Du suchst eine Rechnung über 119 Euro für das Ladegerät, das du im Frühjahr fürs Büro gekauft hast, und sie ist nicht mehr da. Bezahlt hast du vom Firmenkonto, der Kontoauszug zeigt die Buchung. Jetzt stellt sich die Frage, die jede Buchhaltung irgendwann trifft: Reicht ein selbst geschriebener Zettel? Für die Ausgabe selbst oft ja, für die Vorsteuer nein. Die 19 Euro Umsatzsteuer holst du nur mit einer Rechnung zurück, und dafür zählt die Kopie vom Aussteller, nicht dein Eigenbeleg.
Dieser Beitrag trennt die beiden Fragen, die beim Rechnungsverlust ständig vermischt werden: Was wird als Ausgabe anerkannt, und was passiert mit der Vorsteuer? Dazu kommt, wie du dir die Rechnung noch einmal besorgst und was du tust, damit es nicht wieder passiert.
Warum hängen Ausgabe und Vorsteuer an verschiedenen Beweisen?
Weil sie aus verschiedenen Vorschriften kommen. Dass eine Ausgabe betrieblich war, belegst du mit jedem glaubhaften Nachweis. Die Vorsteuer dagegen hat der Gesetzgeber an ein bestimmtes Dokument geknüpft.
In Deutschland steht das in der Vorschrift zum Vorsteuerabzug: Die Ausübung setzt voraus, "dass der Unternehmer eine nach den §§ 14, 14a ausgestellte Rechnung besitzt" (§ 15 Abs. 1 Satz 1 Nr. 1 Satz 2 UStG, Stand 03.11.2026). Ein Eigenbeleg ist keine Rechnung des Lieferanten. Er kann diese Voraussetzung nicht erfüllen, egal wie sorgfältig er geschrieben ist.
In Österreich ist der Weg derselbe. Abziehbar ist die Steuer, die ein anderer Unternehmer "in einer Rechnung gesondert" ausweist (§ 12 Abs. 1 Z 1 lit. a UStG 1994). Auch hier muss es das Dokument des Leistenden sein.
Für die Ausgabe gilt etwas anderes. Die deutschen Grundsätze zur Buchführung (GoBD) verlangen für jeden Geschäftsvorfall einen Beleg und sagen, was gilt, wenn keiner da ist: "Ist kein Fremdbeleg vorhanden, muss ein Eigenbeleg erstellt werden" (GoBD vom 14.07.2025, Rz. 61). Der Eigenbeleg ist also kein Notnagel am Rand der Regeln, sondern der vorgesehene Ersatz, wenn es keinen Beleg eines Dritten gibt.
Was kostet dich der Verlust in Euro?
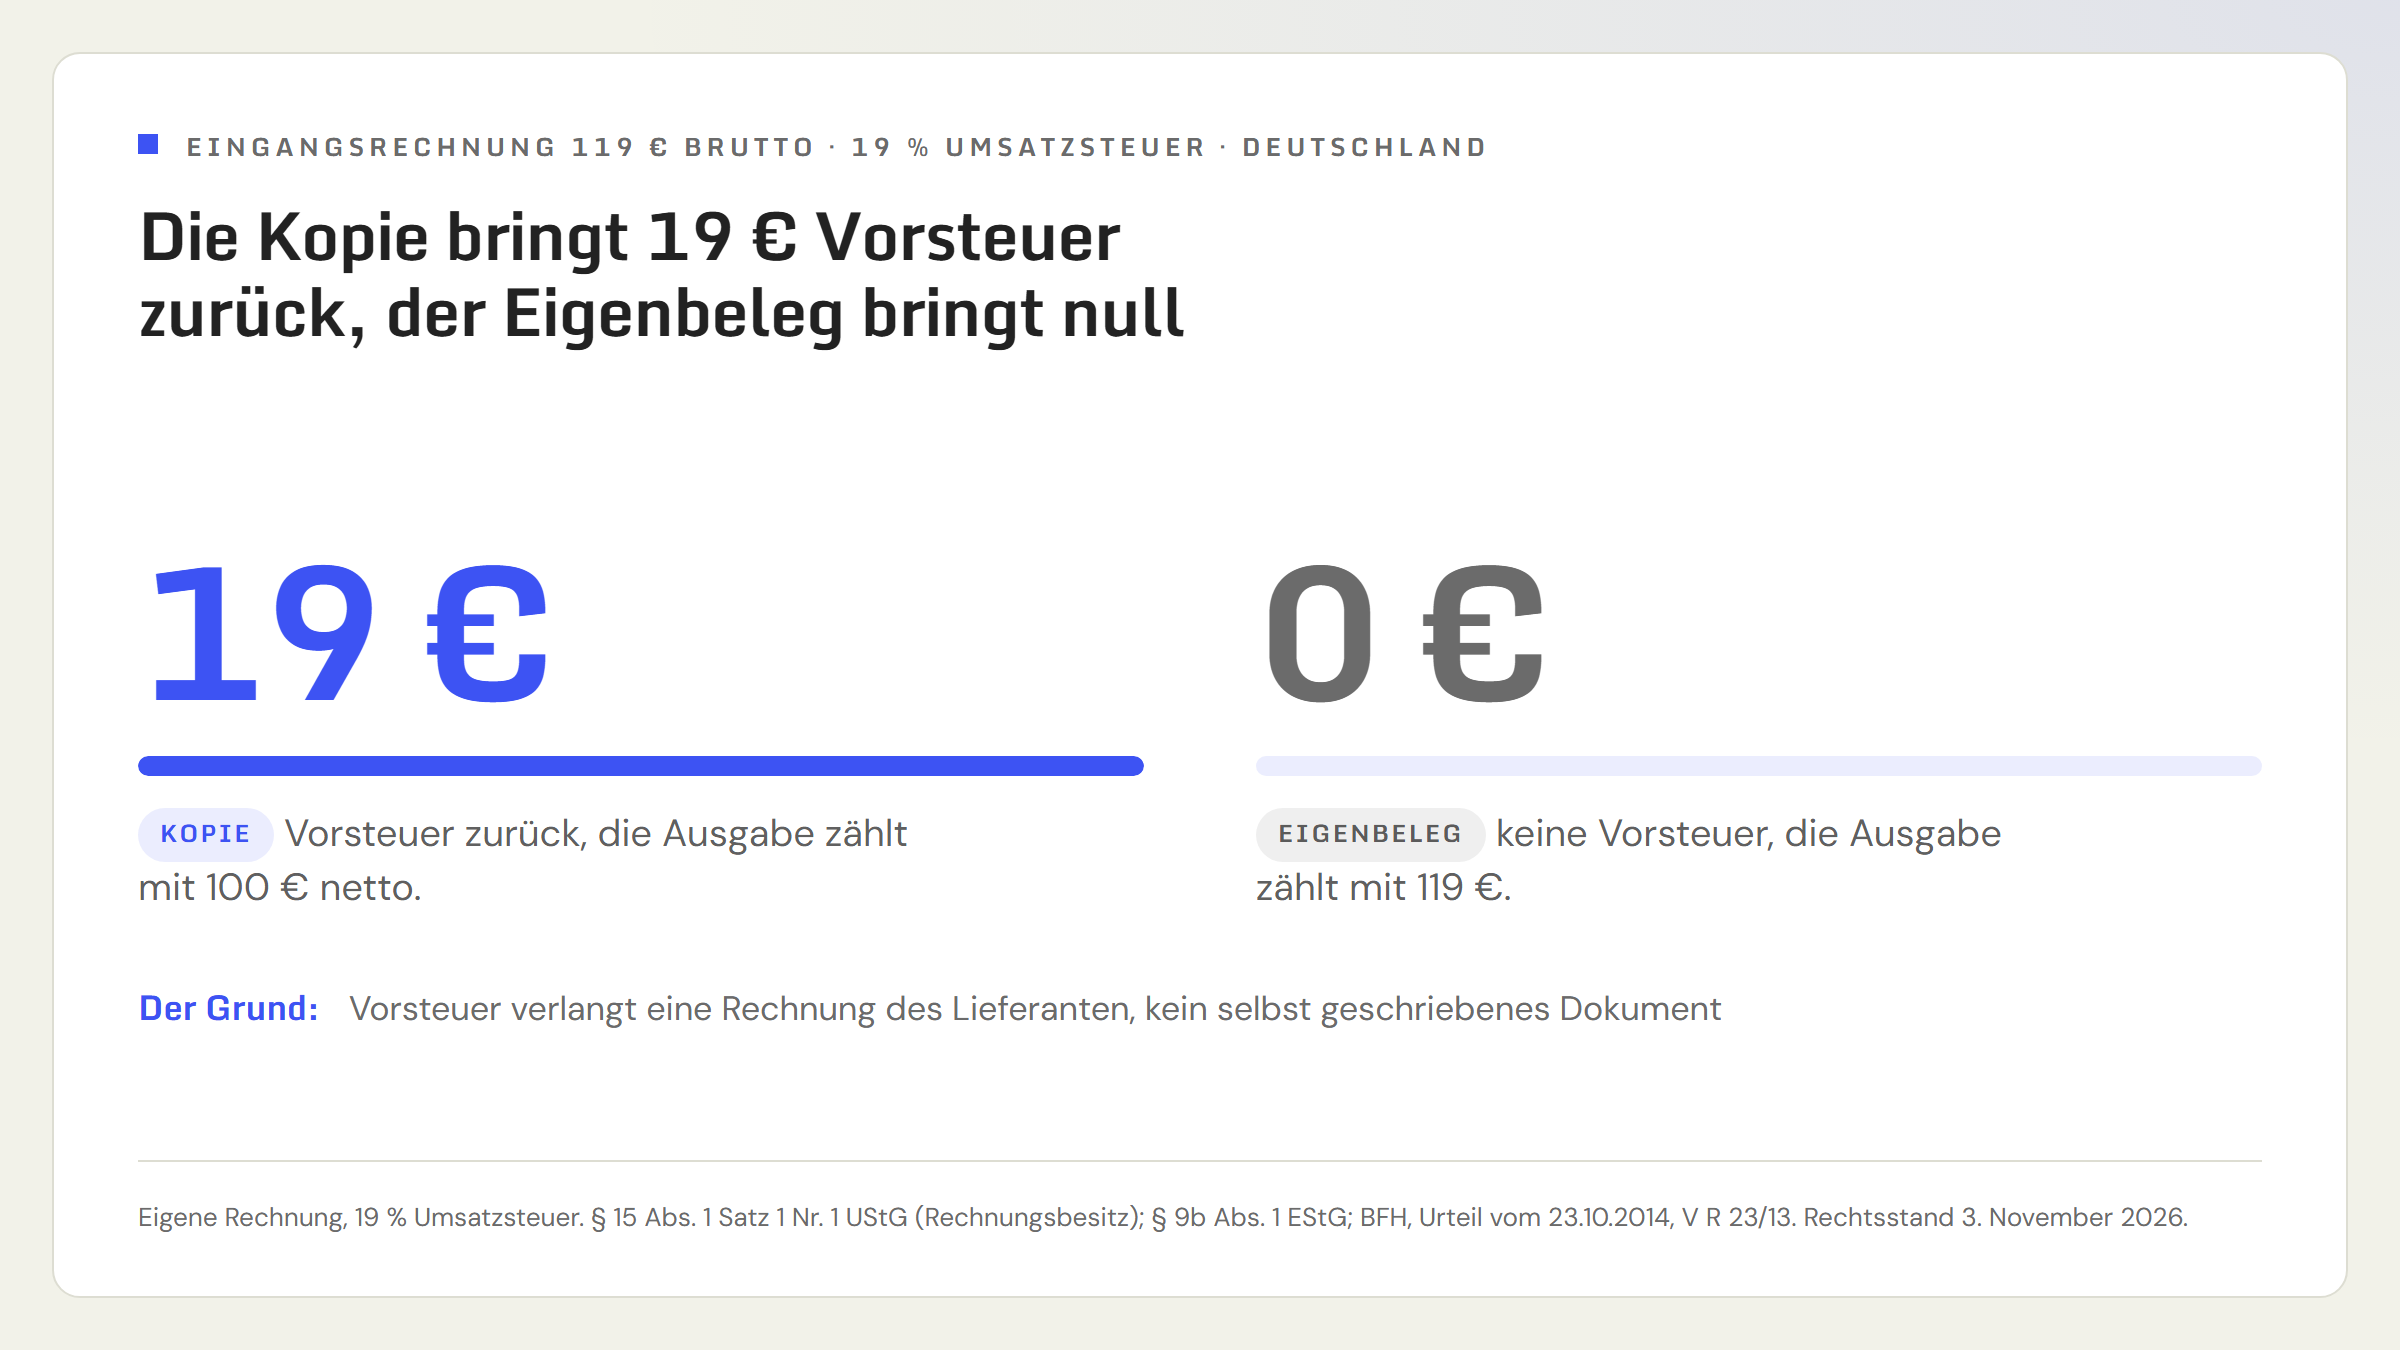
Nimm die 119 Euro. Mit der Rechnung teilt sich der Betrag in 100 Euro Entgelt und 19 Euro Umsatzsteuer. Die Steuer holst du als Vorsteuer zurück, die Ausgabe wirkt mit 100 Euro.
Fehlt die Rechnung und du hast nur den Eigenbeleg, bleibt die Umsatzsteuer bei dir hängen. Das Einkommensteuergesetz regelt, dass abziehbare Vorsteuer nicht zu den Anschaffungs- oder Herstellungskosten gehört, "soweit er bei der Umsatzsteuer abgezogen werden kann" (§ 9b Abs. 1 EStG). Der Umkehrschluss steht nicht wörtlich im Gesetz, aber er ist die gängige Lesart: Was nicht abziehbar ist, gehört zu den Kosten. Die Ausgabe zählt dann mit den vollen 119 Euro.
Netto ist der Schaden trotzdem kleiner als 19 Euro. Weil die Ausgabe um 19 Euro höher ausfällt, sinkt dein Gewinn um denselben Betrag. Liegt dein persönlicher Grenzsteuersatz bei 30 Prozent, bekommst du davon rund 5,70 Euro über die Einkommensteuer zurück, unterm Strich fehlen dann rund 13,30 Euro (eigene Rechnung, ohne Solidaritätszuschlag und Kirchensteuer). Bei einer Einzelrechnung über 119 Euro ist das verschmerzbar. Bei einem Laptop über 1.190 Euro, einer Werkstattrechnung oder einem ganzen Ordner voller Rechnungen wird es spürbar. In Österreich rechnet es sich mit 20 Prozent entsprechend: aus 120 Euro brutto werden 100 Euro Entgelt und 20 Euro Steuer (eigene Rechnung).
Wie bekommst du die Vorsteuer trotzdem zurück?
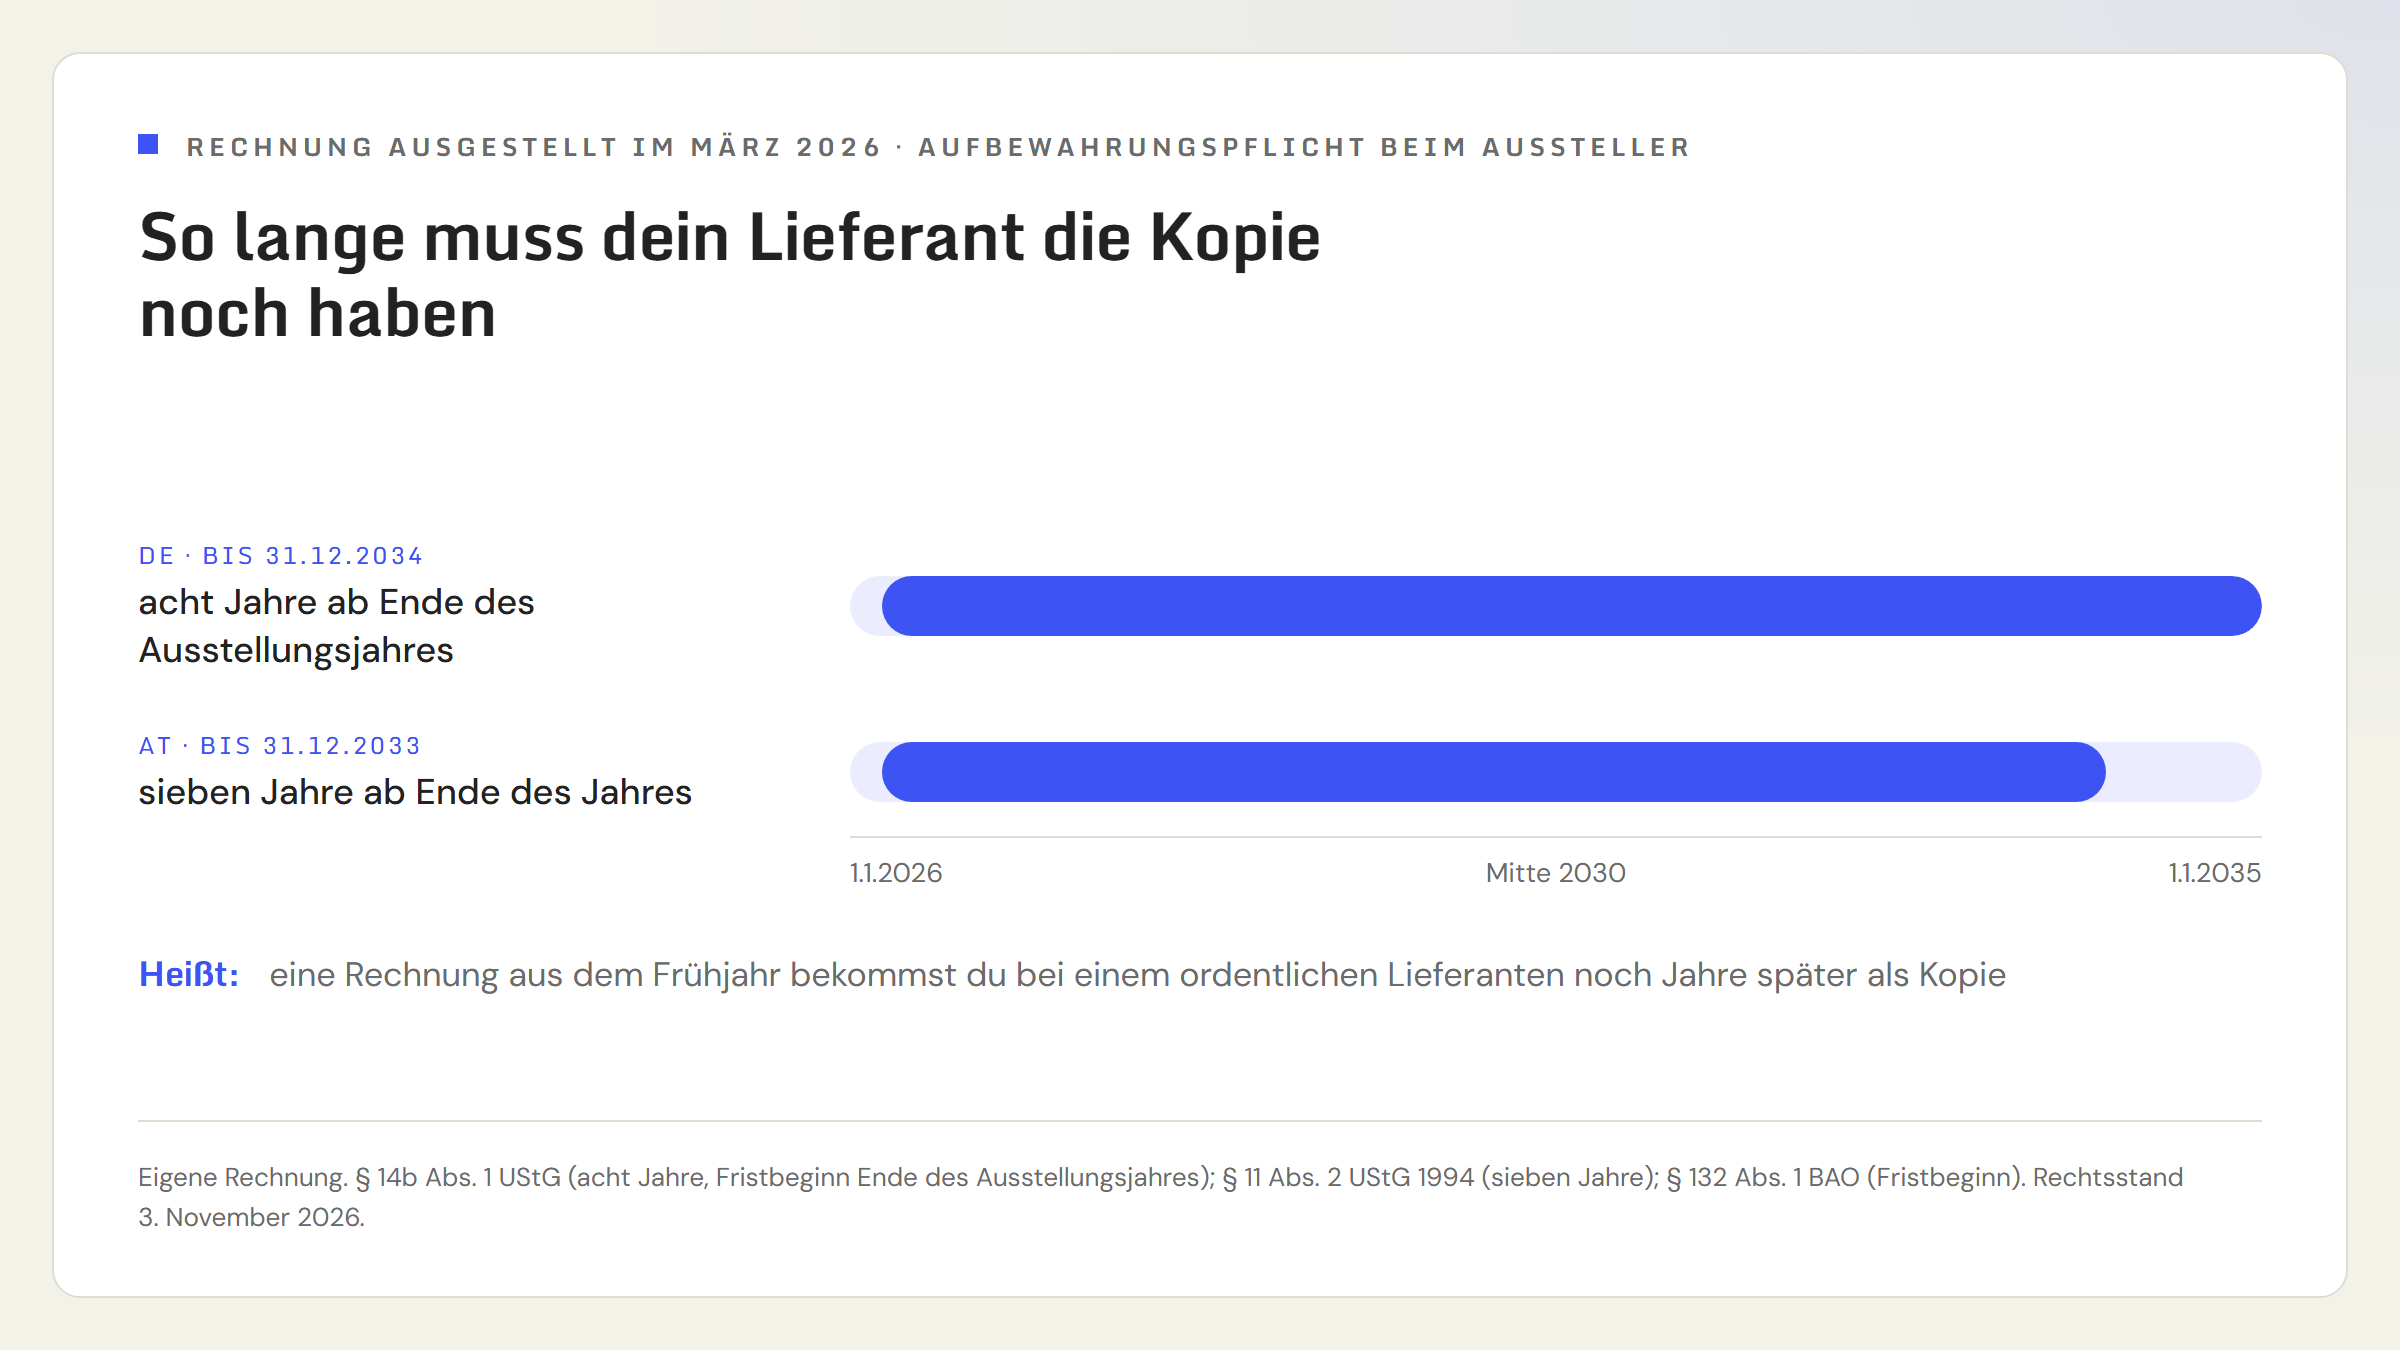
Über den Aussteller. Er muss sein Doppel der Rechnung ohnehin aufbewahren: in Deutschland nach § 14b Abs. 1 UStG "acht Jahre" (§ 14b UStG), in Österreich ist "eine Durchschrift oder Abschrift anzufertigen und sieben Jahre aufzubewahren" (§ 11 Abs. 2 UStG 1994). Eine Kopie ist also bei jedem ordentlich arbeitenden Lieferanten greifbar, über Jahre. In Deutschland beginnt die Frist "mit dem Schluss des Kalenderjahres, in dem die Rechnung ausgestellt worden ist" (§ 14b Abs. 1 Satz 3 UStG), in Österreich laufen die Fristen für Belege "vom Schluß des Kalenderjahres, auf das sie sich beziehen" (§ 132 Abs. 1 BAO).
Die Anfrage ist kurz: Rechnungsnummer oder Datum, Betrag, Rechnungsempfänger, die Bitte um eine Kopie oder Zweitschrift. Ist der Lieferant ein Onlineshop, liegt die Rechnung meist im Kundenkonto. Den Bank-Kontoauszug mit der Zahlung brauchst du nur, wenn die Rechnungsnummer nicht mehr auffindbar ist.
Ob eine Kopie die Vorsteuer wirklich rettet, hat der Bundesfinanzhof (BFH) entschieden. Im Fall wurden einem Unternehmer beim Umzug die Buchführungsunterlagen samt Originalrechnungen gestohlen. Der BFH hält fest, dass der Unternehmer nachweisen darf, dass ihm ein anderer Unternehmer die Steuer gesondert berechnet hat, und zwar mit "allen verfahrensrechtlich zulässigen Beweismitteln". Als Beweismittel kommen vorrangig Kopien oder Zweitausfertigungen in Betracht, anerkannt wurde ein Durchschlag beim Lieferanten. Das Abrechnungspapier muss später nicht mehr vorhanden sein, es genügt der Nachweis, dass es ursprünglich vorlag (BFH, Urteil vom 23.10.2014, V R 23/13).
Dieselbe Entscheidung zieht auch die Grenze. Eine Kopie deines eigenen Vorsteuerkontos reicht im Regelfall nicht, und der Satz "wir haben nur ordnungsgemäße Rechnungen gebucht" ersetzt keine Nachweise für die einzelnen Leistungen. Wer nicht darlegen kann, welche Leistung er bezogen hat, bekommt auch keine Vorsteuer. Im entschiedenen Fall blieb es bei einer Kürzung um 40 Prozent.
Wann reicht der Eigenbeleg für die Ausgabe?
Wenn du keine Kopie bekommst, schreibst du den Eigenbeleg, und zwar so, dass ein Dritter den Vorgang nachvollziehen kann. Was hineingehört, ergibt sich aus dem Zweck, den die GoBD nennen: Der Beleg soll den "sicheren und klaren Nachweis über den Zusammenhang zwischen den Vorgängen in der Realität" und dem Gebuchten erbringen (GoBD Rz. 61). Praktisch heißt das:
- Datum und Betrag der Zahlung, brutto, mit der Angabe, dass die Rechnung nicht mehr vorliegt.
- Empfänger und Leistung: von wem du was gekauft hast, so konkret, dass es zum Betrieb passt ("Ladegerät für Büro-Notebook" statt "Material").
- Grund für den Eigenbeleg: wann du die Rechnung zuletzt hattest und was du unternommen hast, um eine Kopie zu bekommen.
- Die Zahlung als Gegenstück: Kontoauszug oder Kartenabrechnung dazulegen.
- Datum und Unterschrift, eine fortlaufende Nummer, und wo der Eigenbeleg abgelegt ist.
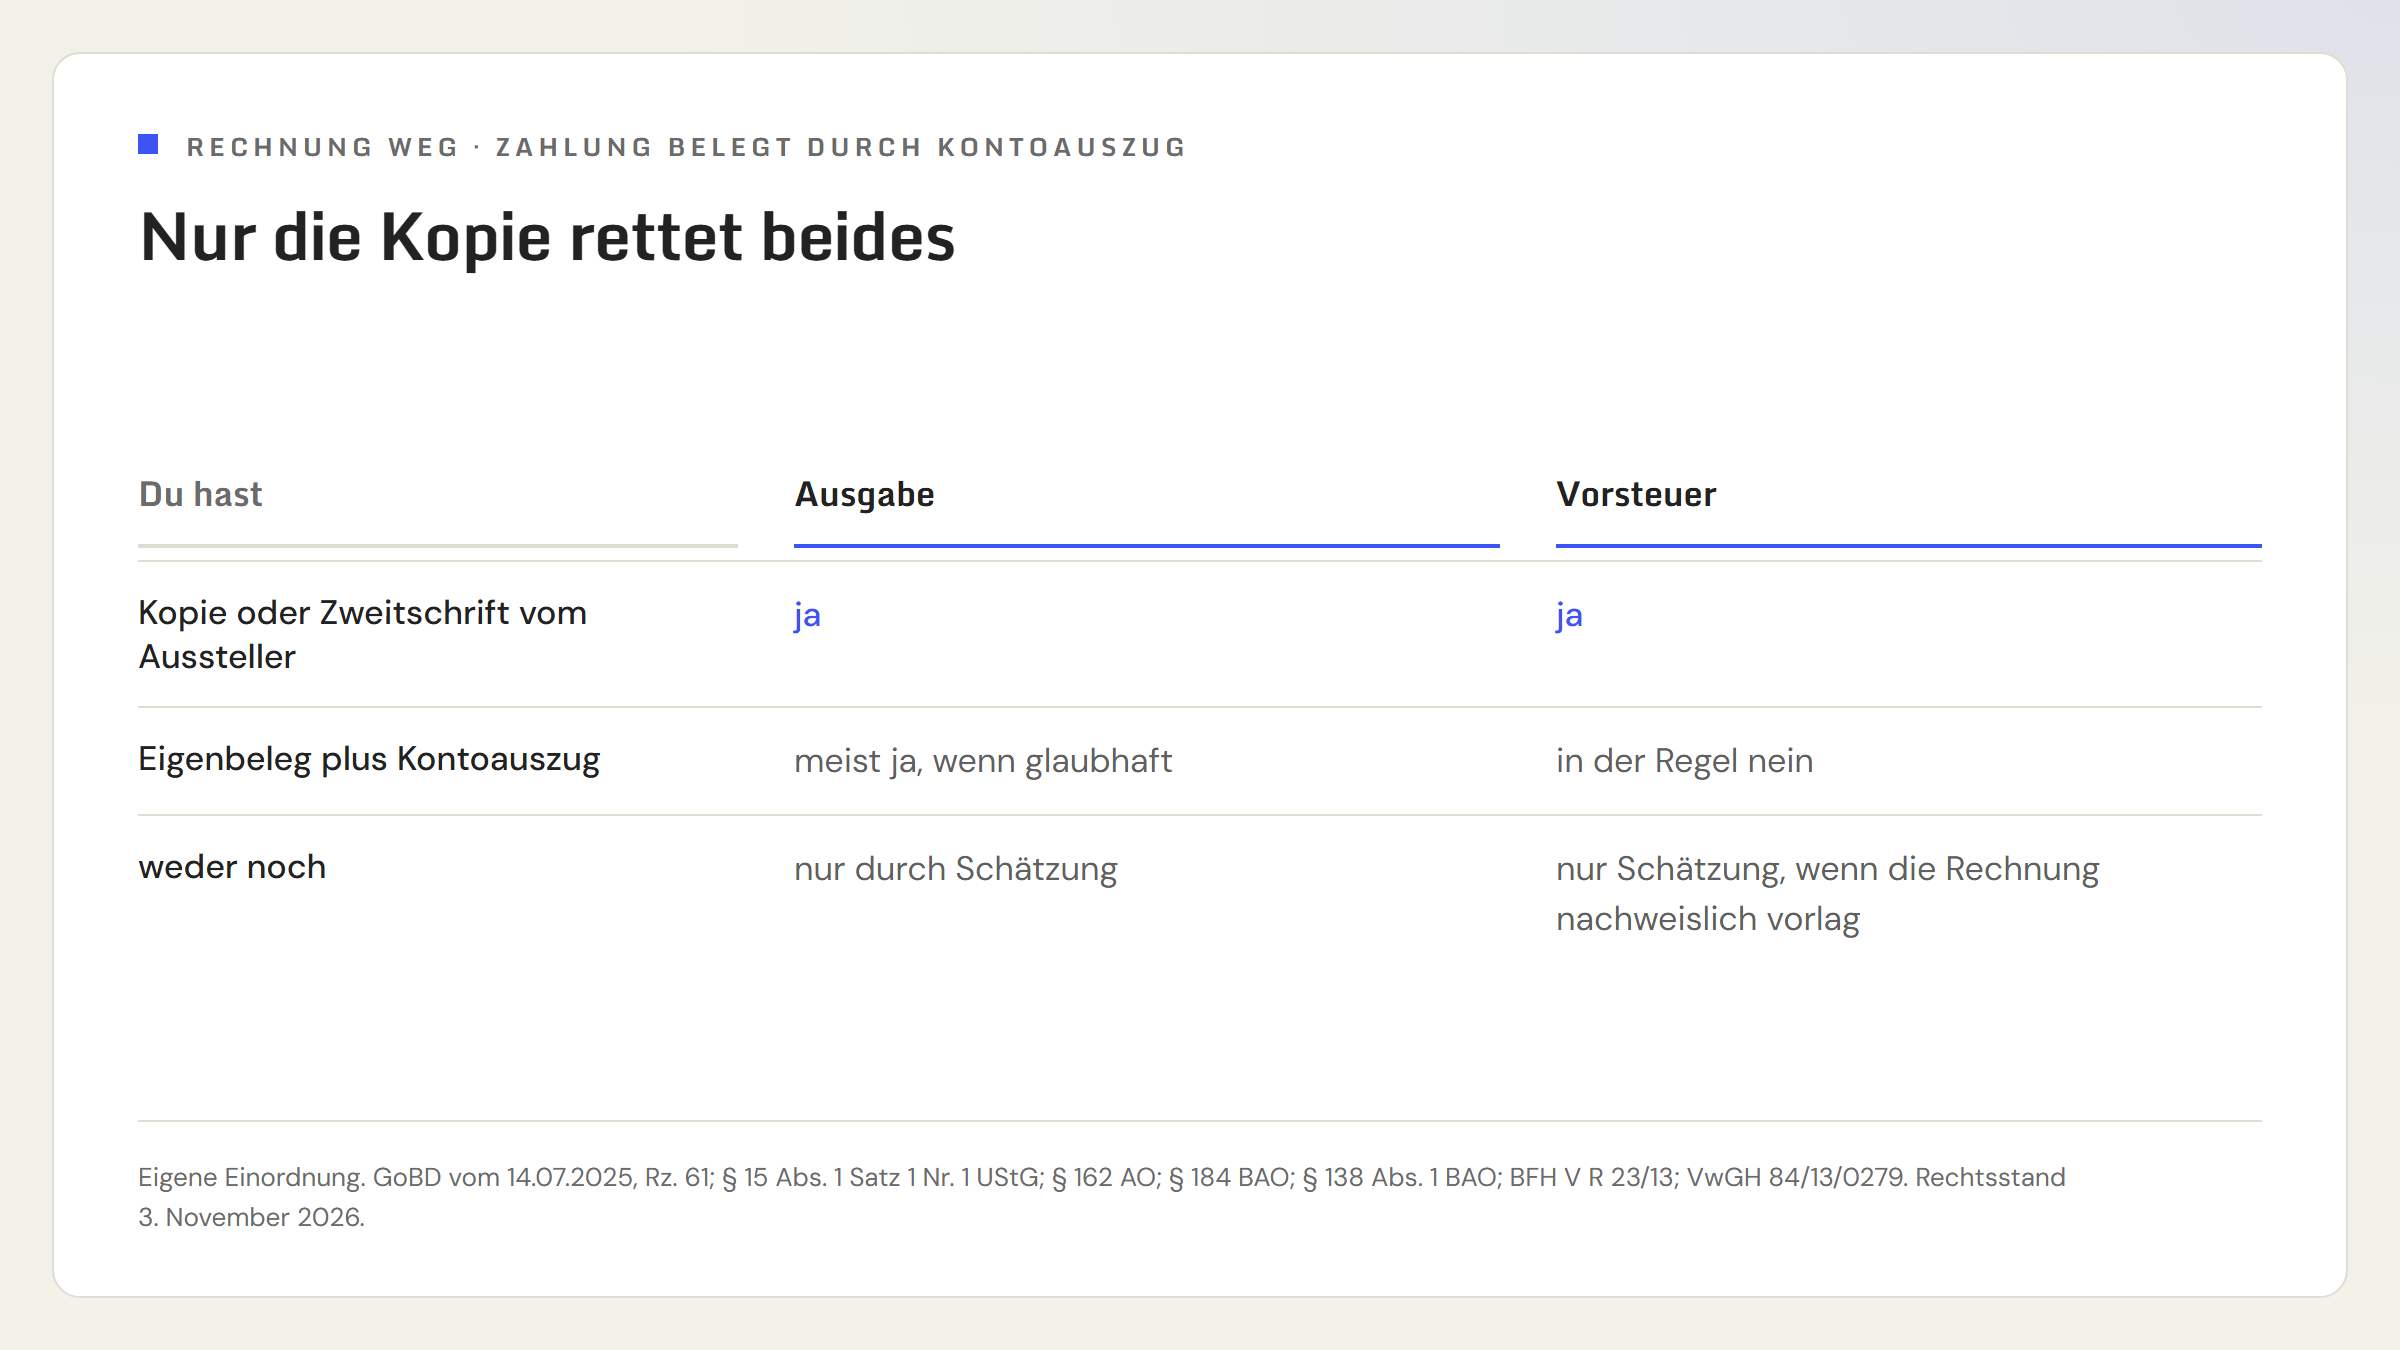
Ob das Finanzamt die Ausgabe damit anerkennt, entscheidet sich an der Glaubhaftigkeit. In Deutschland schätzt die Behörde, wenn sie die Besteuerungsgrundlagen nicht ermitteln kann (§ 162 Abs. 1 Satz 1 AO), in Österreich ebenso (§ 184 Abs. 1 BAO). Ein Eigenbeleg mit passendem Kontoauszug, der zu einem erkennbaren Betriebsvorgang gehört, ist ein gutes Argument gegen die Schätzung. Eine ganze Buchhaltung aus Eigenbelegen ist keines.
In Österreich kommt eine Erleichterung dazu, die du kennen solltest. Ist der Beweis nach den Umständen nicht zumutbar, "so genügt die Glaubhaftmachung" (§ 138 Abs. 1 BAO). Ein vollständig verlorener Beleg ist dafür ein typischer Fall, aber die Behörde entscheidet im Einzelfall.
Was passiert, wenn weder Kopie noch Eigenbeleg da ist?
Dann schätzt das Finanzamt, und die Schätzung liegt selten zu deinen Gunsten. Der BFH unterscheidet dabei sauber: Lagen die Originalrechnungen bei Geltendmachung der Vorsteuer vor und sind danach verloren gegangen, sind die Vorsteuerbeträge nach § 162 AO zu schätzen. Der Verlust hebt die erfolgte Rechnungstellung nicht auf. Der fehlende Nachweis, dass du die Rechnung überhaupt hattest, lässt sich dagegen nicht durch Schätzung ersetzen (BFH V R 23/13).
In Österreich zieht der Verwaltungsgerichtshof (VwGH) dieselbe Linie. Abzugsfähige Vorsteuern können "auch im Schätzungsweg ermittelt werden", Voraussetzung ist aber, dass "als erwiesen angenommen werden kann, daß dem Unternehmer entsprechende Vorsteuern in Rechnung gestellt wurden" (VwGH 15.06.1988, 84/13/0279). Die Entscheidung ist alt und zum UStG 1972 ergangen, an der Grundregel hat das UStG 1994 aber nichts geändert: Ohne Rechnung kein Abzug, mit nachweislich verlorener Rechnung ist eine Schätzung möglich. Geht es um einen größeren Betrag oder um viele Rechnungen auf einmal, lass das vor der Abgabe von deiner Steuerberatung einordnen.
Wie sicherst du Rechnungen, bevor sie verloren gehen?
Am billigsten ist die Vorsorge. Die GoBD verlangen, dass Belege "zeitnah, d. h. möglichst unmittelbar nach Eingang oder Entstehung gegen Verlust zu sichern" sind (GoBD Rz. 67). Das ist in der Praxis genau ein Handgriff: Rechnung fotografieren oder als PDF ablegen, am selben Tag, mit dem Buchungsvorgang verknüpft. Wie das sauber geht, steht im Beitrag Beleg fotografieren statt abtippen, die Fristen im Beitrag Aufbewahrungsfristen für Belege.
In Österreich gilt dieselbe Richtung: Die Belege zu den Aufzeichnungen sollen so geordnet aufbewahrt werden, "daß die Überprüfung der Eintragungen jederzeit möglich ist" (§ 131 Abs. 1 Z 5 BAO), und zwar sieben Jahre lang (§ 132 Abs. 1 BAO).
Was heißt das für deine Buchhaltung?
Erstens: Frag zuerst nach der Kopie. Eine Mail an den Aussteller kostet zwei Minuten und rettet Ausgabe und Vorsteuer. Der Eigenbeleg kommt erst danach.
Zweitens: Schreib den Eigenbeleg sofort und konkret. Mit Betrag, Leistung, Grund und Kontoauszug. Wer ihn erst Monate später im Jahresabschluss zusammenstellt, schreibt ihn aus der Erinnerung, und genau das sieht ein Prüfer.
Drittens: Buch ohne Vorsteuer. Hast du nur den Eigenbeleg, bucht die Ausgabe brutto ohne Vorsteuerabzug. Kommt die Kopie später, korrigierst du die Buchung und holst die Vorsteuer nach. Für welchen Voranmeldungszeitraum, hängt davon ab, ob dir die Originalrechnung schon einmal vorlag; bei größeren Beträgen lass das deine Steuerberatung festlegen. Welche Pflichtangaben die Kopie tragen muss, steht im Beitrag Pflichtangaben auf der Rechnung, was bei Eingangsrechnungen sonst zu prüfen ist, im Beitrag Eingangsrechnungen prüfen.