Du kaufst ein Notebook für 3.000 Euro netto. Du arbeitest damit, abends läuft darauf aber auch der Streamingdienst, und am Wochenende macht dein Kind die Hausaufgaben daran. Ob du die Umsatzsteuer auf den Kaufpreis als Vorsteuer zurückbekommst, entscheidet nicht die Rechnung allein, sondern eine Frage, die viele nie bewusst beantworten: Gehört das Gerät zum Unternehmen, teilweise oder gar nicht? Das heißt im Steuerrecht Zuordnung. Deutschland und Österreich regeln sie mit fast demselben Wortlaut und mit genau entgegengesetzter Wirkung. In Deutschland gilt ein Kauf, für den du nichts erkennbar gemacht hast, nach Ablauf einer Frist als privat, und die Vorsteuer ist weg. In Österreich gilt derselbe Kauf als voll betrieblich, und nur wer davon abweichen will, muss schreiben. Dieser Beitrag geht durch, was die Zuordnung ist, welche Wege es gibt, bis wann du dich entscheiden musst und warum eine verpasste Frist auch Jahre später noch Geld kostet.
Was heißt "dem Unternehmen zuordnen" überhaupt?
Vorsteuer ziehst du nur für Leistungen, die "für dein Unternehmen" ausgeführt wurden. So steht es in § 15 Abs. 1 Satz 1 Nr. 1 UStG und in § 12 Abs. 1 Z 1 UStG 1994. Bei einem Gegenstand, den du nur beruflich nutzt, ist das keine Frage. Bei einem, den du nur privat nutzt, auch nicht. Spannend wird es dazwischen.
Beide Länder ziehen eine Untergrenze bei 10 Prozent unternehmerischer Nutzung:
- Deutschland: "Nicht als für das Unternehmen ausgeführt gilt die Lieferung, die Einfuhr oder der innergemeinschaftliche Erwerb eines Gegenstands, den der Unternehmer zu weniger als 10 Prozent für sein Unternehmen nutzt." (§ 15 Abs. 1 Satz 2 UStG)
- Österreich: Leistungen gelten als für das Unternehmen ausgeführt, "wenn sie für Zwecke des Unternehmens erfolgen und wenn sie zu mindestens 10% unternehmerischen Zwecken dienen" (§ 12 Abs. 2 Z 1 lit. a UStG 1994, Fassung ab 1. Jänner 2025).
Unter 10 Prozent gibt es in beiden Ländern keine Vorsteuer, und zwar auch nicht anteilig. Darüber beginnt die Zuordnung, um die es hier geht.
Zwei Abgrenzungen vorweg, damit du das Richtige liest. Erstens geht es um einheitliche Gegenstände: Geräte, Möbel, Maschinen, Fahrräder. Für laufende Leistungen wie den Handy- oder Internetvertrag gibt es in Deutschland kein Wahlrecht, dort wird nach der tatsächlichen Nutzung aufgeteilt (Abschnitt 15.2c Abs. 2 Satz 1 Nr. 1 UStAE). Wie das bei Telefon und Internet läuft, steht in Telefon und Internet privat und betrieblich aufteilen. Zweitens ist die Zuordnung eine Umsatzsteuerfrage. Ob das Gerät bei der Einkommensteuer zum Betriebsvermögen gehört und wie du es abschreibst, ist eine eigene Entscheidung mit eigenen Regeln, siehe GWG oder AfA.
Deutschland: drei Wege, und Schweigen ist einer davon
Nutzt du einen Gegenstand zu mindestens 10 Prozent unternehmerisch und daneben privat, hast du in Deutschland ein Zuordnungswahlrecht. Der Umsatzsteuer-Anwendungserlass (Abschnitt 15.2c Abs. 2 Satz 1 Nr. 2 Buchst. b UStAE, Stand 2. Juni 2026) nennt drei Möglichkeiten. Du kannst den Gegenstand
- insgesamt dem Unternehmen zuordnen,
- in vollem Umfang im nichtunternehmerischen Bereich belassen oder
- im Umfang der tatsächlichen, notfalls geschätzten unternehmerischen Nutzung zuordnen.
Was das in Euro bedeutet, zeigt das Notebook aus der Einleitung: 3.000 Euro netto, 570 Euro Umsatzsteuer, 70 Prozent berufliche Nutzung.
Weg 1, volle Zuordnung: Du ziehst die vollen 570 Euro Vorsteuer sofort. Dafür versteuerst du die private Nutzung als unentgeltliche Wertabgabe nach § 3 Abs. 9a Nr. 1 UStG. Bemessungsgrundlage sind nach § 10 Abs. 4 Satz 1 Nr. 2 UStG die Ausgaben, und Anschaffungskosten ab 500 Euro werden dabei "gleichmäßig auf einen Zeitraum zu verteilen, der dem für das Wirtschaftsgut maßgeblichen Berichtigungszeitraum nach § 15a entspricht". Bei einem beweglichen Gerät sind das fünf Jahre (§ 15a Abs. 1 UStG). Pro Jahr also 600 Euro, davon 30 Prozent privat, macht 180 Euro Bemessungsgrundlage und 34,20 Euro Umsatzsteuer. Über fünf Jahre gibst du 171 Euro zurück.
Weg 3, anteilige Zuordnung: Du ziehst 70 Prozent der Vorsteuer, also 399 Euro, und versteuerst später nichts.
Weg 2, keine Zuordnung: 0 Euro Vorsteuer.
Weg 1 und Weg 3 landen nach fünf Jahren beim selben Betrag, wenn die Nutzung gleich bleibt. Der Unterschied liegt im Zeitpunkt (570 Euro sofort statt 399 Euro) und in der Beweglichkeit: Steigt dein beruflicher Anteil später, sinkt bei voller Zuordnung die Wertabgabe von selbst. Bei der anteiligen Zuordnung bleiben die 30 Prozent, die du draußen gelassen hast, draußen. Die Kehrseite der vollen Zuordnung: Verkaufst du das Gerät später, ist der Verkauf als Ganzes ein Umsatz deines Unternehmens. Wie die laufende Wertabgabe gebucht wird, steht in Privatentnahme und Eigenverbrauch richtig buchen.
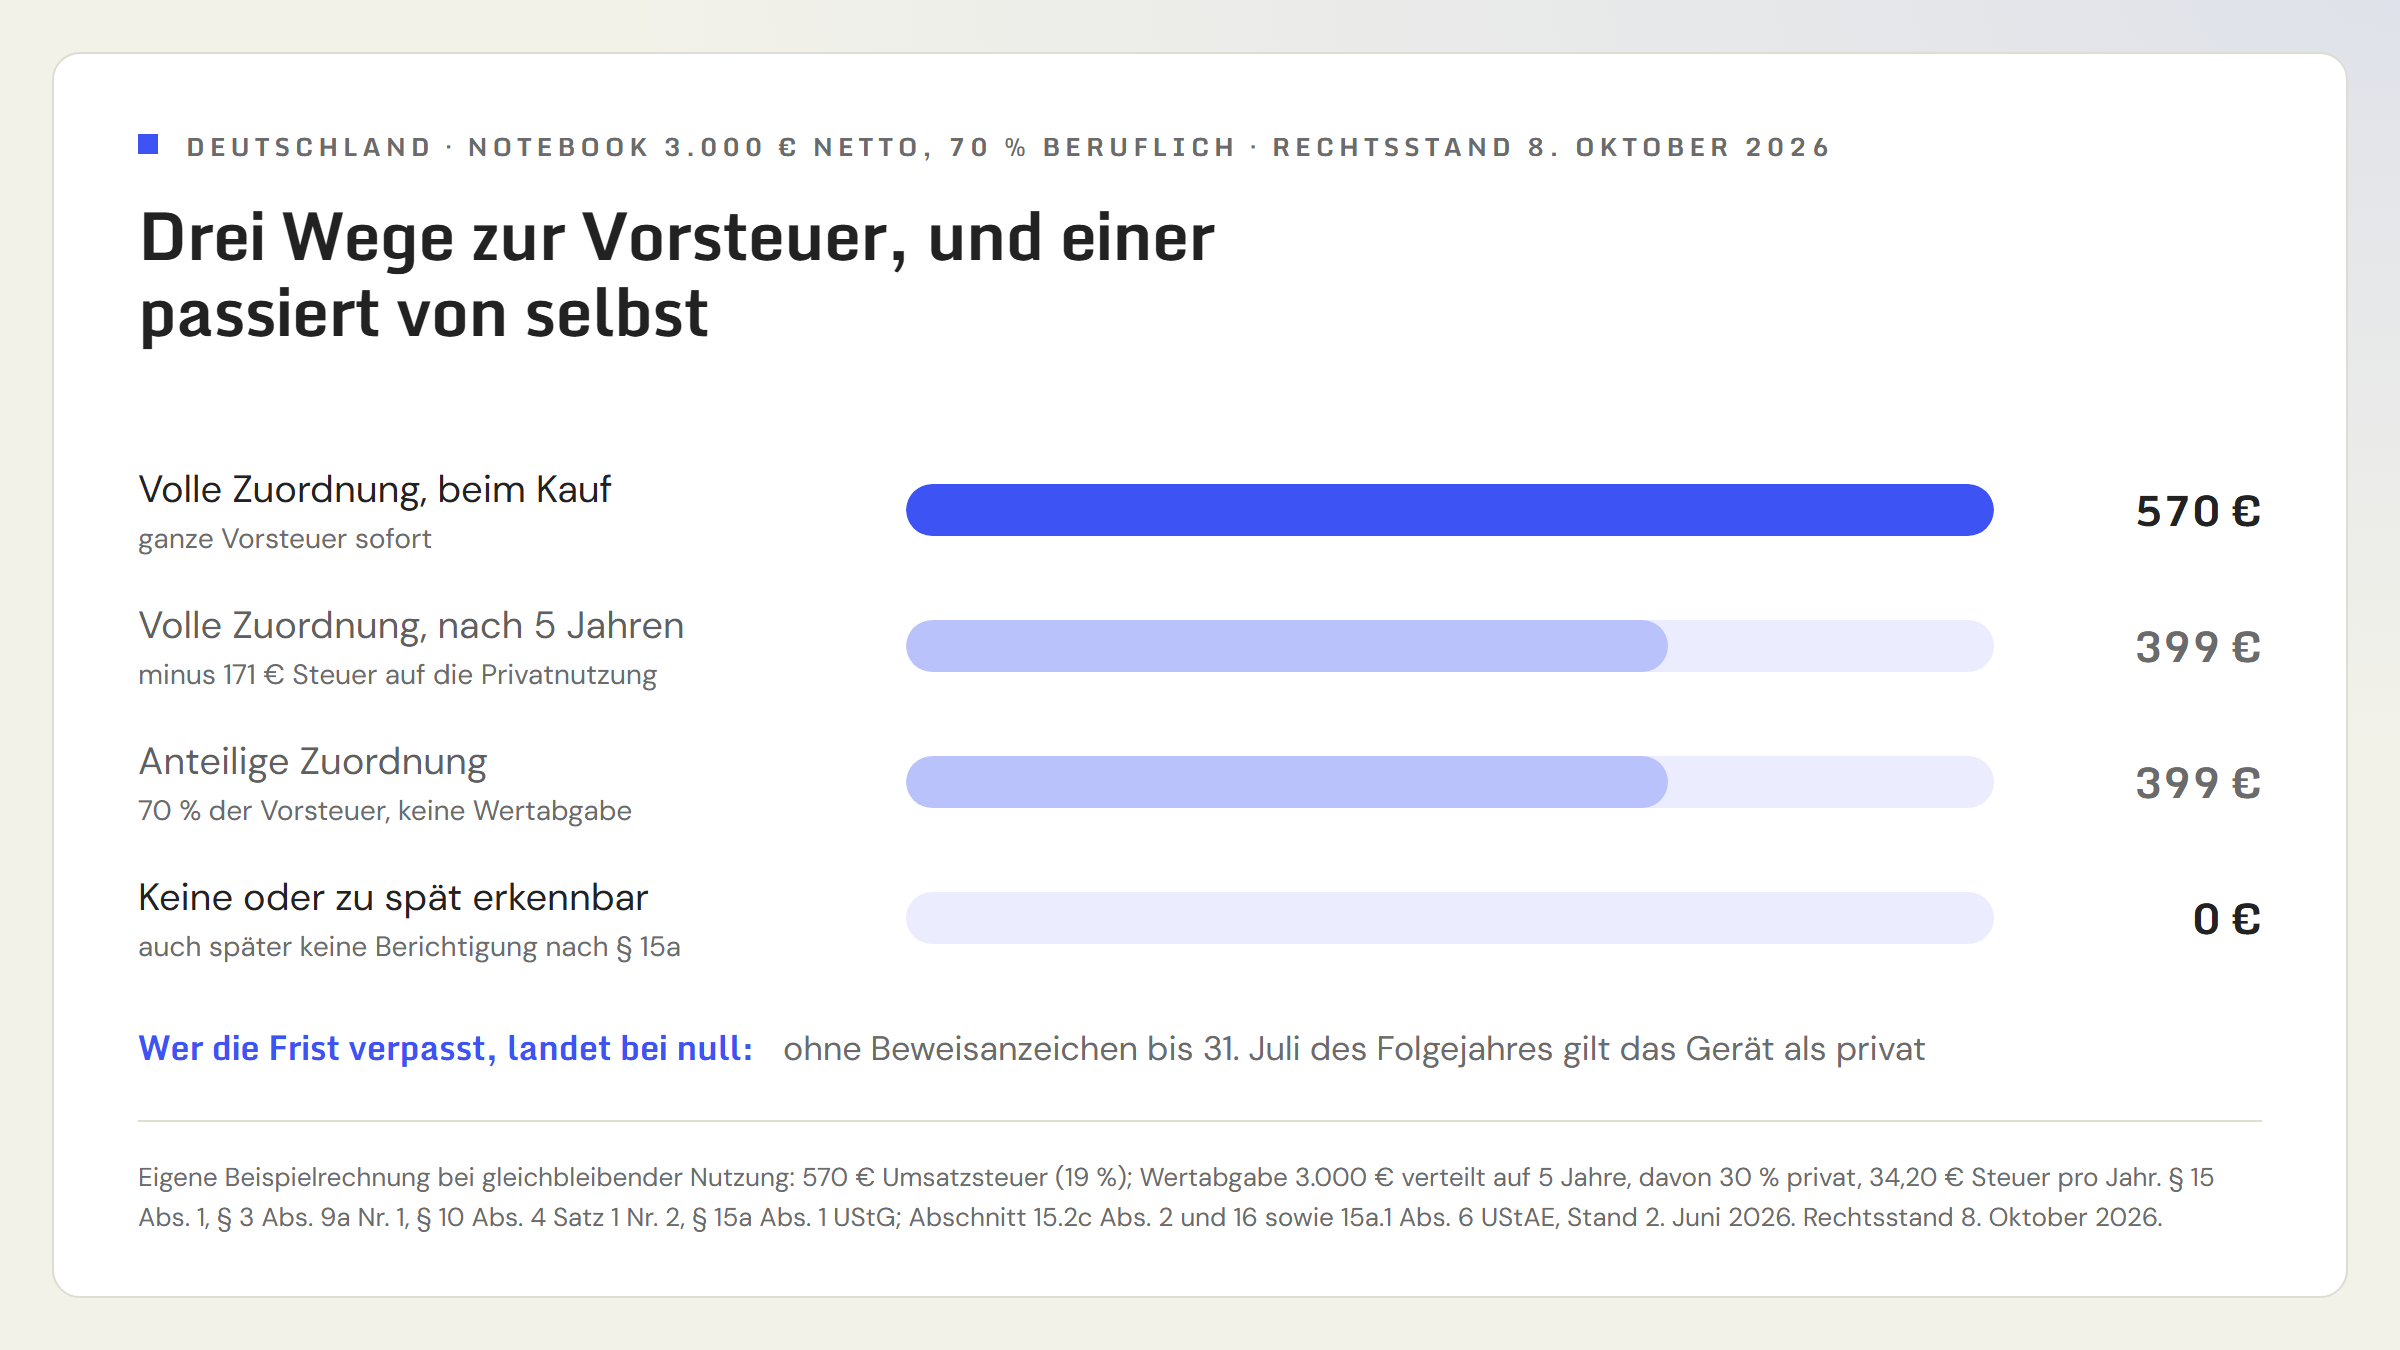
Wichtig ist der dritte Fall. Er ist nicht nur das, was du wählst, wenn du bewusst verzichtest. Er ist auch das, was passiert, wenn du dich nicht rechtzeitig erkennbar entscheidest.
Bis wann musst du dich in Deutschland entscheiden?
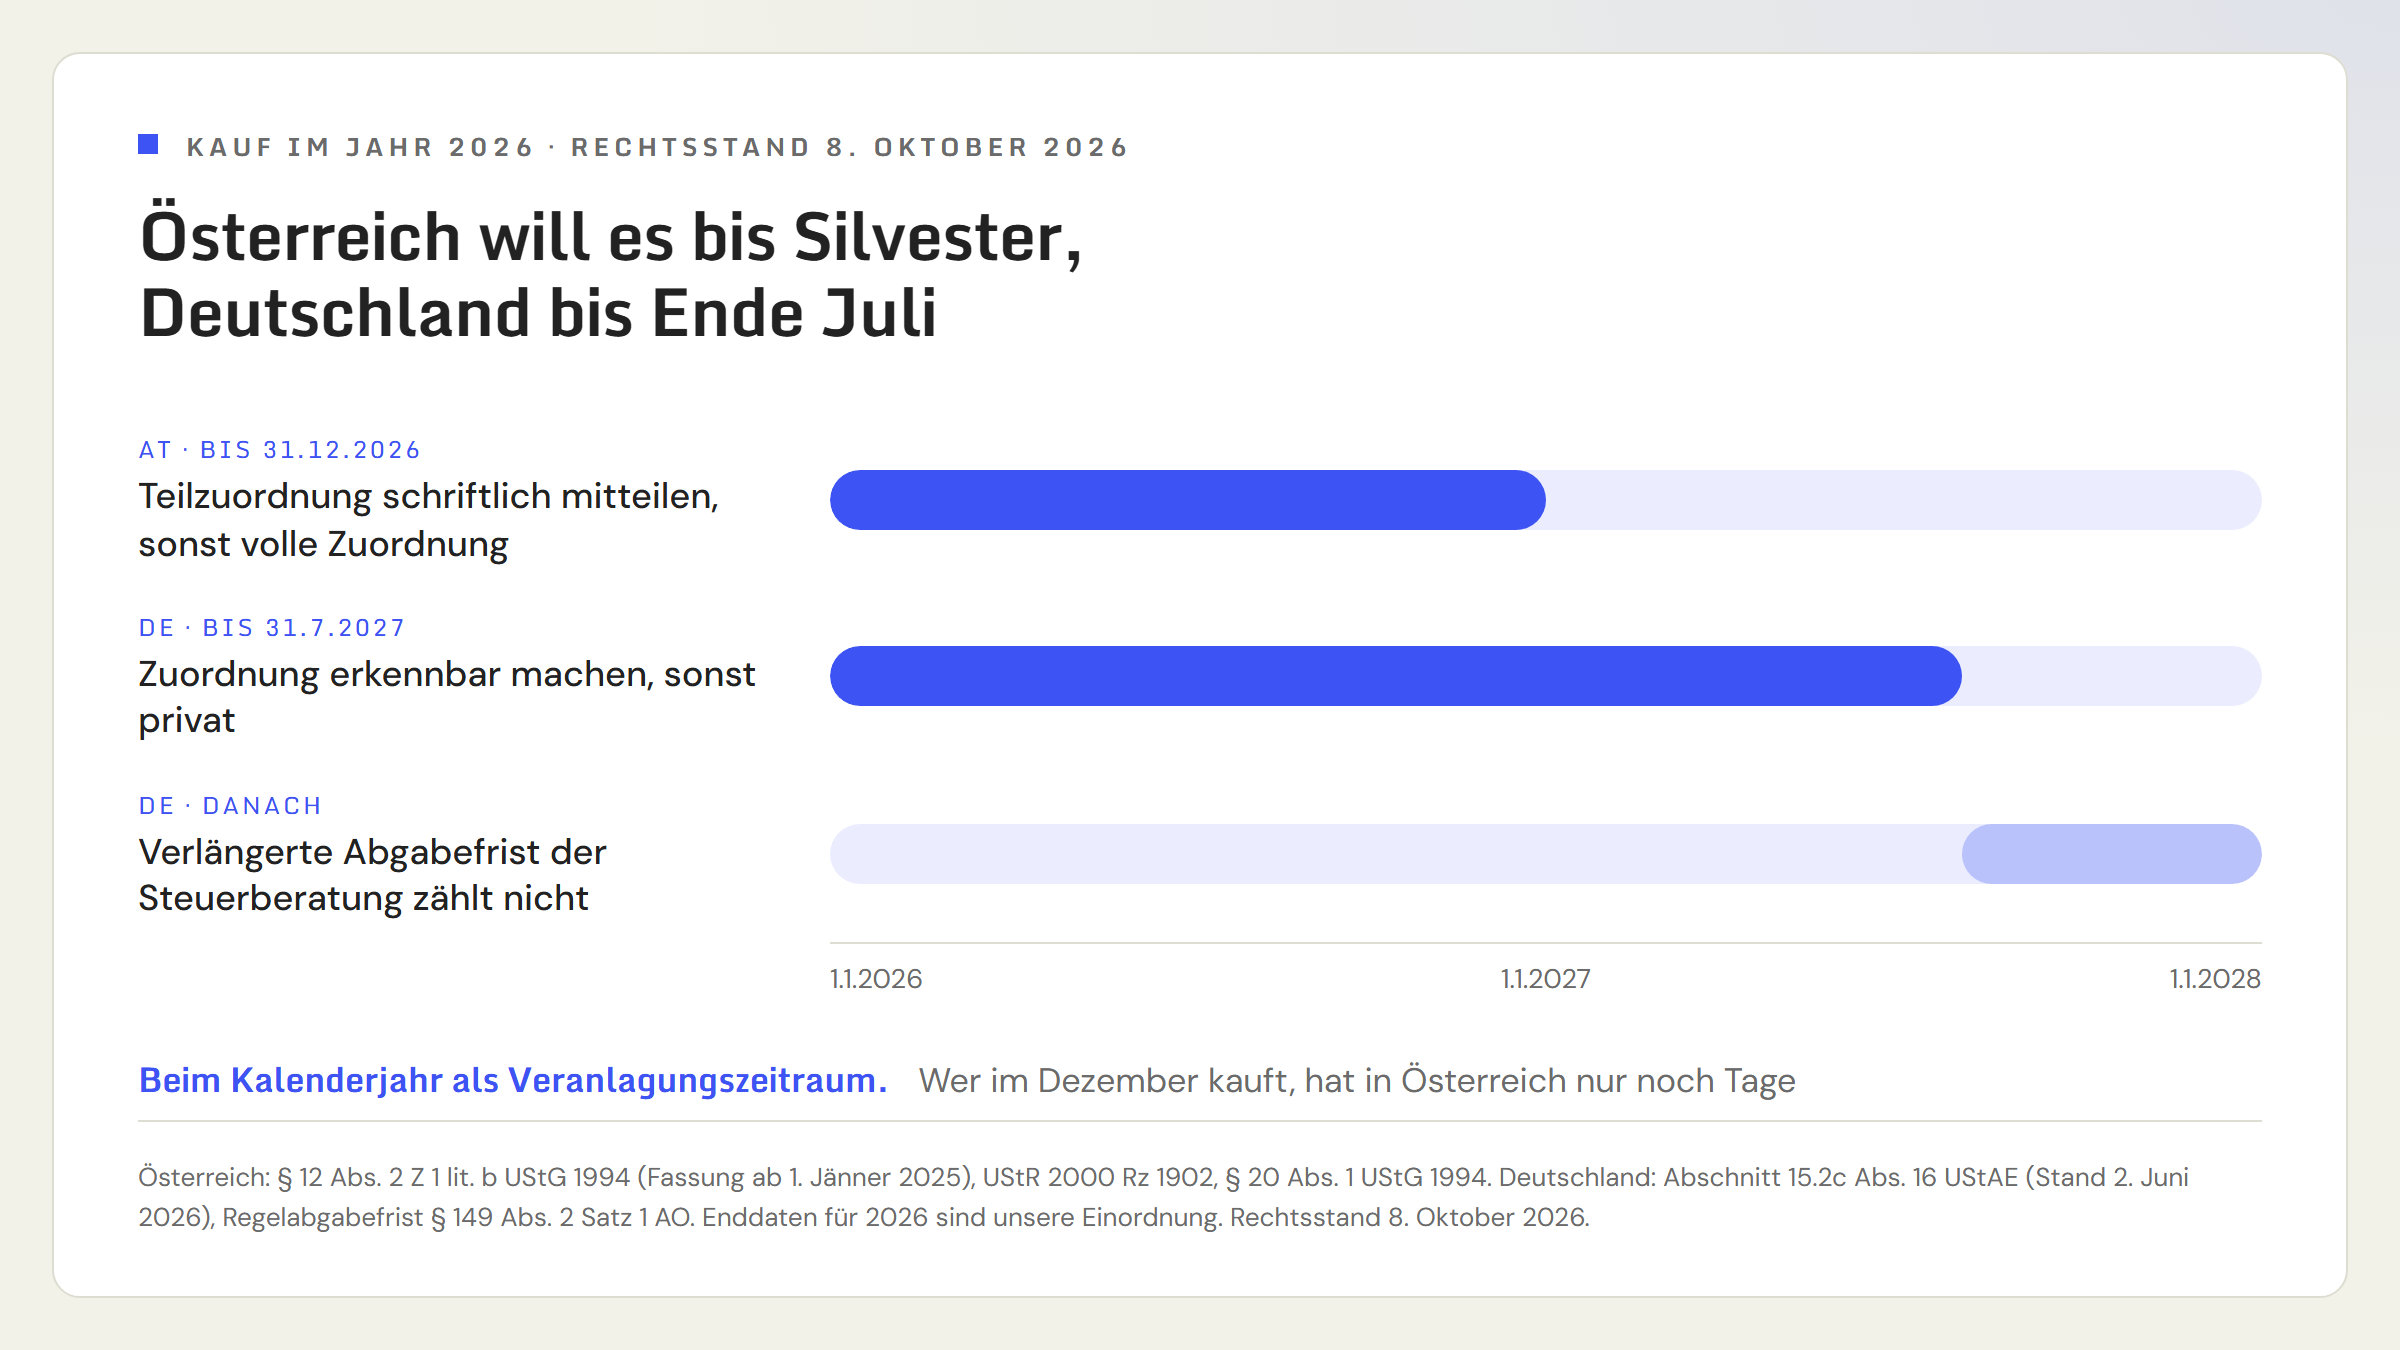
Getroffen wird die Entscheidung beim Kauf. Weil sie aber eine "innere Tatsache" ist, wie es die Finanzverwaltung nennt, muss sie nach außen sichtbar werden, und zwar innerhalb einer Frist. Abschnitt 15.2c Abs. 16 UStAE sagt dazu: "Eine rechtzeitige Dokumentation der Zuordnungsentscheidung liegt vor, wenn sie bis zur gesetzlichen Regelabgabefrist für Steuererklärungen (regelmäßig 31.07. des Folgejahres, § 149 Abs. 2 Satz 1 AO) erfolgt." Für ein Notebook, das du 2026 kaufst, endet die Frist also regelmäßig mit dem 31. Juli 2027.
Der nächste Satz ist der, an dem es in der Praxis scheitert: "Fristverlängerungen für die Abgabe der Steuererklärungen haben keinen Einfluss auf die Dokumentationsfrist." Wenn deine Steuerberatung die Umsatzsteuer-Jahreserklärung erst im Frühjahr des übernächsten Jahres einreicht, ist das für die Erklärung erlaubt. Für die Zuordnung ist es zu spät.
Die gute Nachricht: Du musst dafür in der Regel keinen Brief schreiben. "Die Dokumentation erfolgt regelmäßig bereits durch die Geltendmachung des Vorsteuerabzugs", heißt es im selben Absatz. Ziehst du in der Voranmeldung die volle Vorsteuer, ist das die volle Zuordnung. Ziehst du 70 Prozent, ist es die anteilige.
Gelockert hat die Lage der Bundesfinanzhof. Nach einem Urteil des Europäischen Gerichtshofs vom 14. Oktober 2021 (C-45/20 und C-46/20) hat er am 4. Mai 2022 entschieden, dass eine Zuordnung auch stillschweigend erfolgen kann und keine gesonderte Mitteilung braucht, wenn sie innerhalb der Frist an objektiven Umständen erkennbar ist (BFH, XI R 29/21, dort eine Photovoltaikanlage mit Einspeisevertrag). Die Finanzverwaltung hat das mit einem BMF-Schreiben vom 17. Mai 2024 übernommen. Als solche Beweisanzeichen nennt sie unter anderem:
- Kauf oder Verkauf des Gegenstands unter dem Firmennamen,
- eine betriebliche Versicherung,
- die Behandlung in Buchhaltung und Einkommensteuer,
- Verträge, mit denen du mit dem Gegenstand Umsätze machst,
- die Ersatzbeschaffung für einen Gegenstand, der schon dem Unternehmen zugeordnet war.
Liegen solche Anzeichen innerhalb der Frist vor, darfst du sie dem Finanzamt auch später noch mitteilen. Fehlen sie, gilt das Gegenteil: "Fehlt es an objektiven Beweisanzeichen für eine Zuordnung, ist demgegenüber eine ausdrückliche Mitteilung an das Finanzamt innerhalb der Dokumentationsfrist erforderlich." Und ganz deutlich in Abs. 17: "Das Unterlassen des Vorsteuerabzugs ist ein gewichtiges Indiz gegen die Zuordnung eines Gegenstands zum Unternehmen." Zeugen zählen übrigens nicht, das hat der BFH im selben Urteil ausgeschlossen.
Der typische Fall, der daran scheitert: Das Gerät wird mit der privaten Karte bezahlt, die Rechnung lautet auf deinen Namen ohne Firmenbezug, in der Voranmeldung taucht es nicht auf, und erst bei der Jahreserklärung fällt es jemandem ein. Bis zum 31. Juli des Folgejahres kannst du das noch reparieren, denn bis dahin darf auch eine Zuordnung aus dem Voranmeldungsverfahren korrigiert werden (Abschnitt 15.2c Abs. 16 Satz 10 UStAE). Danach nicht mehr.
Österreich: die volle Zuordnung ist der Normalfall
Österreich hat dieselbe 10-Prozent-Grenze und daneben eine Teilzuordnung. Der Wortlaut von § 12 Abs. 2 Z 1 lit. b UStG 1994: "Der Unternehmer kann Lieferungen oder sonstige Leistungen sowie Einfuhren nur insoweit als für das Unternehmen ausgeführt behandeln, als sie tatsächlich unternehmerischen Zwecken dienen, sofern sie mindestens 10% unternehmerischen Zwecken dienen. Diese Zuordnung hat der Unternehmer bis zum Ablauf des Veranlagungszeitraumes dem Finanzamt schriftlich mitzuteilen."
Der Unterschied zu Deutschland liegt darin, welcher Fall eine Handlung braucht. Die Umsatzsteuerrichtlinien formulieren in Rz 1902 UStR 2000 den Grundsatz, dass die Leistungen "zur Gänze als für das Unternehmen ausgeführt" gelten, wenn sie zu mindestens 10 Prozent unternehmerischen Zwecken dienen. Davon abweichend kannst du nur den unternehmerisch genutzten Teil zuordnen oder den Gegenstand ganz im Privatbereich lassen, und genau diese Abweichung ist bis zum Ende des Veranlagungszeitraums, in dem die Vorleistungen angefallen sind, schriftlich mitzuteilen.
Für das Notebook heißt das bei 3.000 Euro netto und 20 Prozent Umsatzsteuer:
| Deutschland | Österreich | |
|---|---|---|
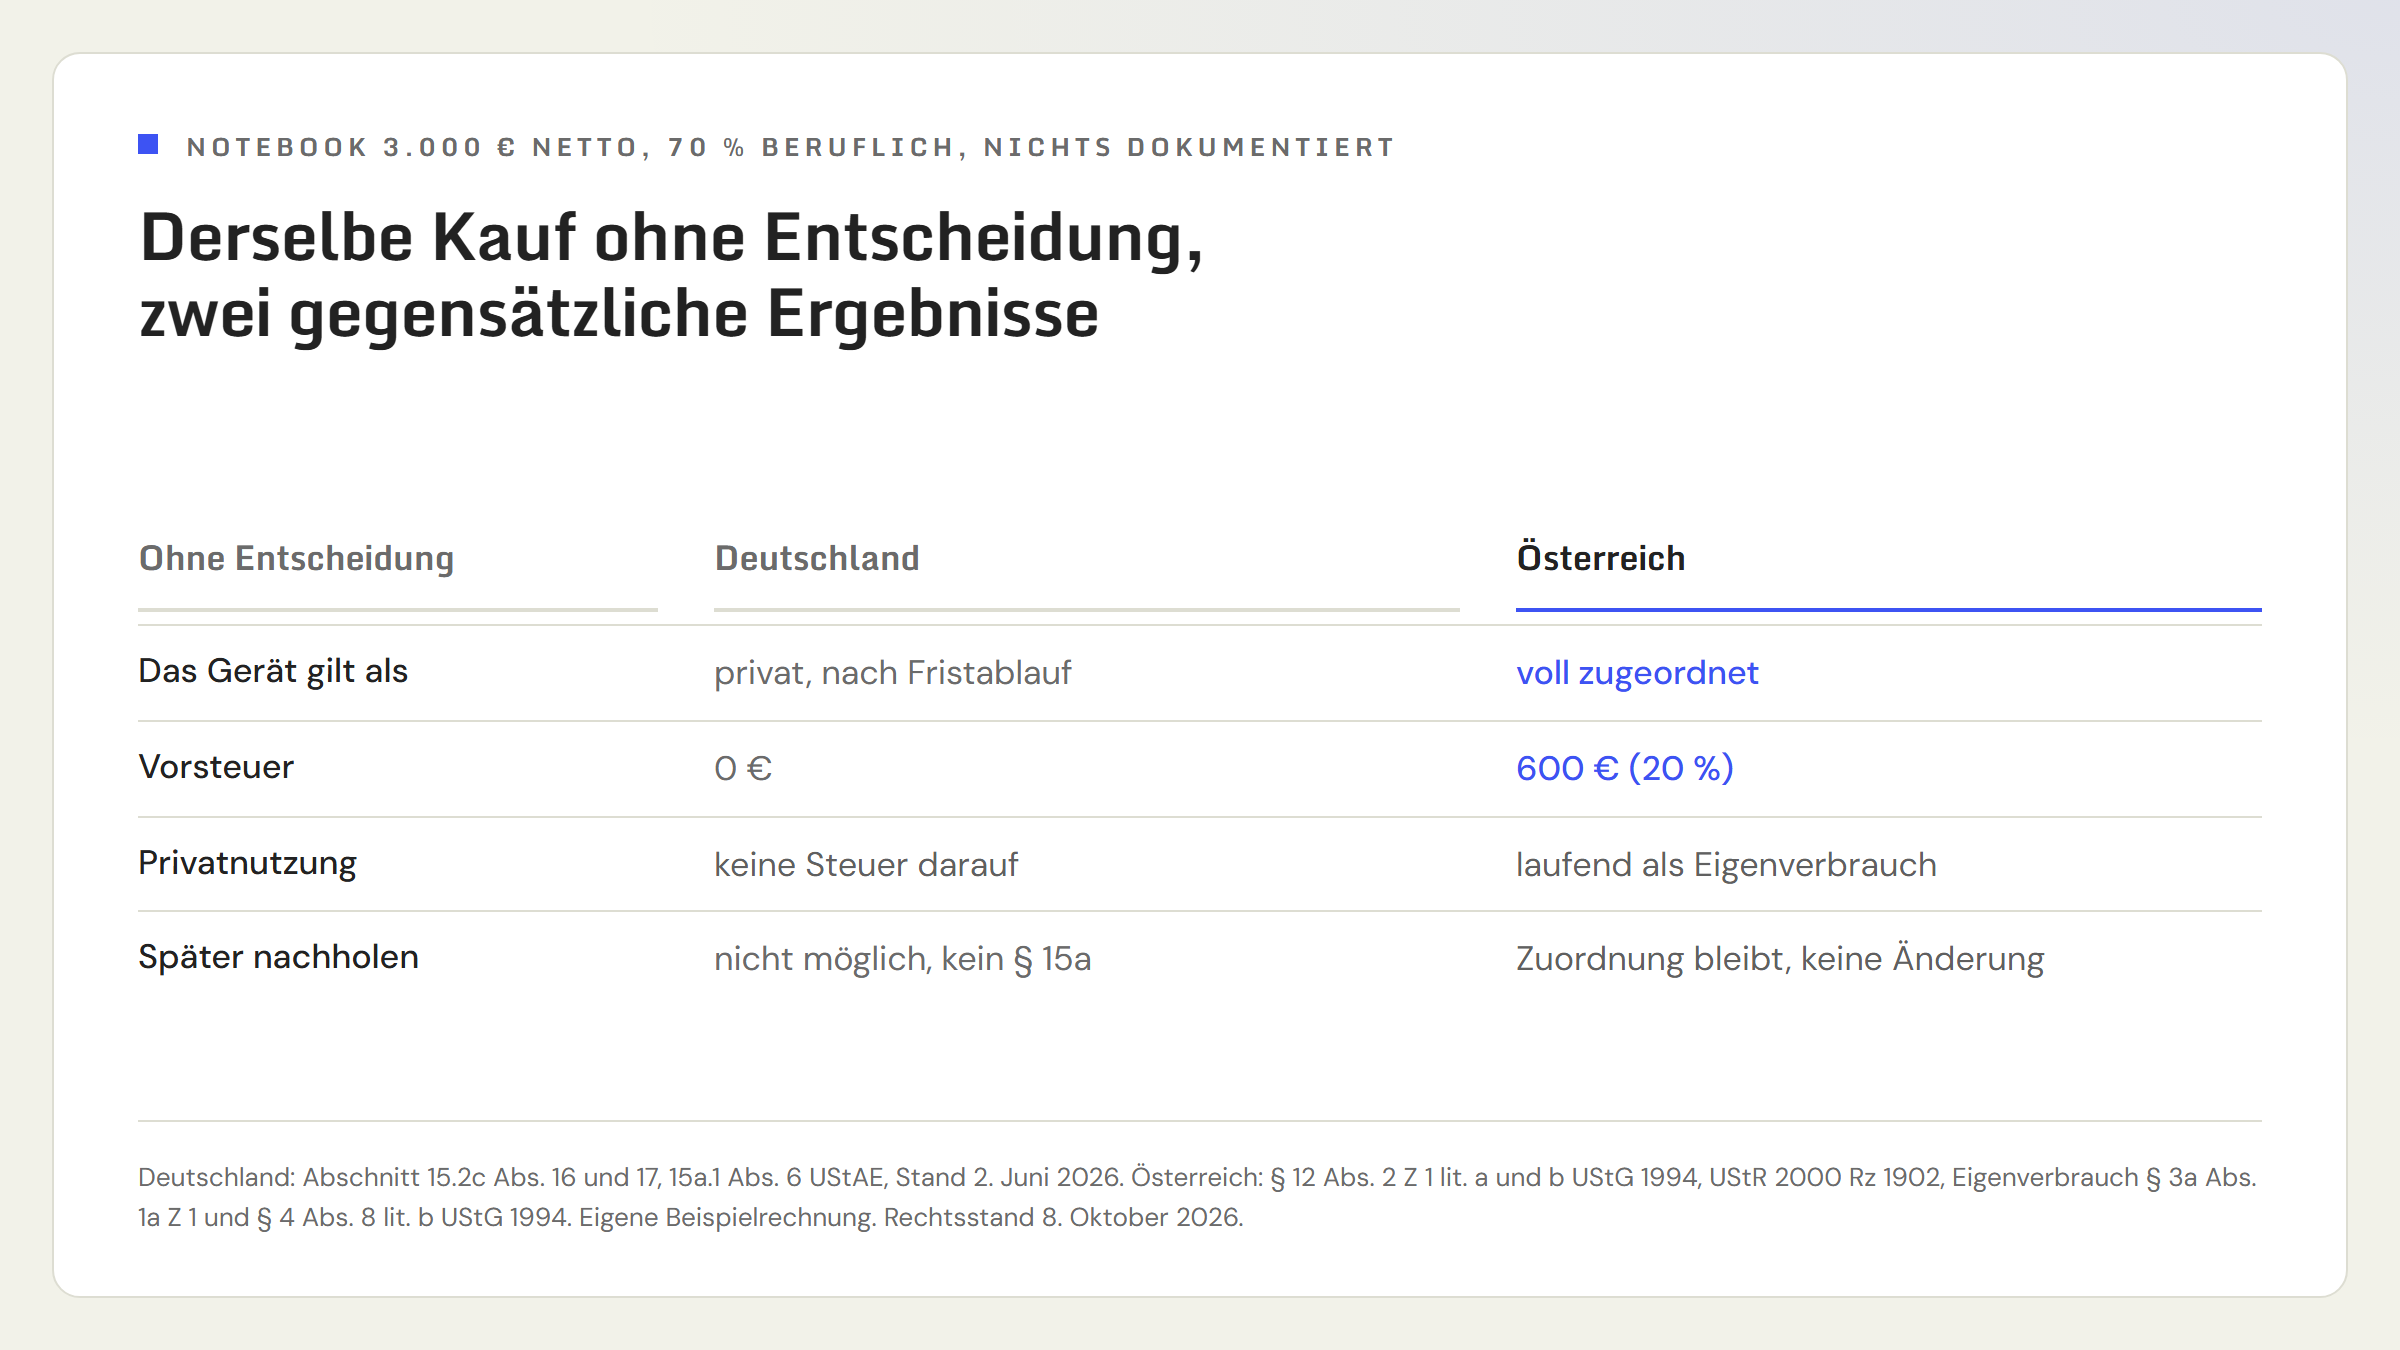
| Du tust nichts Erkennbares | gilt nach Fristablauf als privat, 0 Euro Vorsteuer | gilt als voll zugeordnet, 600 Euro Vorsteuer, die Privatnutzung wird laufend als Eigenverbrauch versteuert |
| Du willst nur den betrieblichen Anteil | Vorsteuer anteilig ziehen, keine gesonderte Mitteilung nötig | schriftliche Mitteilung bis Ende des Veranlagungszeitraums, dann 420 Euro bei 70 Prozent |
| Frist | regelmäßig 31. Juli des Folgejahres | Ende des Veranlagungszeitraums, beim Kalenderjahr 31. Dezember |
Die Privatnutzung eines voll zugeordneten Gegenstands versteuerst du in Österreich als Eigenverbrauch nach § 3a Abs. 1a Z 1 UStG 1994, bemessen nach den auf die Nutzung entfallenden Kosten (§ 4 Abs. 8 lit. b UStG 1994). Der Veranlagungszeitraum ist das Kalenderjahr, außer du hast ein abweichendes Wirtschaftsjahr ausdrücklich als Veranlagungszeitraum gewählt (§ 20 Abs. 1 UStG 1994).
Eine Ausnahme kennt Österreich, die Deutschland so nicht hat: Für Pkw, Kombis und Motorräder gibt es nach § 12 Abs. 2 Z 2 lit. b UStG 1994 grundsätzlich gar keinen Vorsteuerabzug, die Zuordnungsfrage stellt sich dort also nicht. Elektrofahrzeuge mit 0 Gramm CO2-Ausstoß kehren über Z 2a zu den allgemeinen Regeln zurück. Mehr zum Auto steht in Firmenwagen privat nutzen.
Warum die verpasste Frist auch später noch kostet
Man könnte denken: Dann hole ich die Vorsteuer eben später, wenn ich das Gerät mehr beruflich nutze. Dafür gibt es die Vorsteuerberichtigung nach § 15a UStG, die über fünf Jahre Änderungen der Nutzung ausgleicht. Nur greift sie hier nicht. Abschnitt 15a.1 Abs. 6 UStAE sagt: "Eine Berichtigung des Vorsteuerabzugs ist nur möglich, wenn und soweit die bezogenen Leistungen im Zeitpunkt des Leistungsbezugs dem Unternehmen zugeordnet wurden." Ausdrücklich ausgeschlossen ist der Fall, dass ein Gegenstand beim Kauf dem nichtunternehmerischen Bereich zugeordnet und später unternehmerisch verwendet wird. Ebenso ausgeschlossen: ein Gegenstand, der beim Kauf unter 10 Prozent beruflich genutzt wurde und die Grenze erst später überschreitet.
Für dich heißt das: Was beim Kauf nicht im Unternehmen gelandet ist, kommt dort umsatzsteuerlich nie mehr an. Das betrifft auch die anteilige Zuordnung. Ordnest du 70 Prozent zu und nutzt das Gerät ab dem zweiten Jahr zu 95 Prozent beruflich, bleiben die nicht zugeordneten 30 Prozent ohne Vorsteuer. Die volle Zuordnung hält dir diese Tür offen, die anteilige schließt sie.
Österreich ist an dieser Stelle ähnlich streng, nur von der anderen Seite: Laut Rz 1902 UStR 2000 ist "eine spätere Änderung der Zuordnung nicht zulässig". Wer eine Teilzuordnung mitgeteilt hat, bleibt dabei.
Dasselbe Prinzip gilt für Kleinunternehmer, die später in die Regelbesteuerung wechseln. Die Vorsteuerberichtigung beim Wechsel funktioniert nur für Gegenstände, die dem Unternehmen zugeordnet sind. Wie der Wechsel insgesamt abläuft, steht in Vom Kleinunternehmer zur Regelbesteuerung.
Und bei Gebäuden? Dort haben beide Länder den Vorsteuerabzug für den privat genutzten Teil ohnehin ausgeschlossen, Deutschland in § 15 Abs. 1b UStG, Österreich in § 12 Abs. 3 Z 4 UStG 1994. Die Zuordnung ist trotzdem nicht egal: Wandelst du in Deutschland später private Räume in Büroräume um, gibt es dafür keine Berichtigung, wenn diese Gebäudeteile beim Bau dem Privatbereich zugeordnet waren (Abschnitt 15a.1 Abs. 6 Satz 2 Nr. 4 UStAE). Für das Arbeitszimmer selbst siehe Arbeitszimmer und Homeoffice absetzen.
Was du beim Kauf konkret erledigst
Die Entscheidung kostet dich beim Kauf zwei Minuten. Nachträglich kostet sie im schlechtesten Fall den gesamten Vorsteuerbetrag.
In beiden Ländern:
- Nutzung schätzen und notieren. Ein Satz reicht: "Notebook, Kauf 14.10.2026, geschätzt 70 Prozent beruflich." Liegt die Schätzung unter 10 Prozent, ist die Sache erledigt: keine Vorsteuer.
- Rechnung auf das Unternehmen ausstellen lassen, mit Firmenname oder deinem Namen samt Unternehmensbezug. Das ist zugleich ein Beweisanzeichen und eine Voraussetzung für den Vorsteuerabzug, siehe Eingangsrechnungen prüfen.
- Beleg sofort erfassen, auch wenn privat bezahlt wurde. Der Fehler entsteht fast immer dadurch, dass ein Kauf erst bei der Jahreserklärung wieder auftaucht.
In Deutschland:
- Vorsteuer in der nächsten Voranmeldung ziehen, voll oder anteilig, je nachdem, welchen Weg du willst. Damit ist die Zuordnung dokumentiert.
- Hast du das verpasst: spätestens bis zum 31. Juli des Folgejahres nachholen oder dem Finanzamt schriftlich mitteilen. Verlass dich nicht auf die verlängerte Abgabefrist deiner Steuerberatung.
- Im Zweifel voll zuordnen, wenn sich die Nutzung noch ändern kann. Die Wertabgabe ist kleiner als das Risiko, dass ein später beruflich genutzter Anteil dauerhaft ohne Vorsteuer bleibt.
In Österreich:
- Nichts tun heißt volle Zuordnung. Dann ziehst du die volle Vorsteuer und versteuerst die Privatnutzung laufend als Eigenverbrauch.
- Willst du nur den betrieblichen Teil, schick dem Finanzamt bis zum Ende des Veranlagungszeitraums eine schriftliche Mitteilung. Verlass dich nicht darauf, dass eine Zahl in der Voranmeldung oder der Jahreserklärung diese Mitteilung ersetzt: Das Gesetz verlangt sie ausdrücklich, und die Jahreserklärung kommt ohnehin erst nach Ablauf der Frist. Bei einem Kauf im Dezember bleiben dir also unter Umständen nur Tage.
Die Zuordnung ist eine von wenigen Steuerentscheidungen, die nur einmal im Leben eines Gegenstands fallen. Wer sie beim Kauf trifft, muss sie nie wieder anfassen.