Du bestellst Bauteile bei einem Hersteller in Shenzhen oder ein Messgerät bei einem Händler in Ohio. Die Rechnung des Lieferanten kommt ohne Umsatzsteuer, und das ist richtig so. Die Steuer kommt trotzdem, nur von anderer Seite: An der Grenze entstehen Zoll und Einfuhrumsatzsteuer. Die beiden sehen auf der Abrechnung des Paketdienstes gleich aus, sind steuerlich aber zwei verschiedene Dinge. Der Zoll bleibt bei dir als Kosten hängen. Die Einfuhrumsatzsteuer bekommst du als Vorsteuer zurück, wenn drei Bedingungen stimmen.
Dieser Beitrag behandelt die Einkaufsseite. Wie der Verkauf in ein Drittland läuft, steht im Beitrag zur Ausfuhrlieferung, der Einkauf aus anderen EU-Staaten im Beitrag zum innergemeinschaftlichen Erwerb.
Was fällt an, wenn Ware aus einem Drittland ankommt?
Die Einfuhr eines Gegenstands aus dem Drittland ist ein eigener steuerbarer Umsatz: in Deutschland nach § 1 Abs. 1 Nr. 4 UStG, in Österreich nach § 1 Abs. 1 Z 3 UStG 1994. Es kommt nicht darauf an, ob ein Unternehmen oder eine Privatperson einführt, und auch nicht darauf, ob du etwas gekauft oder geschenkt bekommen hast. Die Steuer hängt am Grenzübertritt der Ware.
| Deutschland | Österreich | |
|---|---|---|
| Name | Einfuhrumsatzsteuer (EUSt) | Einfuhrumsatzsteuer (EUSt) |
| Steuersatz | 19 %, ermäßigt 7 % | 20 %, ermäßigt 10 % oder 13 % |
| Wer erhebt | Zollverwaltung (§ 21 UStG) | Zollamt Österreich (§ 26 Abs. 3 Z 1 UStG 1994) |
| Bemessungsgrundlage | Zollwert plus Zuschläge (§ 11 UStG) | Zollwert plus Zuschläge (§ 5 UStG 1994) |
| Freigrenze | keine, seit 01.07.2021 | keine, seit 01.07.2021 |
Die frühere Befreiung für Sendungen bis 22 Euro gibt es seit dem 1. Juli 2021 nicht mehr. Seither ist nach der Darstellung des österreichischen Finanzministeriums "grundsätzlich für jede Sendung ab dem ersten Cent eine Zollanmeldung abzugeben und die Umsatzsteuer zu entrichten". Das gilt in Deutschland genauso, die Regel stammt aus dem EU-weiten E-Commerce-Paket.
Der Zoll ist eine zweite, davon getrennte Abgabe. Seine Höhe hängt von der Warennummer im Zolltarif und vom Ursprungsland ab, bei vielen Waren liegt er bei null, bei anderen im zweistelligen Prozentbereich. Was beim Zoll seit Juli 2026 neu ist, steht weiter unten.
Wie wird die Einfuhrumsatzsteuer berechnet?
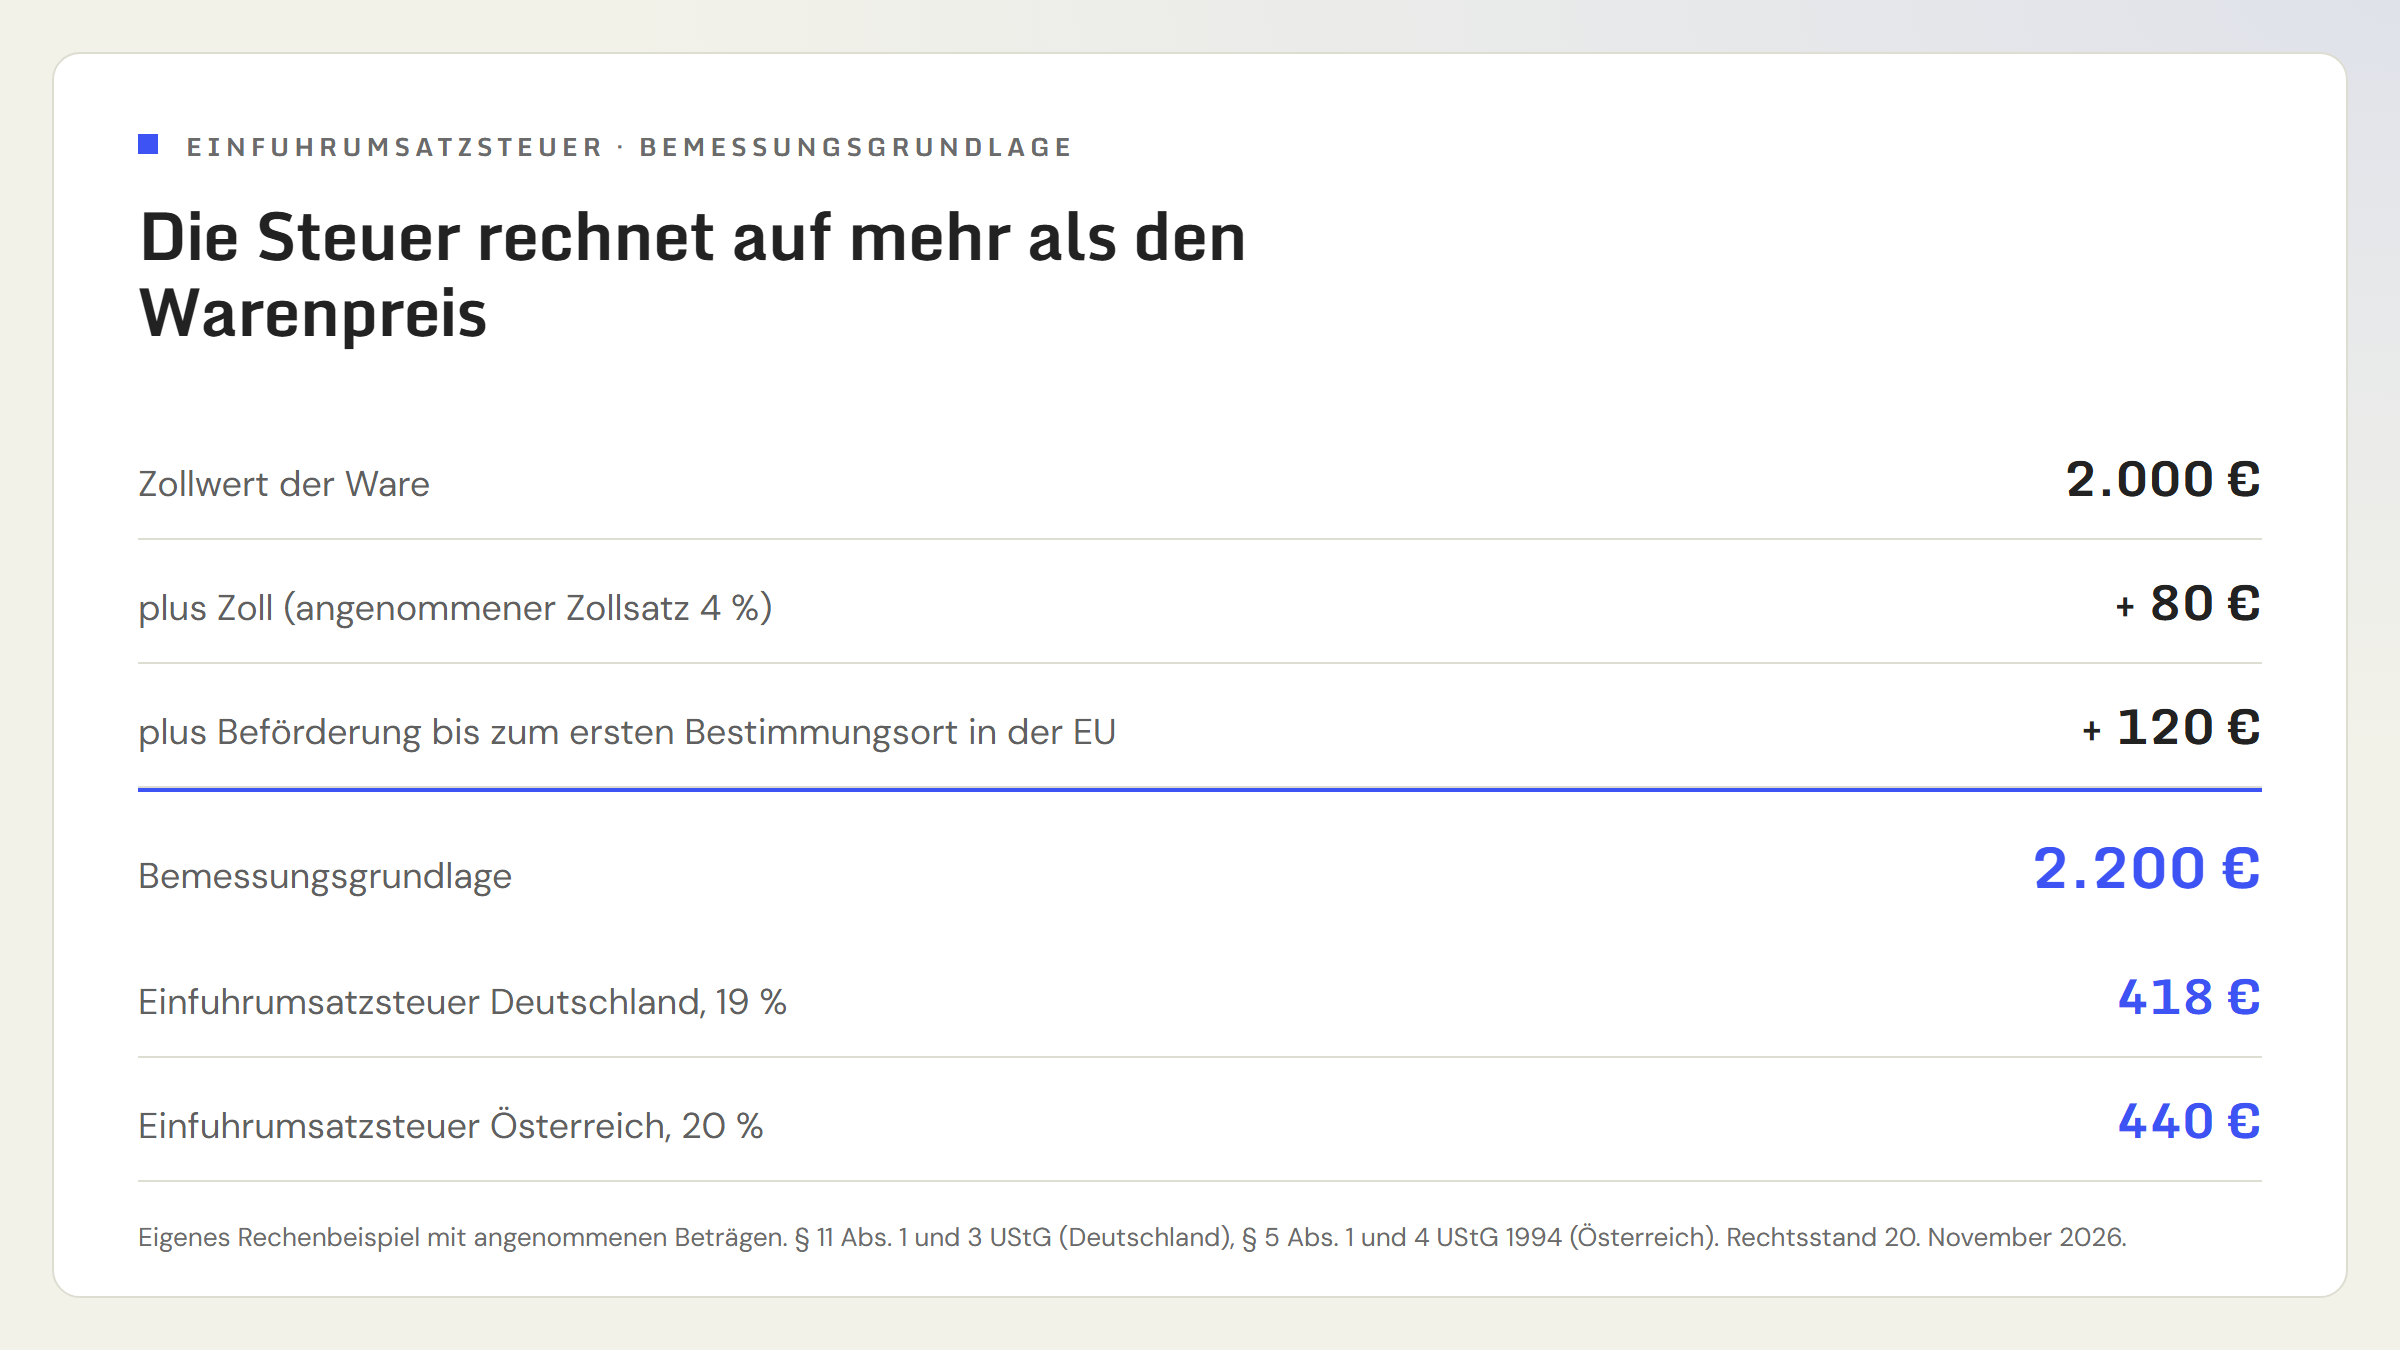
Der häufigste Rechenfehler: 19 oder 20 Prozent auf den Rechnungsbetrag des Lieferanten. Die Bemessungsgrundlage ist größer. Ausgangspunkt ist der Zollwert, und dazu kommen nach § 11 Abs. 3 UStG beziehungsweise § 5 Abs. 4 UStG 1994, soweit sie nicht schon enthalten sind:
- der Zoll selbst und andere Einfuhrabgaben,
- Verbrauchsteuern, falls die Ware welche auslöst,
- die Beförderungskosten bis zum ersten Bestimmungsort in der EU (in Österreich nennt das Gesetz zusätzlich Versicherung, Verpackung und Provisionen).
Die Einfuhrumsatzsteuer selbst gehört nicht zur Bemessungsgrundlage. Du zahlst also Steuer auf den Zoll, aber keine Steuer auf die Steuer.
Beispiel mit angenommenen Beträgen: Zollwert der Ware 2.000 Euro, Zollsatz 4 Prozent, Fracht vom EU-Eingangshafen bis zu deinem Lager 120 Euro.
| Position | Betrag |
|---|---|
| Zollwert | 2.000 Euro |
| Zoll 4 % | 80 Euro |
| Beförderung bis zum ersten Bestimmungsort | 120 Euro |
| Bemessungsgrundlage | 2.200 Euro |
| EUSt Deutschland 19 % | 418 Euro |
| EUSt Österreich 20 % | 440 Euro |
Lautet die Lieferantenrechnung auf Dollar oder Yuan, rechnet der Zoll mit seinen eigenen Zollwertkursen um. Die weichen vom Kurs ab, den du für deine Buchhaltung verwendest. Mehr dazu im Beitrag zur Rechnung in Fremdwährung.
Wann bekommst du die Einfuhrumsatzsteuer als Vorsteuer zurück?
Für regelbesteuerte Unternehmen ist die Einfuhrumsatzsteuer ein durchlaufender Posten. Der Gesetzeswortlaut ist in beiden Ländern kurz, unterscheidet sich aber in einem Wort.
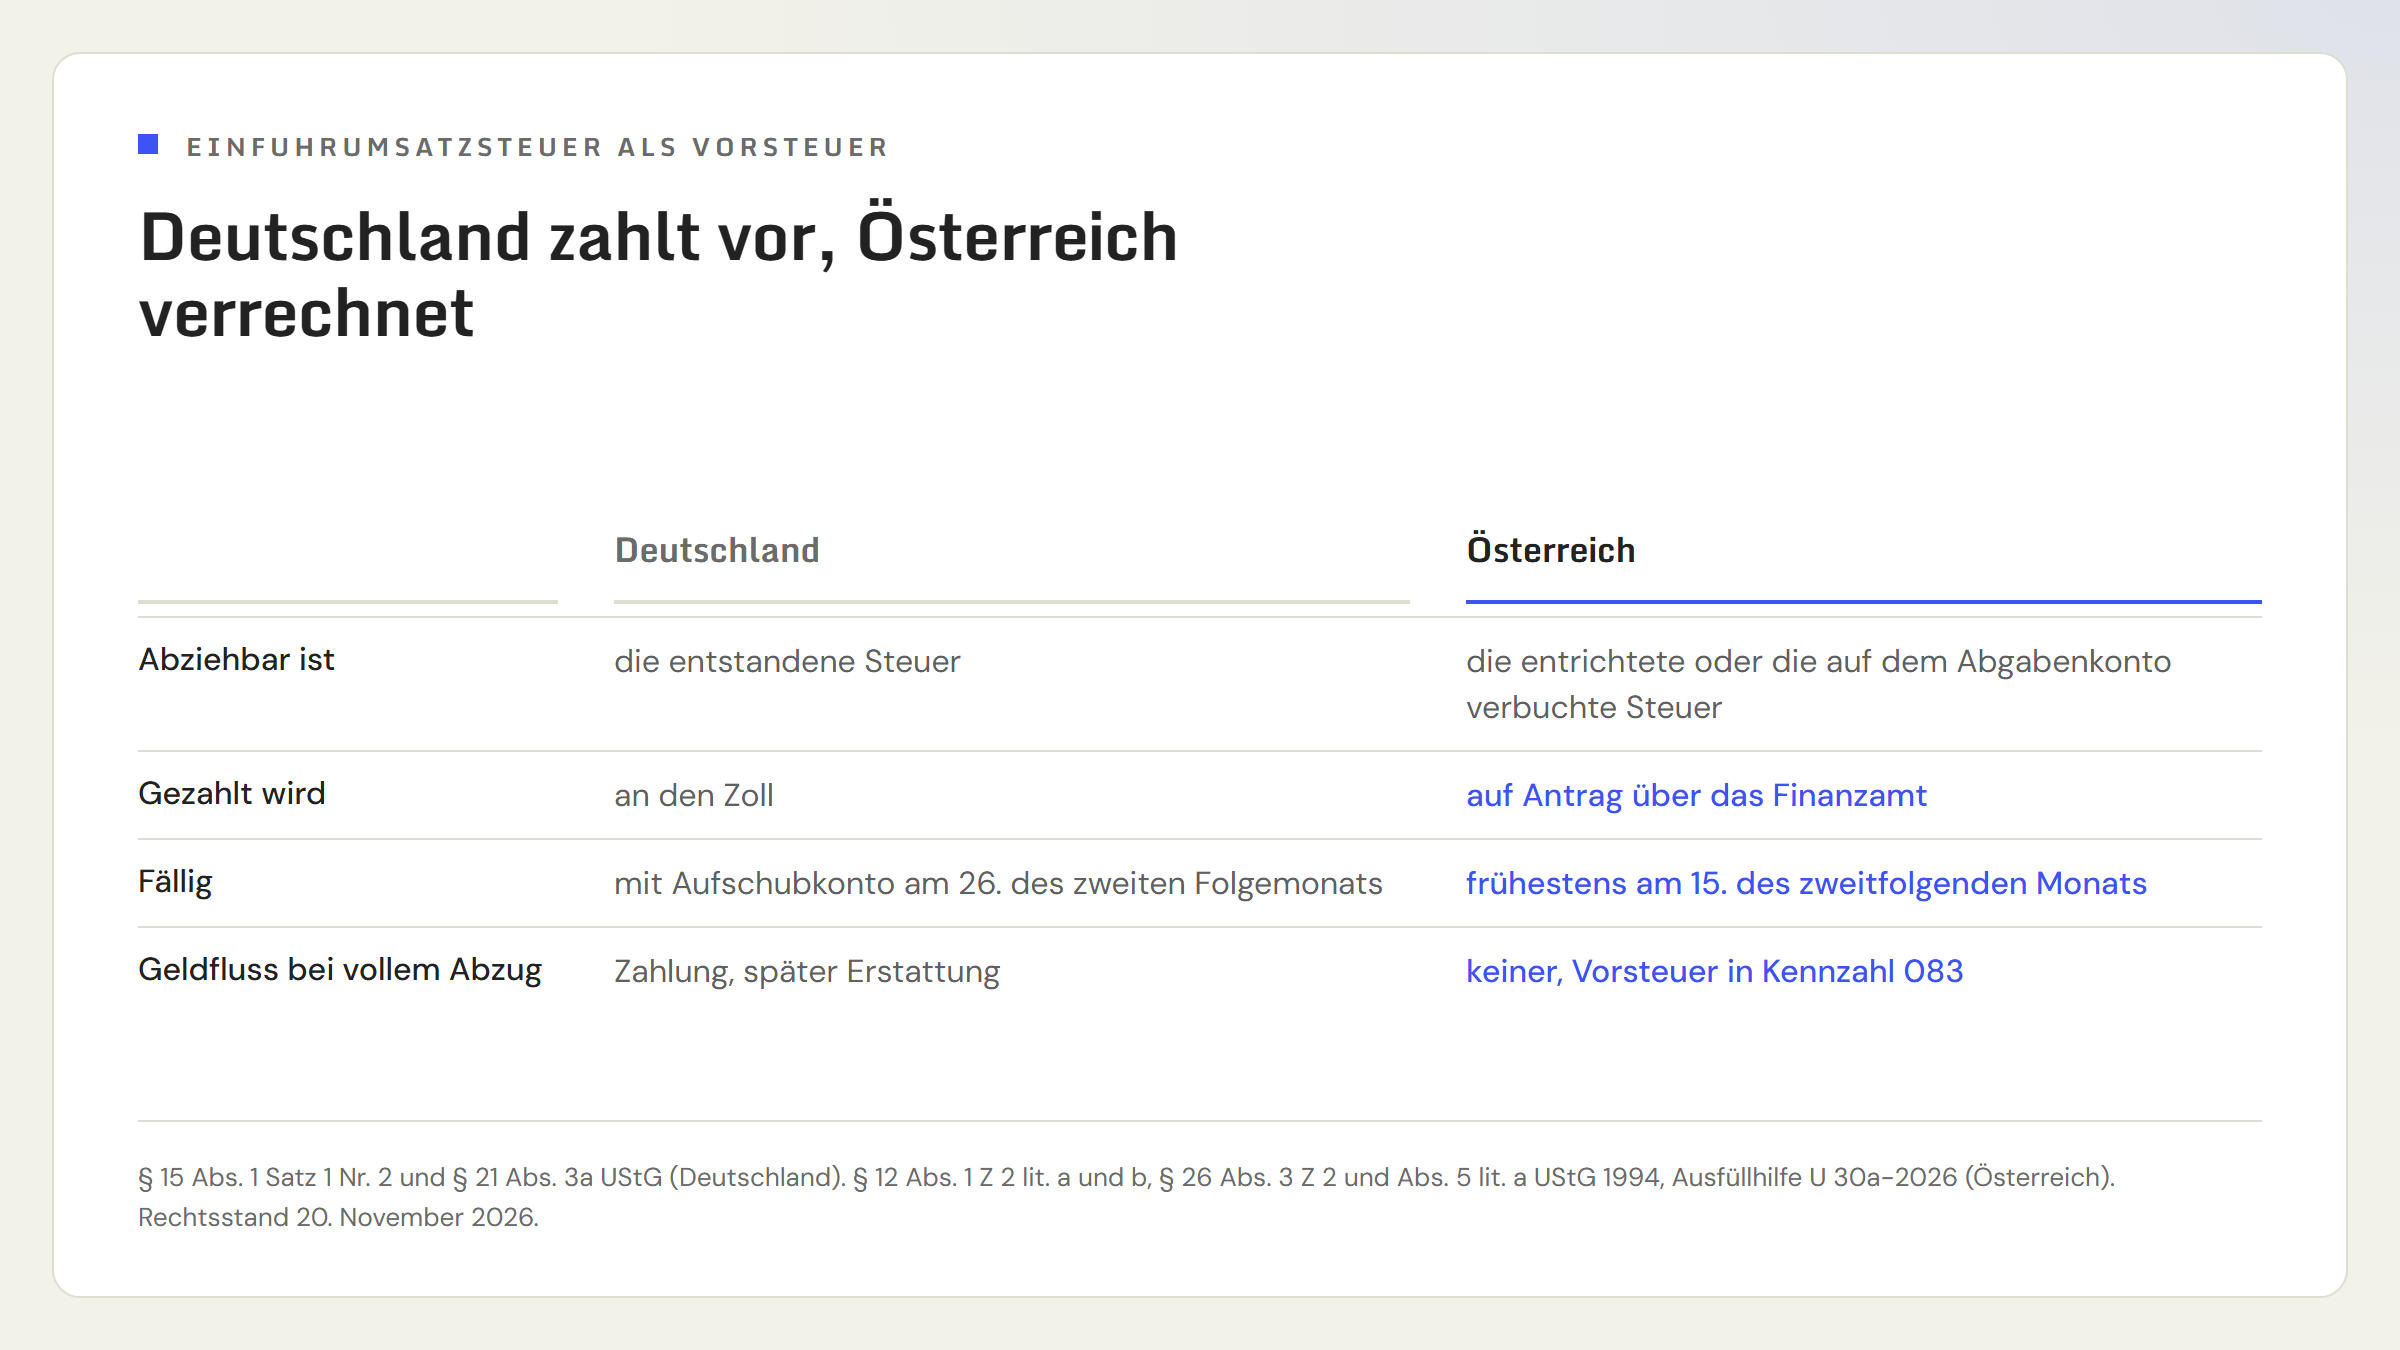
Deutschland: Abziehbar ist nach § 15 Abs. 1 Satz 1 Nr. 2 UStG "die entstandene Einfuhrumsatzsteuer für Gegenstände, die für sein Unternehmen nach § 1 Absatz 1 Nummer 4 eingeführt worden sind". Es genügt, dass die Steuer entstanden ist. Bezahlt haben musst du sie für den Abzug noch nicht.
Österreich: Abziehbar ist nach § 12 Abs. 1 Z 2 lit. a UStG 1994 "die entrichtete Einfuhrumsatzsteuer für Gegenstände, die für sein Unternehmen eingeführt worden sind". Hier muss die Steuer bezahlt sein. Daneben steht lit. b für den Fall, dass die Steuer über das Finanzamt läuft: dann ist "die geschuldete und auf dem Abgabenkonto verbuchte Einfuhrumsatzsteuer" abziehbar.
Drei Bedingungen entscheiden in beiden Ländern, ob der Abzug klappt:
- Du bist zum Vorsteuerabzug berechtigt. Kleinunternehmer sind es nicht, dazu unten mehr.
- Die Ware wurde für dein Unternehmen eingeführt. Nach der Verwaltungspraxis kommt es darauf an, wer im Zeitpunkt der Einfuhr die Verfügungsmacht über die Ware hatte. Die WKO formuliert es für Österreich so: Nur der Unternehmer, der zu diesem Zeitpunkt umsatzsteuerlich über den Gegenstand verfügen konnte, darf die EUSt abziehen. In Deutschland regelt das Abschnitt 15.8 des Umsatzsteuer-Anwendungserlasses. Wer die Abgaben bloß bezahlt hat, ist damit nicht automatisch der Abzugsberechtigte.
- Du hast den zollamtlichen Beleg. In Deutschland ist das laut Zoll der Einfuhrabgabenbescheid oder ein vom Zollamt bescheinigter Ersatzbeleg; bei Abfertigung über das IT-Verfahren ATLAS reicht der elektronisch übermittelte Bescheid oder sein Ausdruck.
Der dritte Punkt ist die klassische Falle im Alltag. Paketdienste und Speditionen legen die Abgaben aus und stellen sie dir danach in Rechnung, oft zusammen mit einer eigenen Vorlageprovision. Diese Rechnung ist kein Vorsteuerbeleg für die Einfuhrumsatzsteuer. Die Einfuhrumsatzsteuer ist keine Leistung des Paketdienstes, sondern eine Abgabe, die er für dich verauslagt hat. Den Abzug trägt der Abgabenbescheid, und den musst du beim Dienstleister anfordern, falls er nicht mitgeschickt wird. Aus der Rechnung des Paketdienstes selbst ziehst du nur die Umsatzsteuer auf seine eigene Leistung ab, also etwa auf die Vorlageprovision, nach den normalen Regeln für Eingangsrechnungen.
Achte bei der Bestellung auch auf die Lieferbedingung. Liefert der Verkäufer "verzollt und versteuert" bis zu dir und tritt selbst als Einführer auf, ist nicht ohne Weiteres klar, dass die Ware für dein Unternehmen eingeführt wurde. Kläre das vor größeren Bestellungen mit deiner Steuerberatung.
Wie läuft die Zahlung in Deutschland und in Österreich?
Hier unterscheiden sich die beiden Länder am stärksten, und der Unterschied kostet oder spart Liquidität.
Deutschland kennt bisher kein Verrechnungsmodell. Die Einfuhrumsatzsteuer wird an den Zoll gezahlt und erst über die Umsatzsteuer-Voranmeldung zurückgeholt. Wer ein eigenes Aufschubkonto beim Zoll hat, zahlt später: Nach § 21 Abs. 3a UStG ist aufgeschobene Einfuhrumsatzsteuer "am 26. des zweiten auf den betreffenden Monat folgenden Kalendermonats fällig". Kleine Betriebe haben in der Regel kein Aufschubkonto, bei ihnen läuft die Zahlung über den Paketdienst oder die Spedition. Ein Verrechnungsmodell nach österreichischem Vorbild ist in Vorbereitung: Das Bundesfinanzministerium hat laut DIHK im Frühjahr 2026 Eckpunkte vorgestellt, nach denen die Steuer nur noch festgestellt und in der Voranmeldung verrechnet würde. Die Teilnahme soll freiwillig sein und Kleinunternehmer ausschließen. Beschlossen ist das nach diesem Stand (29. Mai 2026) nicht.
Österreich hat die Verrechnung seit Oktober 2003. Nach § 26 Abs. 3 Z 2 UStG 1994 hebt nicht das Zollamt, sondern das Finanzamt die Einfuhrumsatzsteuer ein, wenn drei Voraussetzungen erfüllt sind:
- die Steuerschuld ist nach Art. 77 Zollkodex entstanden (die normale Überführung in den freien Verkehr) und es handelt sich um keine nachträgliche Berichtigung,
- du bist Unternehmer, im Inland zur Umsatzsteuer erfasst, und die Gegenstände werden für dein Unternehmen eingeführt,
- du erklärst in der Zollanmeldung, dass du von dieser Regelung Gebrauch machst.
Die Steuer wird dann auf deinem Abgabenkonto verbucht und ist nach § 26 Abs. 5 lit. a frühestens am 15. des zweitfolgenden Monats fällig, also am selben Tag wie die Voranmeldung für diesen Zeitraum. In der UVA trägst du den Vorsteuerabzug unter Kennzahl 083 ein. Die Ausfüllhilfe U 30a des BMF für 2026 stellt dazu klar: "Die Kennzahl 083 betrifft nur den Vorsteuerabzug." Die Schuld selbst trägst du nicht ein, sie steht schon auf dem Abgabenkonto. Bei vollem Vorsteuerabzug fließt damit kein Geld. Wichtig für die Praxis: Die Regelung muss in der Zollanmeldung beantragt werden, laut WKO ist "eine nachträgliche Änderung nach Abgabe der Zollanmeldung nicht mehr möglich". Sag es deiner Spedition also vor der Verzollung.
Wer in Österreich die klassische Variante nutzt und die Steuer beim Zollamt bezahlt, zieht sie nach lit. a ab, sobald sie entrichtet ist. In Deutschland gehört die entstandene Einfuhrumsatzsteuer in die dafür vorgesehene Vorsteuer-Kennzahl der Voranmeldung (in den gängigen Programmen Kennzahl 62).
Was hat sich 2026 beim Zoll geändert?
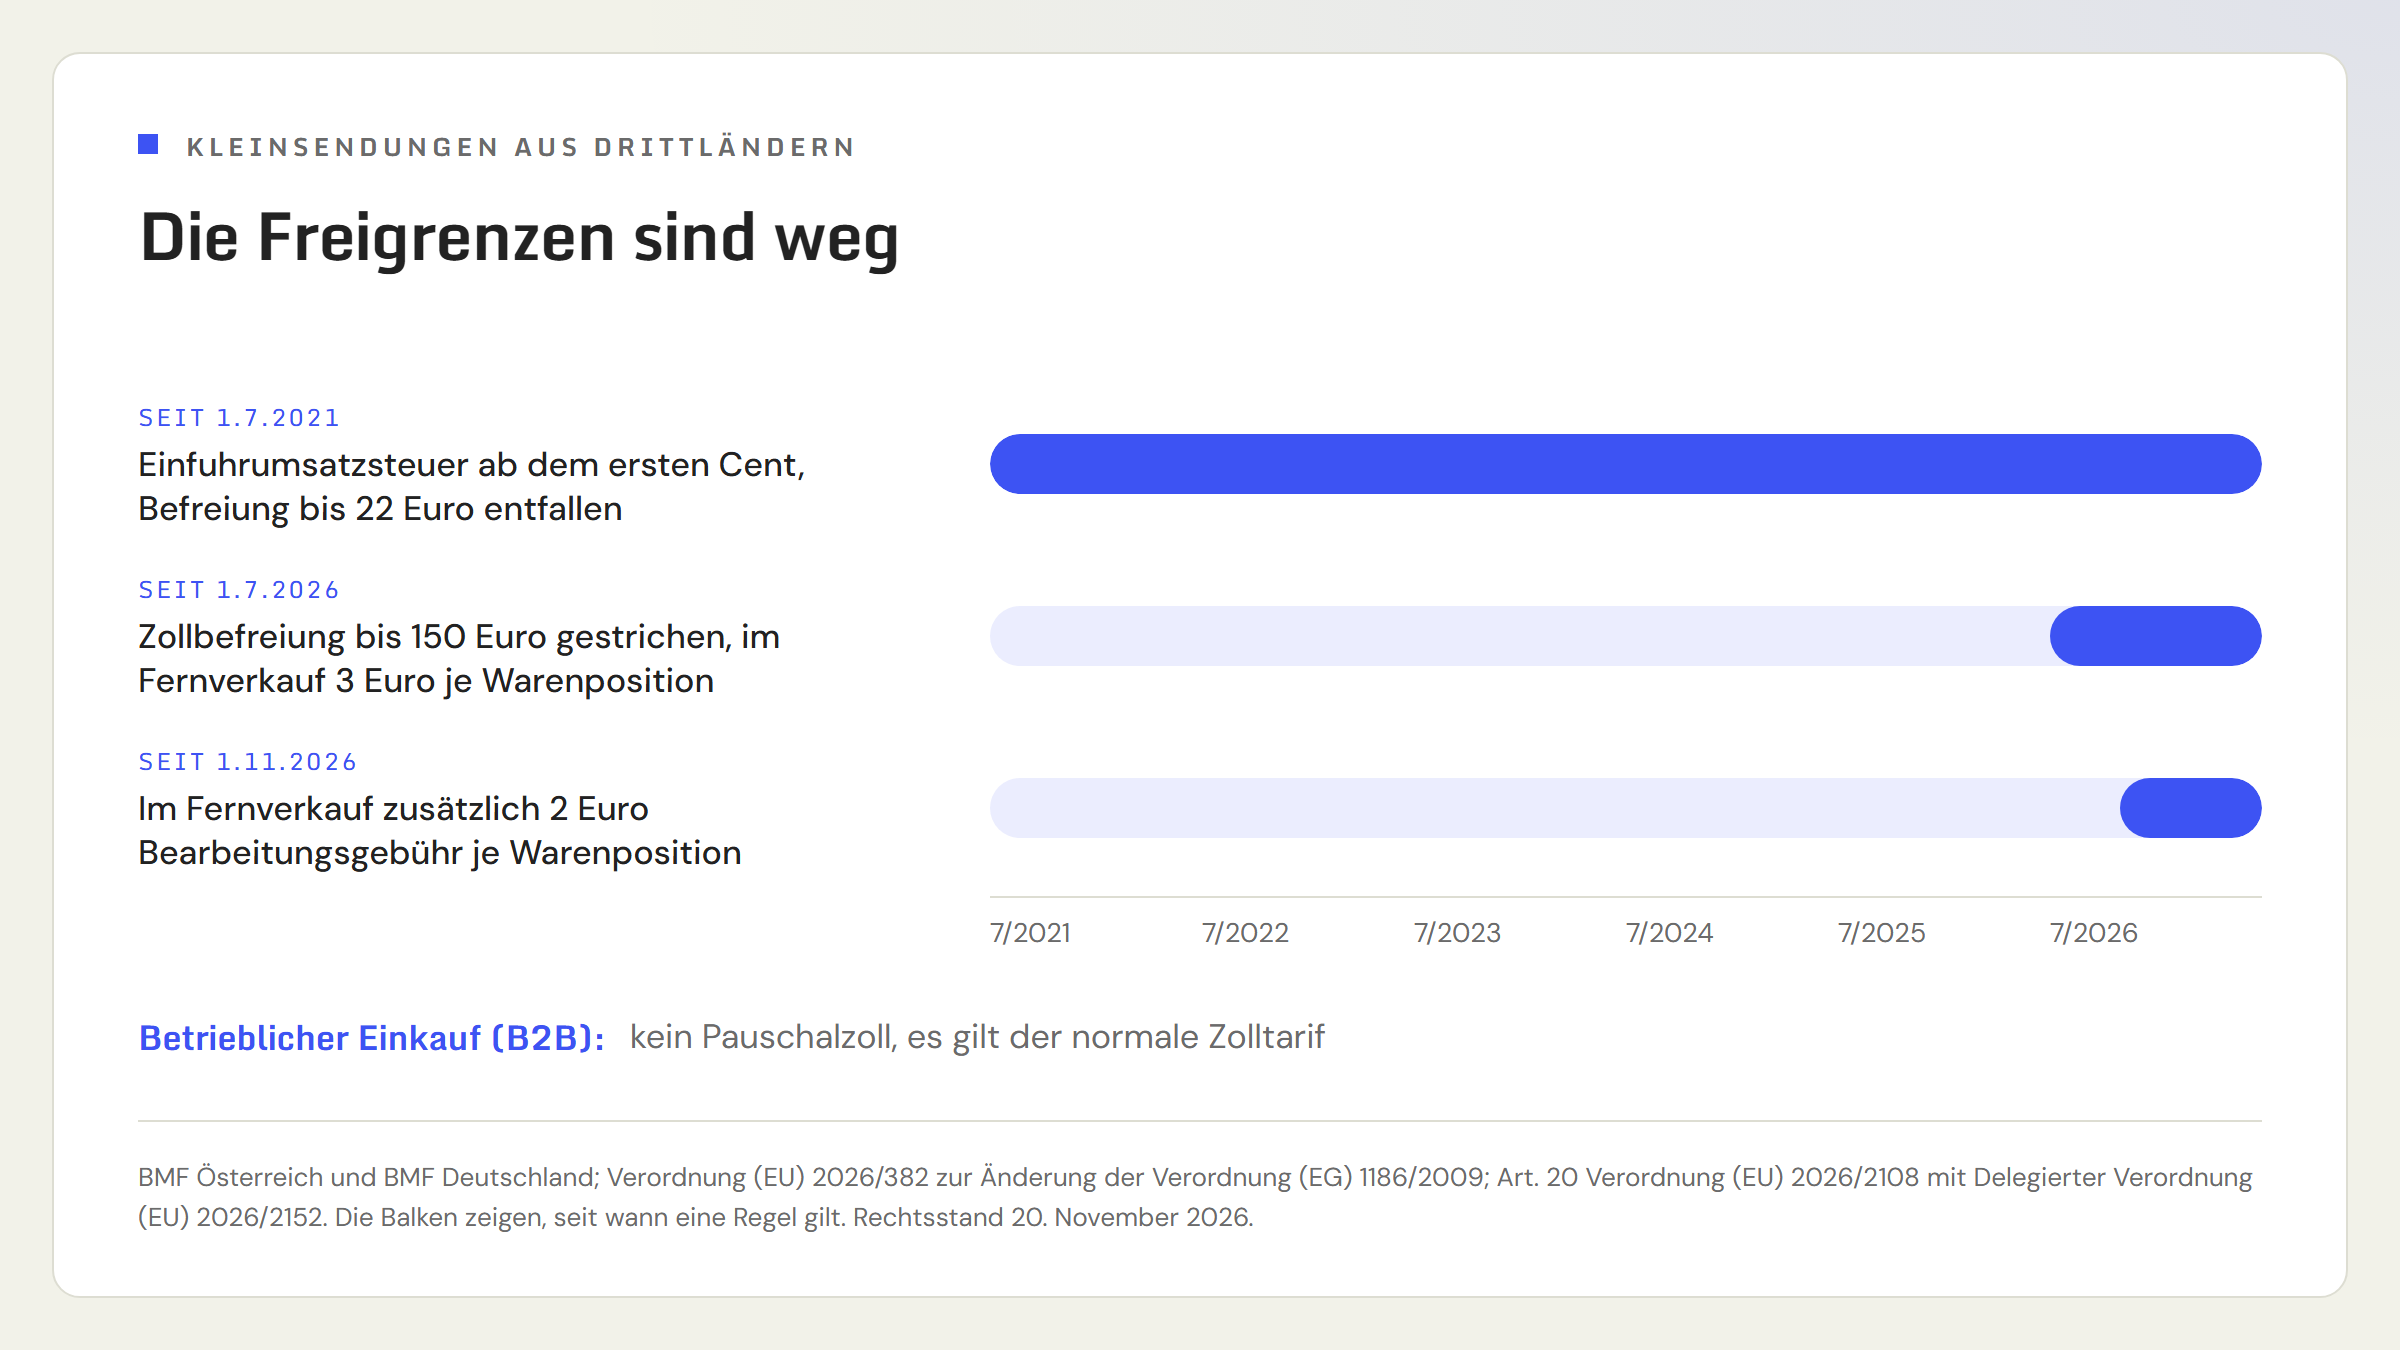
Bis Ende Juni 2026 waren Sendungen mit einem Warenwert bis 150 Euro zollfrei. Diese Befreiung ist gestrichen: Die Verordnung (EU) 2026/382 hat die Zollbefreiungsverordnung (EG) 1186/2009 mit Wirkung zum 1. Juli 2026 geändert, so übereinstimmend das deutsche und das österreichische Finanzministerium. In der Berichterstattung ging es fast nur um den neuen Pauschalzoll von 3 Euro. Für dich als Unternehmen ist die Unterscheidung dahinter wichtiger:
| Fernverkauf an Private (B2C) | Einkauf für dein Unternehmen (B2B) | |
|---|---|---|
| Zoll bei Sendungen bis 150 Euro | pauschal 3 Euro je Warenposition der Zollanmeldung | kein Pauschalzoll, es gelten die allgemeinen Zollbestimmungen |
| Bearbeitungsgebühr der Union | 2 Euro je Warenposition seit 01.11.2026, unabhängig vom Warenwert | grundsätzlich nicht betroffen |
| Einfuhrumsatzsteuer | ja, ab dem ersten Cent | ja, ab dem ersten Cent |
Das österreichische Finanzministerium schreibt dazu ausdrücklich: "Gewerbliche Geschäfte (B2B) oder Sendungen von Privat an Privat (C2C) sind von diesem 3 Euro Zoll nicht betroffen - derartige Sendungen unterliegen den allgemeinen zoll- und steuerrechtlichen Bestimmungen." Der deutsche Zoll knüpft den Pauschalzoll ebenfalls an den Fernverkauf und verweist Sendungen zwischen Unternehmen in die normale Zollbehandlung. Für deinen betrieblichen Einkauf heißt das: Auch die kleine Sendung wird nach dem Zolltarif verzollt. Ob dabei etwas anfällt, entscheidet die Warennummer.
"Je Warenposition" ist wörtlich zu nehmen. Das deutsche Finanzministerium rechnet vor: zehn Paar Socken in einer Sendung kosten einmal 3 Euro, zehn Paar Socken, zwei Kabelbinder und vier Hosen kosten 9 Euro. Seit dem 1. November 2026 kommt bei Fernverkäufen die Bearbeitungsgebühr der Union von 2 Euro je Position dazu. Beides zählt laut Zoll zur Bemessungsgrundlage der Einfuhrumsatzsteuer.
Eine Folge für die Praxis: Bestellst du betrieblich über ein Verbraucherportal, behandelt die Plattform die Sendung häufig wie einen Verkauf an Private und rechnet die Steuer über ihr eigenes Verfahren (Import-One-Stop-Shop) ab. Dann bekommst du in aller Regel weder einen Abgabenbescheid auf deinen Namen noch eine Rechnung, die zum Vorsteuerabzug taugt. Für regelmäßige betriebliche Einkäufe lohnt sich deshalb das Geschäftskundenkonto oder der direkte Kauf beim Hersteller mit sauberer Zollanmeldung auf dein Unternehmen.
Was gilt für Kleinunternehmer?
Die Befreiung für Kleinunternehmer betrifft nur die eigenen Umsätze. An der Grenze wirst du behandelt wie jeder andere Einführer: Zoll und Einfuhrumsatzsteuer fallen an. Der Vorsteuerabzug fehlt dir aber. Der deutsche Zoll nennt Kleinunternehmer ausdrücklich unter denen, die nicht zum Vorsteuerabzug berechtigt sind; in Österreich schließt § 12 Abs. 3 Z 1 UStG 1994 den Abzug der Steuer für die Einfuhr aus, soweit du die Gegenstände zur Ausführung steuerfreier Umsätze verwendest, und die Kleinunternehmer-Umsätze sind steuerfrei.
Im Rechenbeispiel von oben heißt das:
| Regelbesteuert (DE) | Kleinunternehmer (DE) | |
|---|---|---|
| Zoll | 80 Euro | 80 Euro |
| Einfuhrumsatzsteuer | 418 Euro | 418 Euro |
| Vorsteuerabzug | - 418 Euro | 0 Euro |
| Bleibt als Kosten | 80 Euro | 498 Euro |
In Österreich sind es bei 20 Prozent 80 Euro gegen 520 Euro. Das österreichische Verrechnungsmodell hilft dir als Kleinunternehmer nicht weiter: Die Schuld würde zwar auf dem Abgabenkonto verbucht, aber ohne Vorsteuerabzug bleibt sie dort stehen und ist zu zahlen. Die Einfuhrumsatzsteuer gehört bei dir zu den Anschaffungskosten der Ware und damit in die Kalkulation. Details zur Regelung selbst stehen in den Beiträgen zur Kleinunternehmerregelung in Deutschland und zum Kleinunternehmer in Österreich.
Noch ein Hinweis aus der Zoll-Praxis für alle ohne vollen Vorsteuerabzug: Bei dir gleicht sich eine falsch berechnete Einfuhrumsatzsteuer später nicht aus. Der Zoll verlangt deshalb bei diesem Personenkreis genaue Nachweise über die tatsächlichen Kosten. Prüfe den Abgabenbescheid, bevor du ihn ablegst.
Was du vor der nächsten Bestellung klären solltest
- Wer führt ein? Die Zollanmeldung muss auf dein Unternehmen lauten, sonst fehlt dir der Beleg für den Vorsteuerabzug. Für gewerbliche Einfuhren brauchst du außerdem eine EORI-Nummer vom Zoll.
- Was kostet die Ware wirklich? Zoll nach Warennummer, dazu die Einfuhrumsatzsteuer auf Zollwert, Zoll und Fracht. Der Zoll ist immer Kosten, die Einfuhrumsatzsteuer nur ohne Vorsteuerabzug.
- Welcher Beleg kommt an? Einfuhrabgabenbescheid anfordern und zusammen mit der Lieferantenrechnung ablegen. Die Abrechnung des Paketdienstes ersetzt ihn nicht.
- In Österreich: vor der Verzollung mit der Spedition klären, ob die Einfuhrumsatzsteuer über das Abgabenkonto laufen soll. Nachträglich geht es nicht.
- In Deutschland: die Zeit zwischen Zahlung an den Zoll und Erstattung über die Voranmeldung als Liquiditätslücke einplanen.