Du bestellst Material bei einem Lieferanten in Italien, Verpackungen aus Polen oder Bauteile aus den Niederlanden. Kein Zoll, kein Grenzschein - der Binnenmarkt macht es einfach. Bis eine Sache auffällt: Als Kleinunternehmer stellst du keine Umsatzsteuer in Rechnung und ziehst keine Vorsteuer ab. Beim Einkauf aus dem EU-Ausland kann trotzdem Umsatzsteuer anfallen - die Erwerbsteuer. Und die wird bei dir zum echten Aufpreis, weil du sie nicht als Vorsteuer zurückbekommst.
Was passiert wenn du als Kleinunternehmer Ware aus der EU bestellst?
Bestellt ein Unternehmer in Deutschland oder Österreich Waren von einem Unternehmer in einem anderen EU-Mitgliedstaat, heißt das innergemeinschaftlicher Erwerb. Im Regelfall funktioniert das so: Der Lieferant liefert netto als innergemeinschaftliche Lieferung, und der Käufer besteuert den Erwerb in seinem eigenen Land. Für regelbesteuerte Unternehmer ist das ein Nullsummenspiel: Erwerbsteuer melden, im selben Atemzug als Vorsteuer abziehen, Saldo null.
Als Kleinunternehmer in Deutschland oder in Österreich fehlt dir der zweite Schritt. Du hast keinen Vorsteuerabzug. Die Erwerbsteuer bleibt als echter Kostenfaktor an dir hängen.
Ob du überhaupt Erwerbsteuer zahlen musst, hängt davon ab, wie viel du im Kalenderjahr insgesamt aus dem EU-Ausland einkaufst - genauer: von der Erwerbsschwelle.
Wie hoch ist die Erwerbsschwelle - und was zählt dazu?
Solange deine EU-Wareneinkäufe unter der Schwelle bleiben, bist du steuerlich wie eine Privatperson gestellt. Der Lieferant stellt ganz normal mit seiner lokalen Umsatzsteuer in Rechnung, und du hast in deinem Land keine zusätzlichen Meldepflichten.
| Deutschland | Österreich | |
|---|---|---|
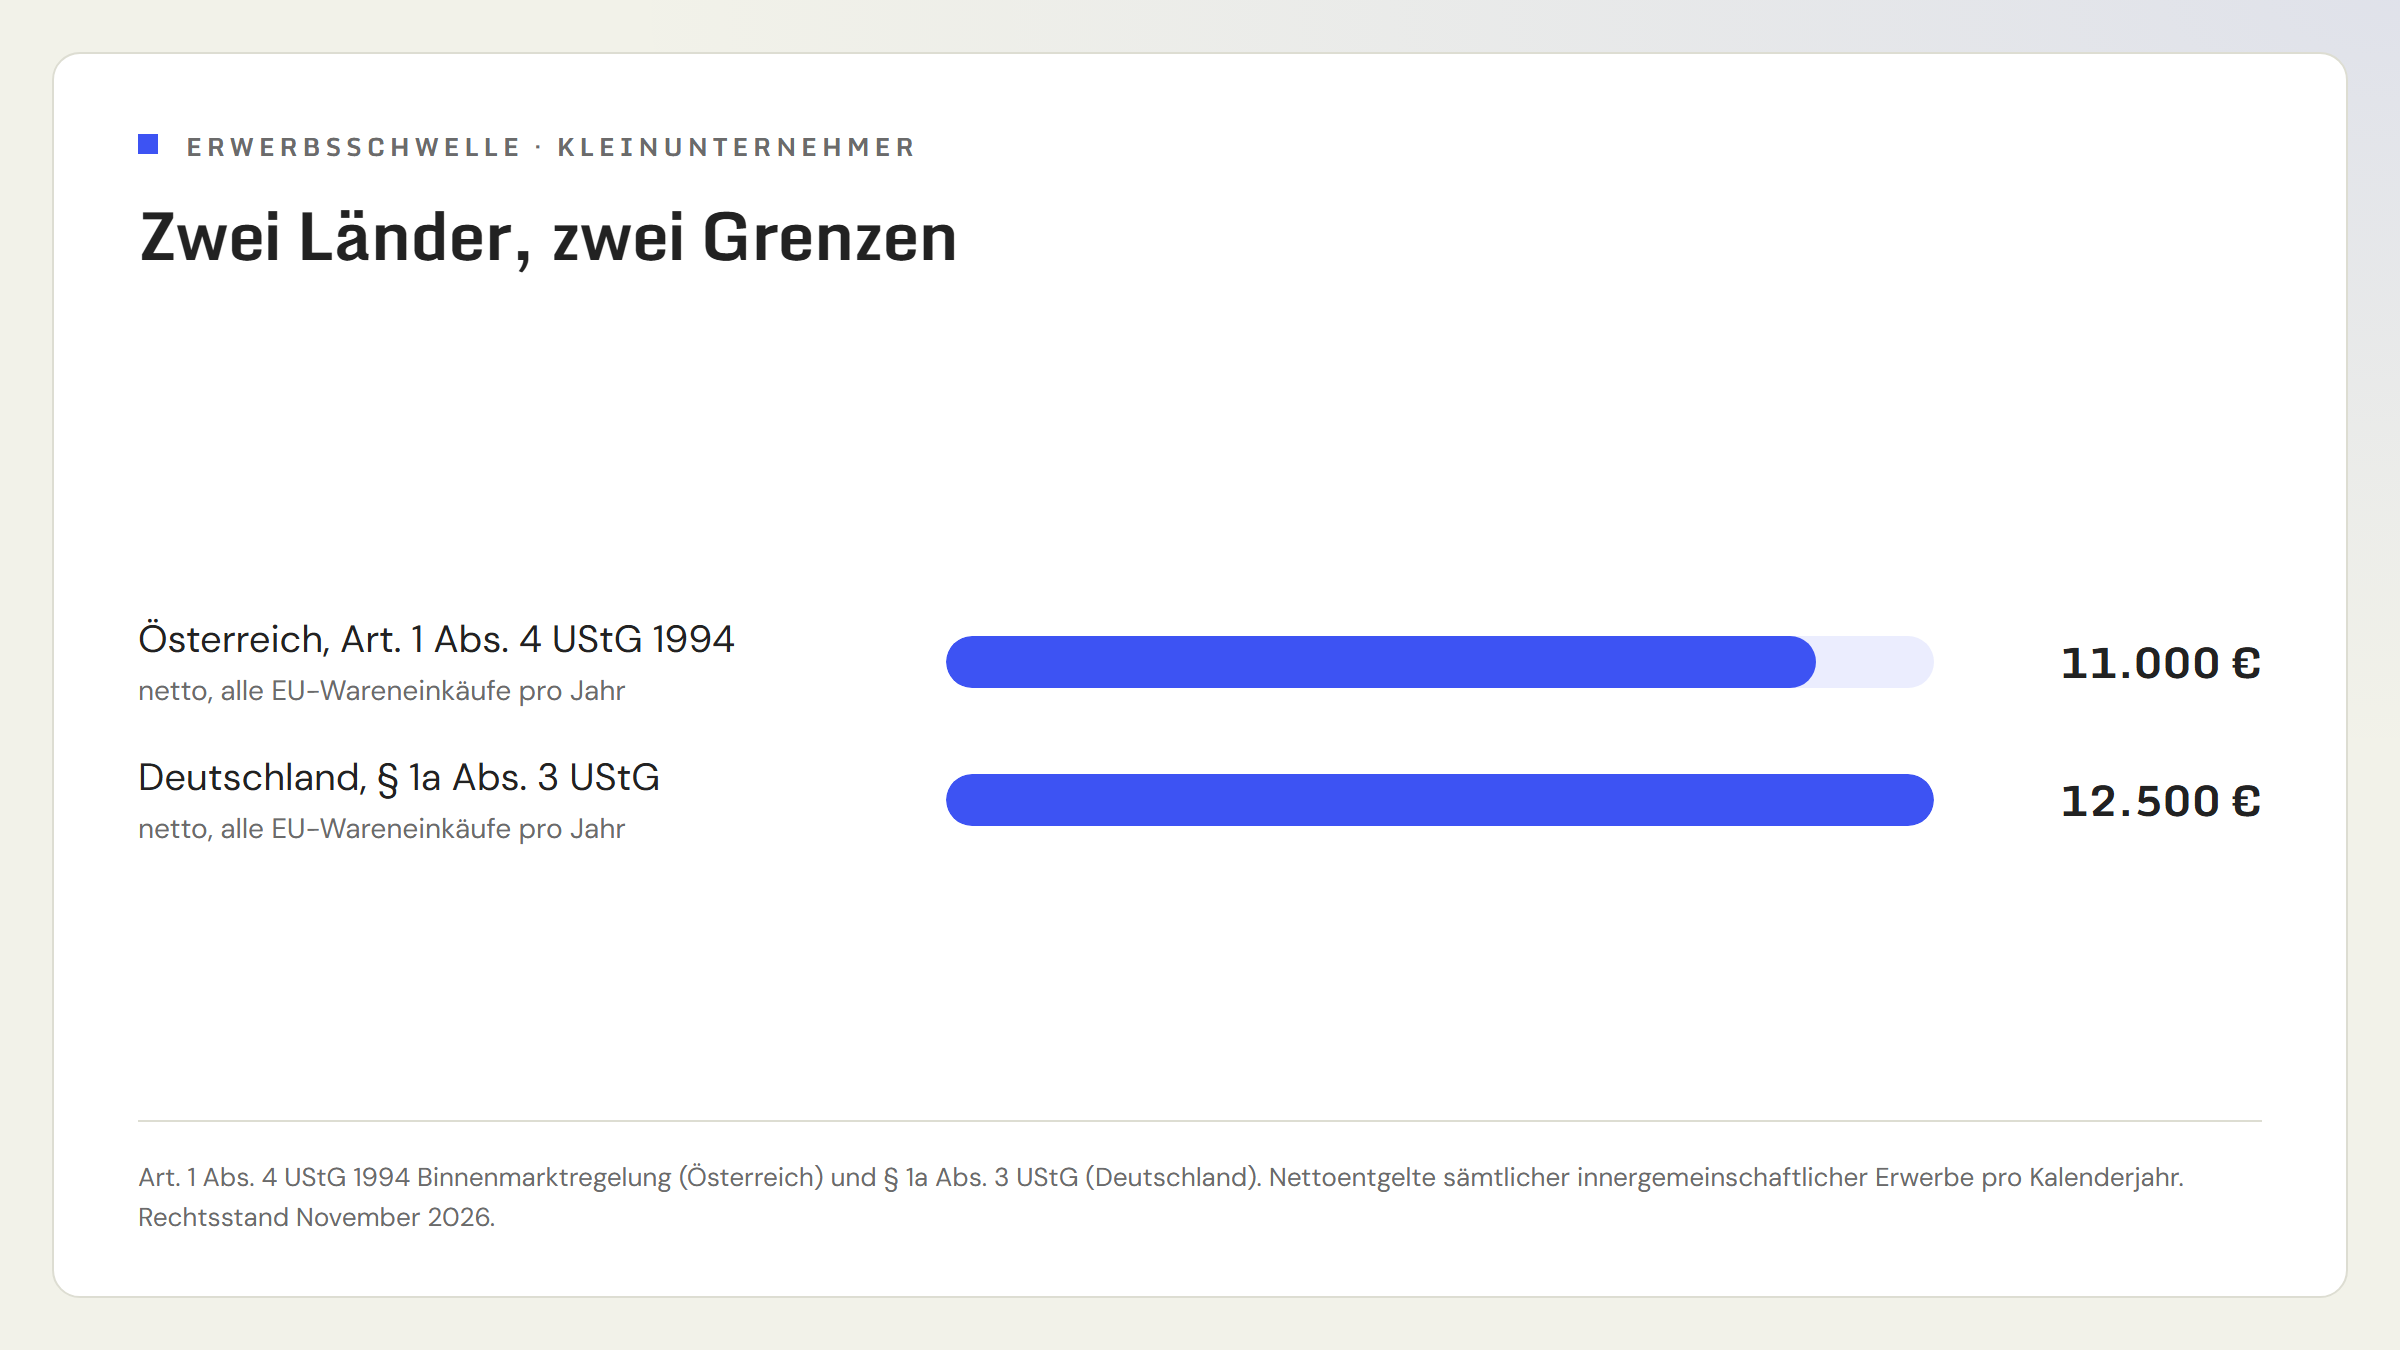
| Schwelle | 12.500 Euro netto | 11.000 Euro netto |
| Rechtsgrundlage | § 1a Abs. 3 UStG | Art. 1 Abs. 4 UStG 1994 Binnenmarktregelung |
| Bezugszeitraum | Vorjahr nicht überschritten UND laufendes Jahr voraussichtlich nicht | Vorjahr nicht überstiegen UND laufendes Jahr noch nicht |
| Ausnahmen | Neue Fahrzeuge und verbrauchsteuerpflichtige Waren sind immer erwerbsteuerpflichtig | Identisch |
Gezählt werden die Nettobeträge aller Warenerwerbe aus dem gesamten EU-Ausland zusammen - nicht pro Lieferant oder pro Land. Ein Beispiel: 4.000 Euro aus Italien plus 5.000 Euro aus Polen plus 4.000 Euro aus den Niederlanden ergeben 13.000 Euro - damit liegt ein Kleinunternehmer in Deutschland über der Schwelle.
Achtung: Die Erwerbsschwelle gilt nur für Waren. Kaufst du Dienstleistungen von einem EU-Unternehmer ein, läuft das über das Reverse-Charge-Verfahren - unabhängig von jeder Schwelle.
Was passiert wenn du die Schwelle überschreitest - oder freiwillig verzichtest?
Ab dem Erwerb, mit dem du die Schwelle im laufenden Jahr reißt, wird jeder weitere EU-Warenerwerb steuerpflichtig - einschließlich des Erwerbs, der die Grenze überschreitet. Die Schwelle gilt dann auch für das gesamte Folgejahr nicht mehr.
Konkret musst du:
- Eine UID-Nummer beantragen. In Deutschland beim Bundeszentralamt für Steuern, in Österreich über FinanzOnline. Als Kleinunternehmer bekommst du eine UID, obwohl du keine Umsatzsteuer in Rechnung stellst.
- Die UID dem Lieferanten mitteilen. Er stellt dir dann netto in Rechnung, ohne seine lokale USt - weil die Lieferung für ihn eine steuerfreie innergemeinschaftliche Lieferung wird.
- Erwerbsteuer in der Umsatzsteuervoranmeldung melden und abführen. In Österreich unter Kennziffer 070, in Deutschland in den Zeilen 33/34 der UVA.
Du kannst auch freiwillig auf die Schwelle verzichten, selbst wenn du darunter liegst. In Deutschland gilt als Verzicht, wenn du deine UID-Nummer gegenüber dem Lieferanten verwendest. Du bist dann mindestens zwei Kalenderjahre gebunden (§ 1a Abs. 4 UStG). In Österreich musst du den Verzicht schriftlich beim Finanzamt erklären (Art. 1 Abs. 4 UStG 1994).
Wann lohnt sich der Verzicht? Wenn der Steuersatz deines Lieferlandes höher ist als der inländische. Kaufst du zum Beispiel in Ungarn ein (27 % USt), zahlst du unter der Schwelle 27 % ungarische Steuer als Aufpreis. Mit Verzicht zahlst du stattdessen 19 % deutsche oder 20 % österreichische Erwerbsteuer - immer noch ein Aufpreis, aber ein niedrigerer.
Warum wird die Erwerbsteuer bei Kleinunternehmern zum echten Kostenfaktor?
Bei einem regelbesteuerten Unternehmer ist die Erwerbsteuer ein durchlaufender Posten: Er meldet sie in der UVA und zieht sie im selben Voranmeldungszeitraum als Vorsteuer ab. Effektive Belastung: null.
Bei dir als Kleinunternehmer fehlt der Vorsteuerabzug. Die Erwerbsteuer nach § 1a UStG beziehungsweise Art. 1 UStG 1994 wird zum echten Aufpreis auf deinen Einkauf.
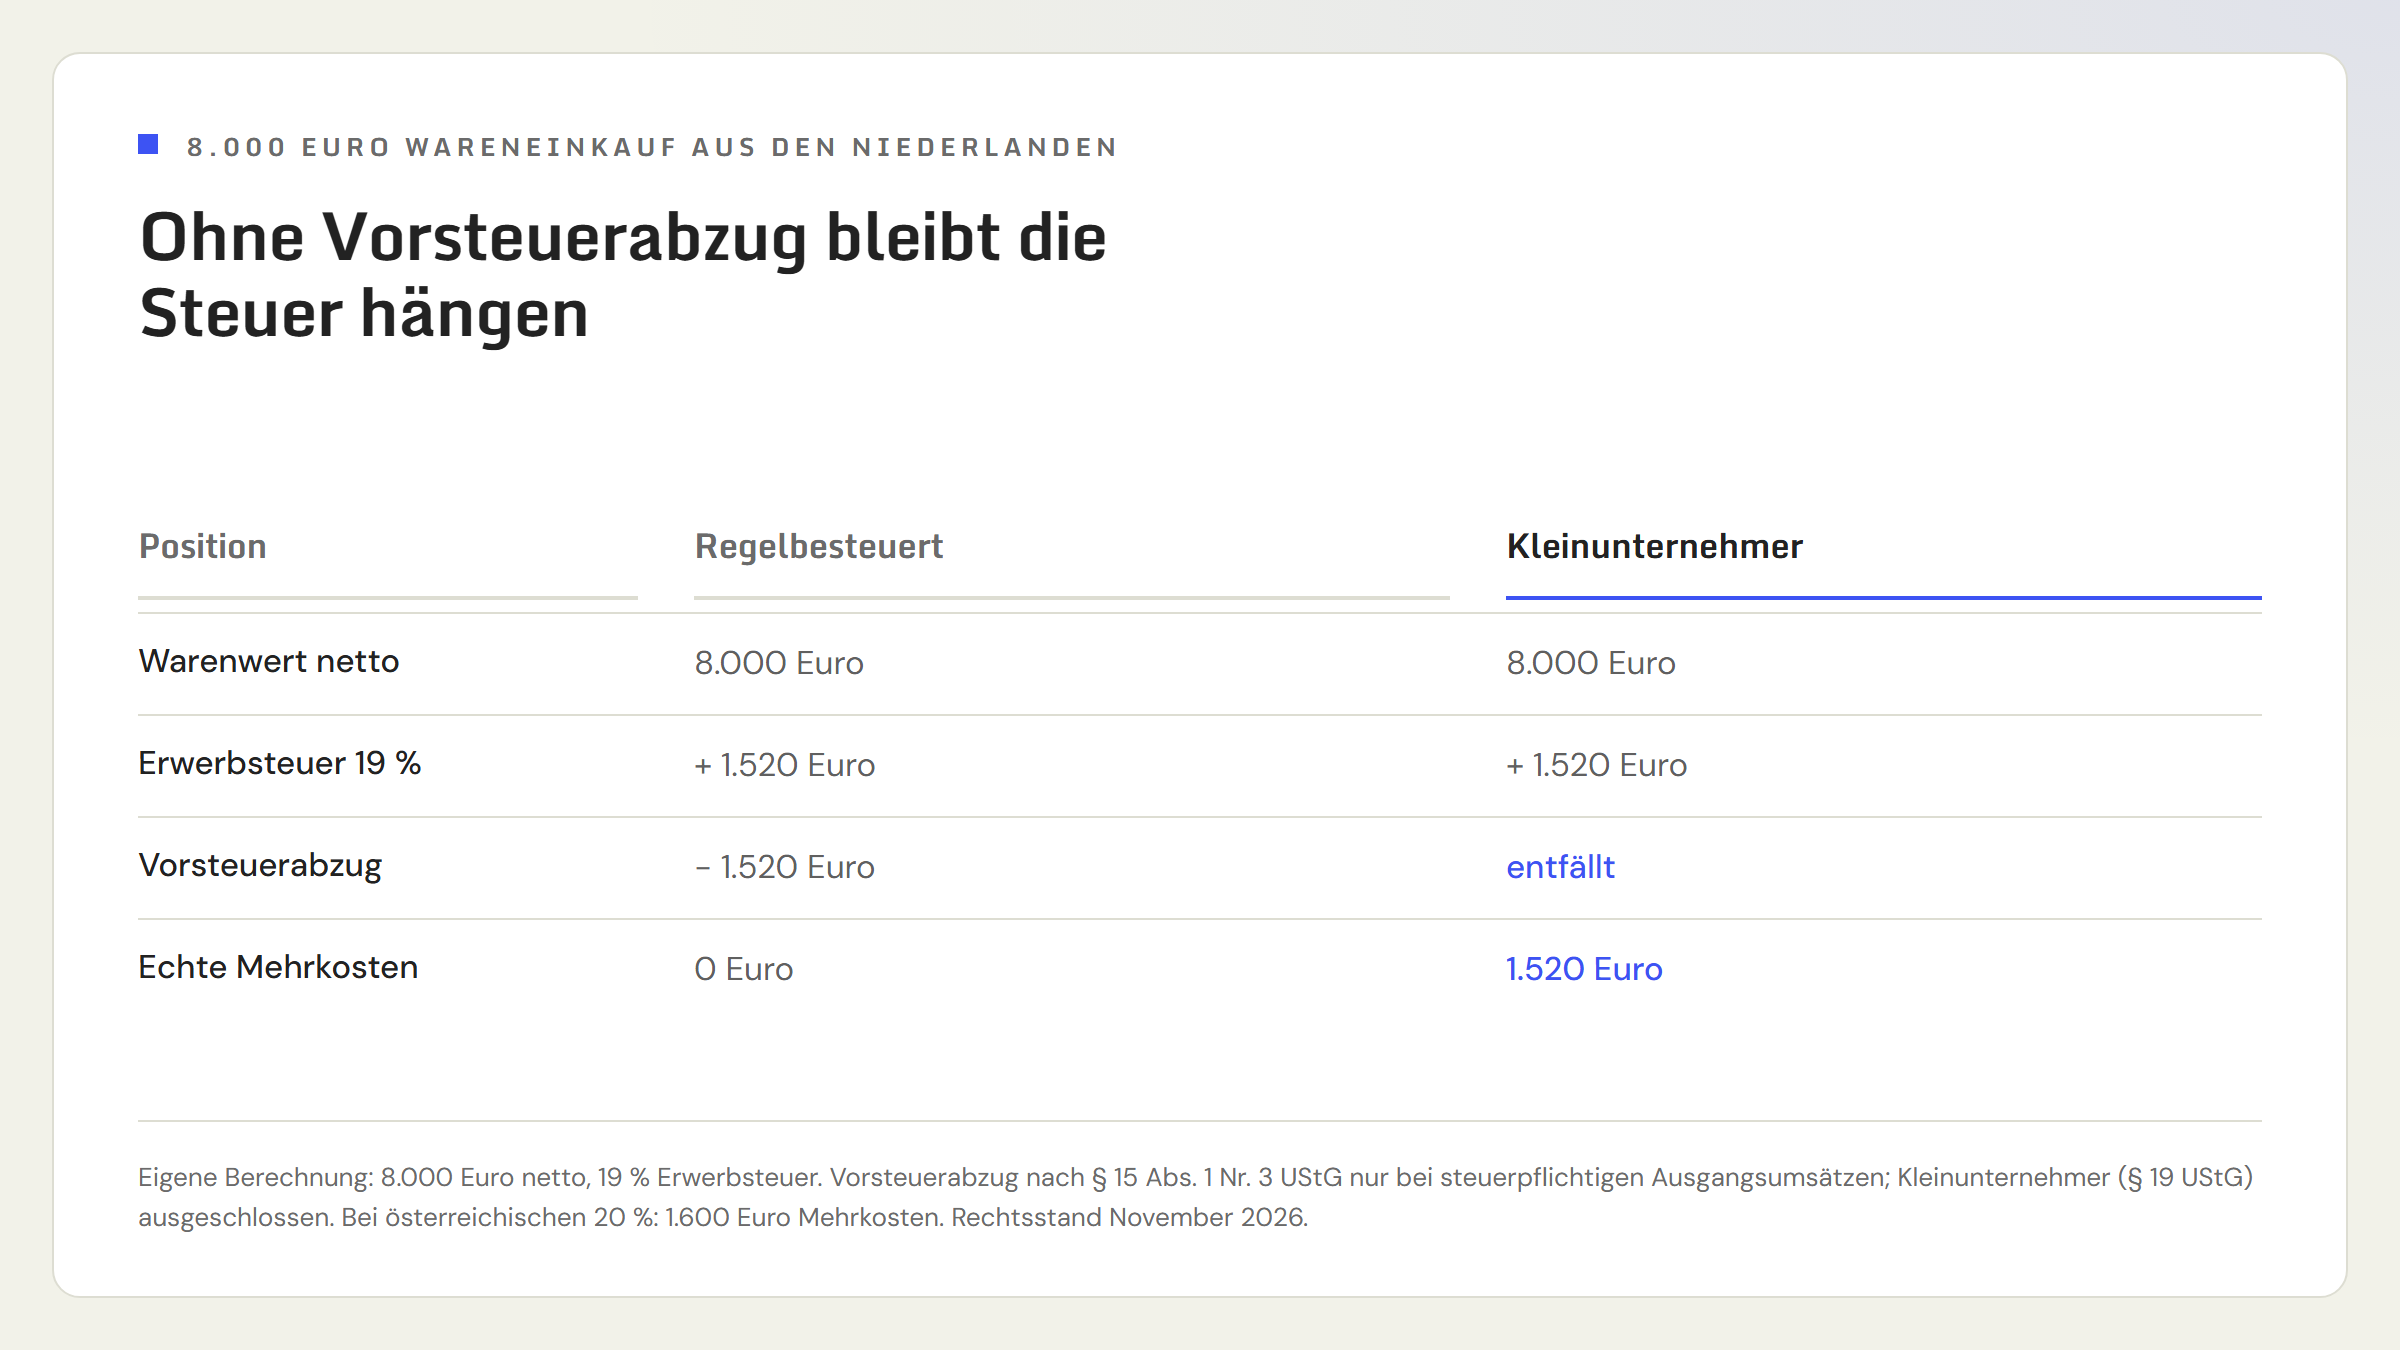
Beispiel: Du kaufst Ware für 8.000 Euro netto von einem niederländischen Lieferanten. Du hast die Erwerbsschwelle bereits überschritten.
| Position | Regelbesteuerter Unternehmer (DE) | Kleinunternehmer (DE) |
|---|---|---|
| Warenwert netto | 8.000 Euro | 8.000 Euro |
| Erwerbsteuer 19 % | 1.520 Euro | 1.520 Euro |
| Vorsteuerabzug | - 1.520 Euro | 0 Euro |
| Tatsächliche Mehrkosten | 0 Euro | 1.520 Euro |
Drei Dinge, die du daraus mitnehmen kannst:
- EU-Einkäufe einplanen. Die Erwerbsteuer ist bei der Kalkulation deiner Einkaufspreise ein Posten wie die Versandkosten - sie gehört in die Rechnung rein.
- Schwelle im Blick behalten. Unter der Schwelle zahlst du die ausländische USt. Über der Schwelle zahlst du die inländische Erwerbsteuer. Beides ist ein Aufpreis, die Höhe unterscheidet sich je nach Steuersatz des Lieferlandes.
- Option Regelbesteuerung prüfen. Wer regelmäßig größere Mengen aus dem EU-Ausland bezieht, für den kann der Wechsel zur Regelbesteuerung rechnerisch günstiger sein - weil dann der Vorsteuerabzug greift. Die Bindung beträgt fünf Kalenderjahre.
Welche Meldepflichten hast du - und was brauchst du konkret?
Unter der Erwerbsschwelle: keine besonderen Pflichten. Du kaufst wie eine Privatperson, zahlst die USt des Lieferlandes im Preis und meldest nichts.
Über der Erwerbsschwelle oder nach Verzicht:
| Pflicht | Deutschland | Österreich |
|---|---|---|
| UID-Nummer | Antrag beim BZSt (kostenlos, online) | Antrag über FinanzOnline |
| Umsatzsteuervoranmeldung | Quartalsweise oder monatlich, elektronisch über ELSTER | Quartalsweise oder monatlich, über FinanzOnline |
| Erwerbsteuer melden | Zeile 33/34 der UVA | KZ 070, Steuersatz unter KZ 072 (20 %), 073 (10 %) oder 008 (13 %) |
| Zusammenfassende Meldung | Nein - die ZM betrifft Lieferungen und Dienstleistungen, nicht den Erwerb | Identisch |
| Jahreserklärung | Mit Erwerbsteuer-Angaben | Identisch |
Ein häufiges Missverständnis: Nur weil du als Kleinunternehmer normalerweise keine UVA abgeben musst, bist du davon nicht befreit, sobald ein steuerpflichtiger innergemeinschaftlicher Erwerb vorliegt. Die Erwerbsteuer löst eine eigene UVA-Pflicht aus - auch wenn du sonst keine hättest.
Die Rechnung deines EU-Lieferanten muss deine UID-Nummer enthalten und darf keine ausländische Umsatzsteuer ausweisen. Steht trotzdem ausländische USt drauf, schuldet der Lieferant sie seinem Finanzamt, und du schuldest trotzdem die deutsche oder österreichische Erwerbsteuer - du zahlst dann doppelt. Reklamiere solche Rechnungen sofort.