Ein Kunde möchte in US-Dollar bezahlen, weil sein Konzern so abrechnet. Oder ein Lieferant aus der Schweiz schickt seine Rechnung in Franken. Die Rechnung selbst darf in jeder Währung stehen, das Finanzamt rechnet aber in Euro. Und sobald du umrechnest, liegen drei verschiedene Euro-Beträge auf dem Tisch: der Monatskurs des Finanzministeriums, der Kurs am Rechnungstag und der Betrag, den die Bank am Ende gutschreibt. Welcher davon in die Umsatzsteuer gehört, regelt das Gesetz genau, und Deutschland und Österreich regeln es unterschiedlich. Dieser Beitrag geht durch, welchen Kurs du nehmen darfst, was auf der Rechnung stehen muss und was passiert, wenn der Kurs bis zur Zahlung kippt.
Darfst du überhaupt in einer fremden Währung abrechnen?
Ja. Die Grundlage steht in der EU-Mehrwertsteuerrichtlinie, Artikel 230: "Die auf der Rechnung ausgewiesenen Beträge können in jeder Währung angegeben sein, sofern die zu zahlende oder zu berichtigende Mehrwertsteuer nach Anwendung der Umrechnungsmethode nach Artikel 91 in der Währung des Mitgliedstaats angegeben ist." So zitiert es die EU-Kommission in ihren Erläuterungen zu den Rechnungsvorschriften. Netto, Brutto und Positionen dürfen also in Dollar stehen, der Steuerbetrag gehört in Euro daneben.
Österreich hat das wörtlich ins Gesetz übernommen. § 11 Abs. 1 Z 3 lit. f UStG 1994: "Wird die Rechnung in einer anderen Währung als Euro ausgestellt, ist der Steuerbetrag nach Anwendung einer dem § 20 Abs. 6 entsprechenden Umrechnungsmethode zusätzlich in Euro anzugeben." Das ist eine Pflichtangabe wie die UID oder das Leistungsdatum.
Deutschland nennt in der Liste der Pflichtangaben in § 14 Abs. 4 UStG keine Währung. Die Richtlinie gilt trotzdem, und der Euro-Steuerbetrag auf der Rechnung ist deshalb auch in Deutschland der Weg, über den niemand diskutieren muss. Was du dagegen nicht angeben musst: den Kurs selbst. Die Kommission schreibt in denselben Erläuterungen ausdrücklich, dass Mitgliedstaaten keinen Hinweis auf den benutzten Umrechnungskurs oder das Verfahren auf der Rechnung verlangen dürfen. Die übrigen Pflichtangaben findest du in unseren Checklisten für Deutschland und Österreich.
Welchen Kurs schreibt Deutschland vor?
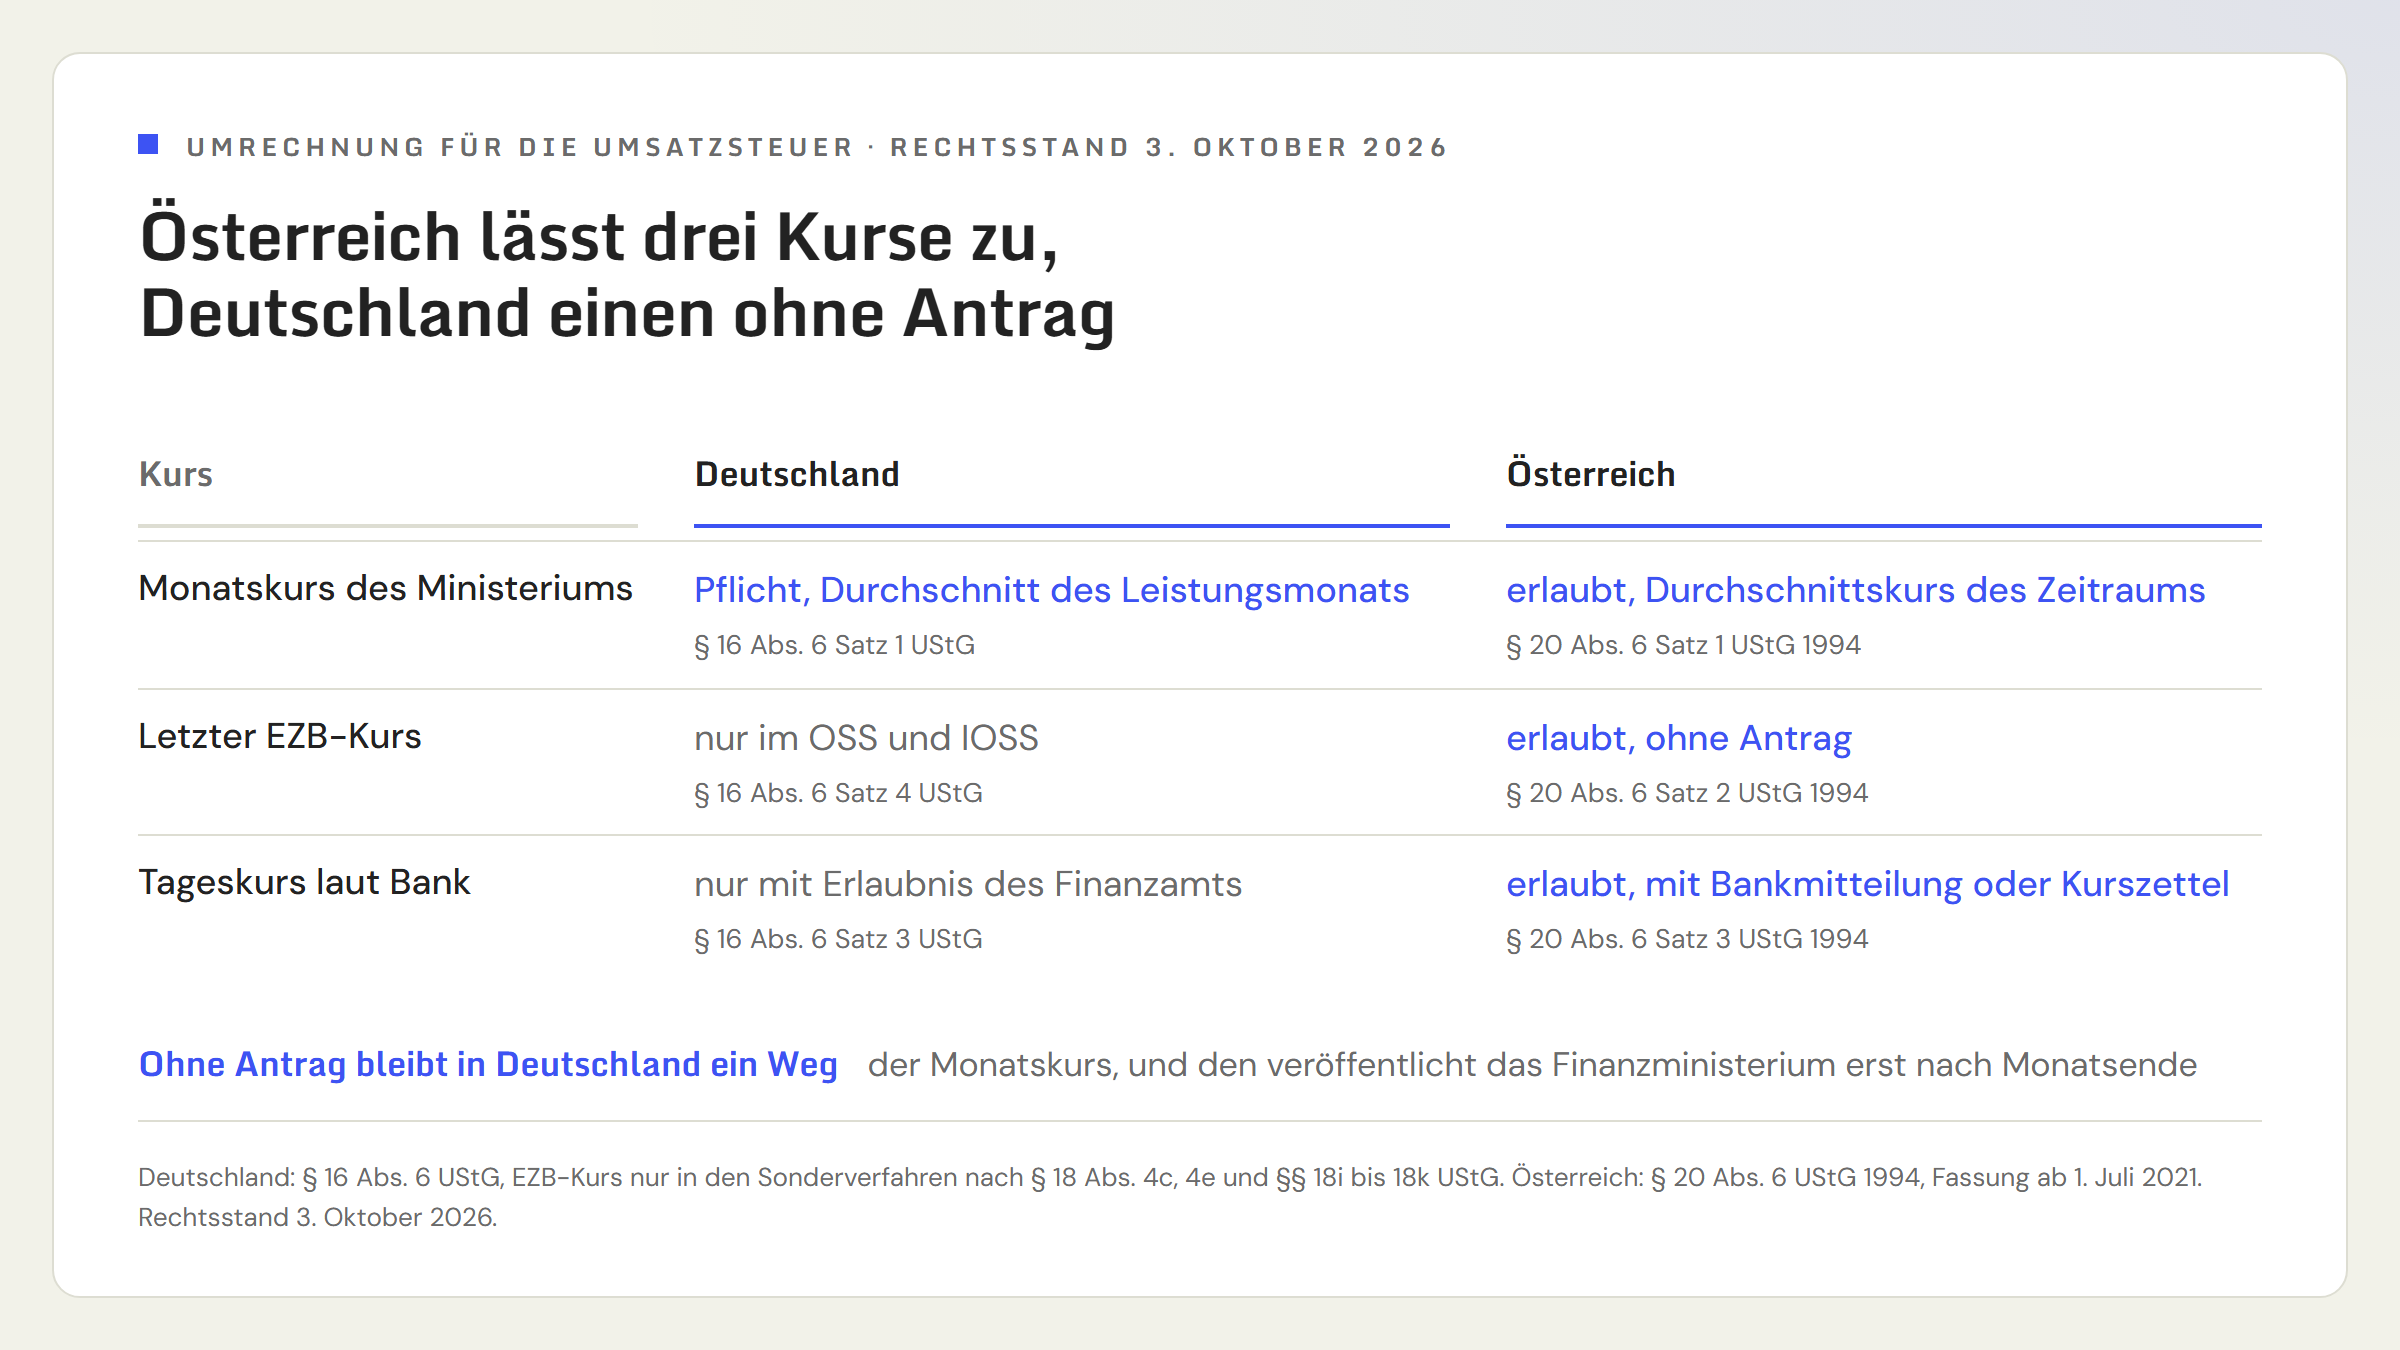
Einen, und zwar den Monatsdurchschnitt. § 16 Abs. 6 Satz 1 UStG: "Werte in fremder Währung sind zur Berechnung der Steuer und der abziehbaren Vorsteuerbeträge auf Euro nach den Durchschnittskursen umzurechnen, die das Bundesministerium der Finanzen für den Monat öffentlich bekanntgibt, in dem die Leistung ausgeführt oder das Entgelt oder ein Teil des Entgelts vor Ausführung der Leistung [...] vereinnahmt wird."
Drei Dinge stecken in diesem Satz und den folgenden:
- Maßgeblich ist der Leistungsmonat, nicht das Rechnungsdatum und nicht der Zahlungstag. Eine Anzahlung vor der Leistung rechnest du mit dem Kurs des Monats um, in dem sie eingeht.
- Bei Ist-Versteuerung zählt der Zahlungsmonat. Satz 2: Wer nach vereinnahmten Entgelten versteuert, rechnet "nach den Durchschnittskursen des Monats um, in dem sie vereinnahmt werden". Den Unterschied zwischen beiden Verfahren erklärt unser Beitrag Ist- vs. Soll-Versteuerung.
- Der Tageskurs ist die Ausnahme. Satz 3: "Das Finanzamt kann die Umrechnung nach dem Tageskurs, der durch Bankmitteilung oder Kurszettel nachzuweisen ist, gestatten." Ohne diese Erlaubnis bleibt es beim Monatskurs. Der Umsatzsteuer-Anwendungserlass (Abschnitt 16.4 Abs. 2 UStAE) nennt eine zweite Vereinfachung, die ebenfalls nur auf Antrag gilt: die regelmäßige Umrechnung mit dem Durchschnittskurs des Vormonats.
Der letzte veröffentlichte Kurs der Europäischen Zentralbank kommt in § 16 Abs. 6 nur in Satz 4 vor, und dort nur für die Sonderverfahren One-Stop-Shop und Import-One-Stop-Shop.
Die Durchschnittskurse selbst sind die Monatsmittel der Euro-Referenzkurse der EZB. Das Bundesfinanzministerium veröffentlicht sie in einer monatlich fortgeschriebenen Übersicht jeweils am Anfang des Folgemonats. Die Kurse für September 2026 kamen mit BMF-Schreiben vom 1. Oktober 2026, für den US-Dollar 1,1513 Dollar je Euro. Nachgerechnet aus den 22 Tageskursen der EZB im September ergibt sich exakt derselbe Wert.
Und in Österreich?
Österreich lässt dir die Wahl. § 20 Abs. 6 UStG 1994 in der Fassung seit 1. Juli 2021 hat drei Sätze, und jeder ist ein eigener, gleichwertiger Weg:
- Durchschnittskurs des Finanzministeriums für den Zeitraum, in dem die Leistung ausgeführt oder eine Anzahlung vereinnahmt wird, bei Ist-Versteuerung nach § 17 UStG 1994 für den Zeitraum der Zahlung. Das Ministerium macht die Kurse als "Zollwertkurse" in der Findok kund, die Kundmachung stützt sich ausdrücklich auch auf § 20 Abs. 6 UStG 1994.
- Der letzte von der EZB veröffentlichte Umrechnungskurs. Satz 2: "Der Unternehmer kann stattdessen auch den letzten, von der Europäischen Zentralbank veröffentlichten, Umrechnungskurs anwenden." Maßgeblich ist laut den Umsatzsteuerrichtlinien (UStR 2000 Rz 2731) der Zeitpunkt der Leistung, bei Anzahlungen und Ist-Versteuerung der Zeitpunkt der Zahlung.
- Der Tageskurs, "wenn die einzelnen Beträge durch Bankmitteilungen oder Kurszettel belegt werden".
Einen Antrag beim Finanzamt verlangt keiner der drei Wege. Der praktische Vorteil zeigt sich beim Schreiben der Rechnung: Den letzten EZB-Kurs kennst du an jedem Tag, du kannst den Euro-Steuerbetrag also sofort auf die Rechnung setzen.
Warum der deutsche Pflichtkurs erst nach der Rechnung kommt
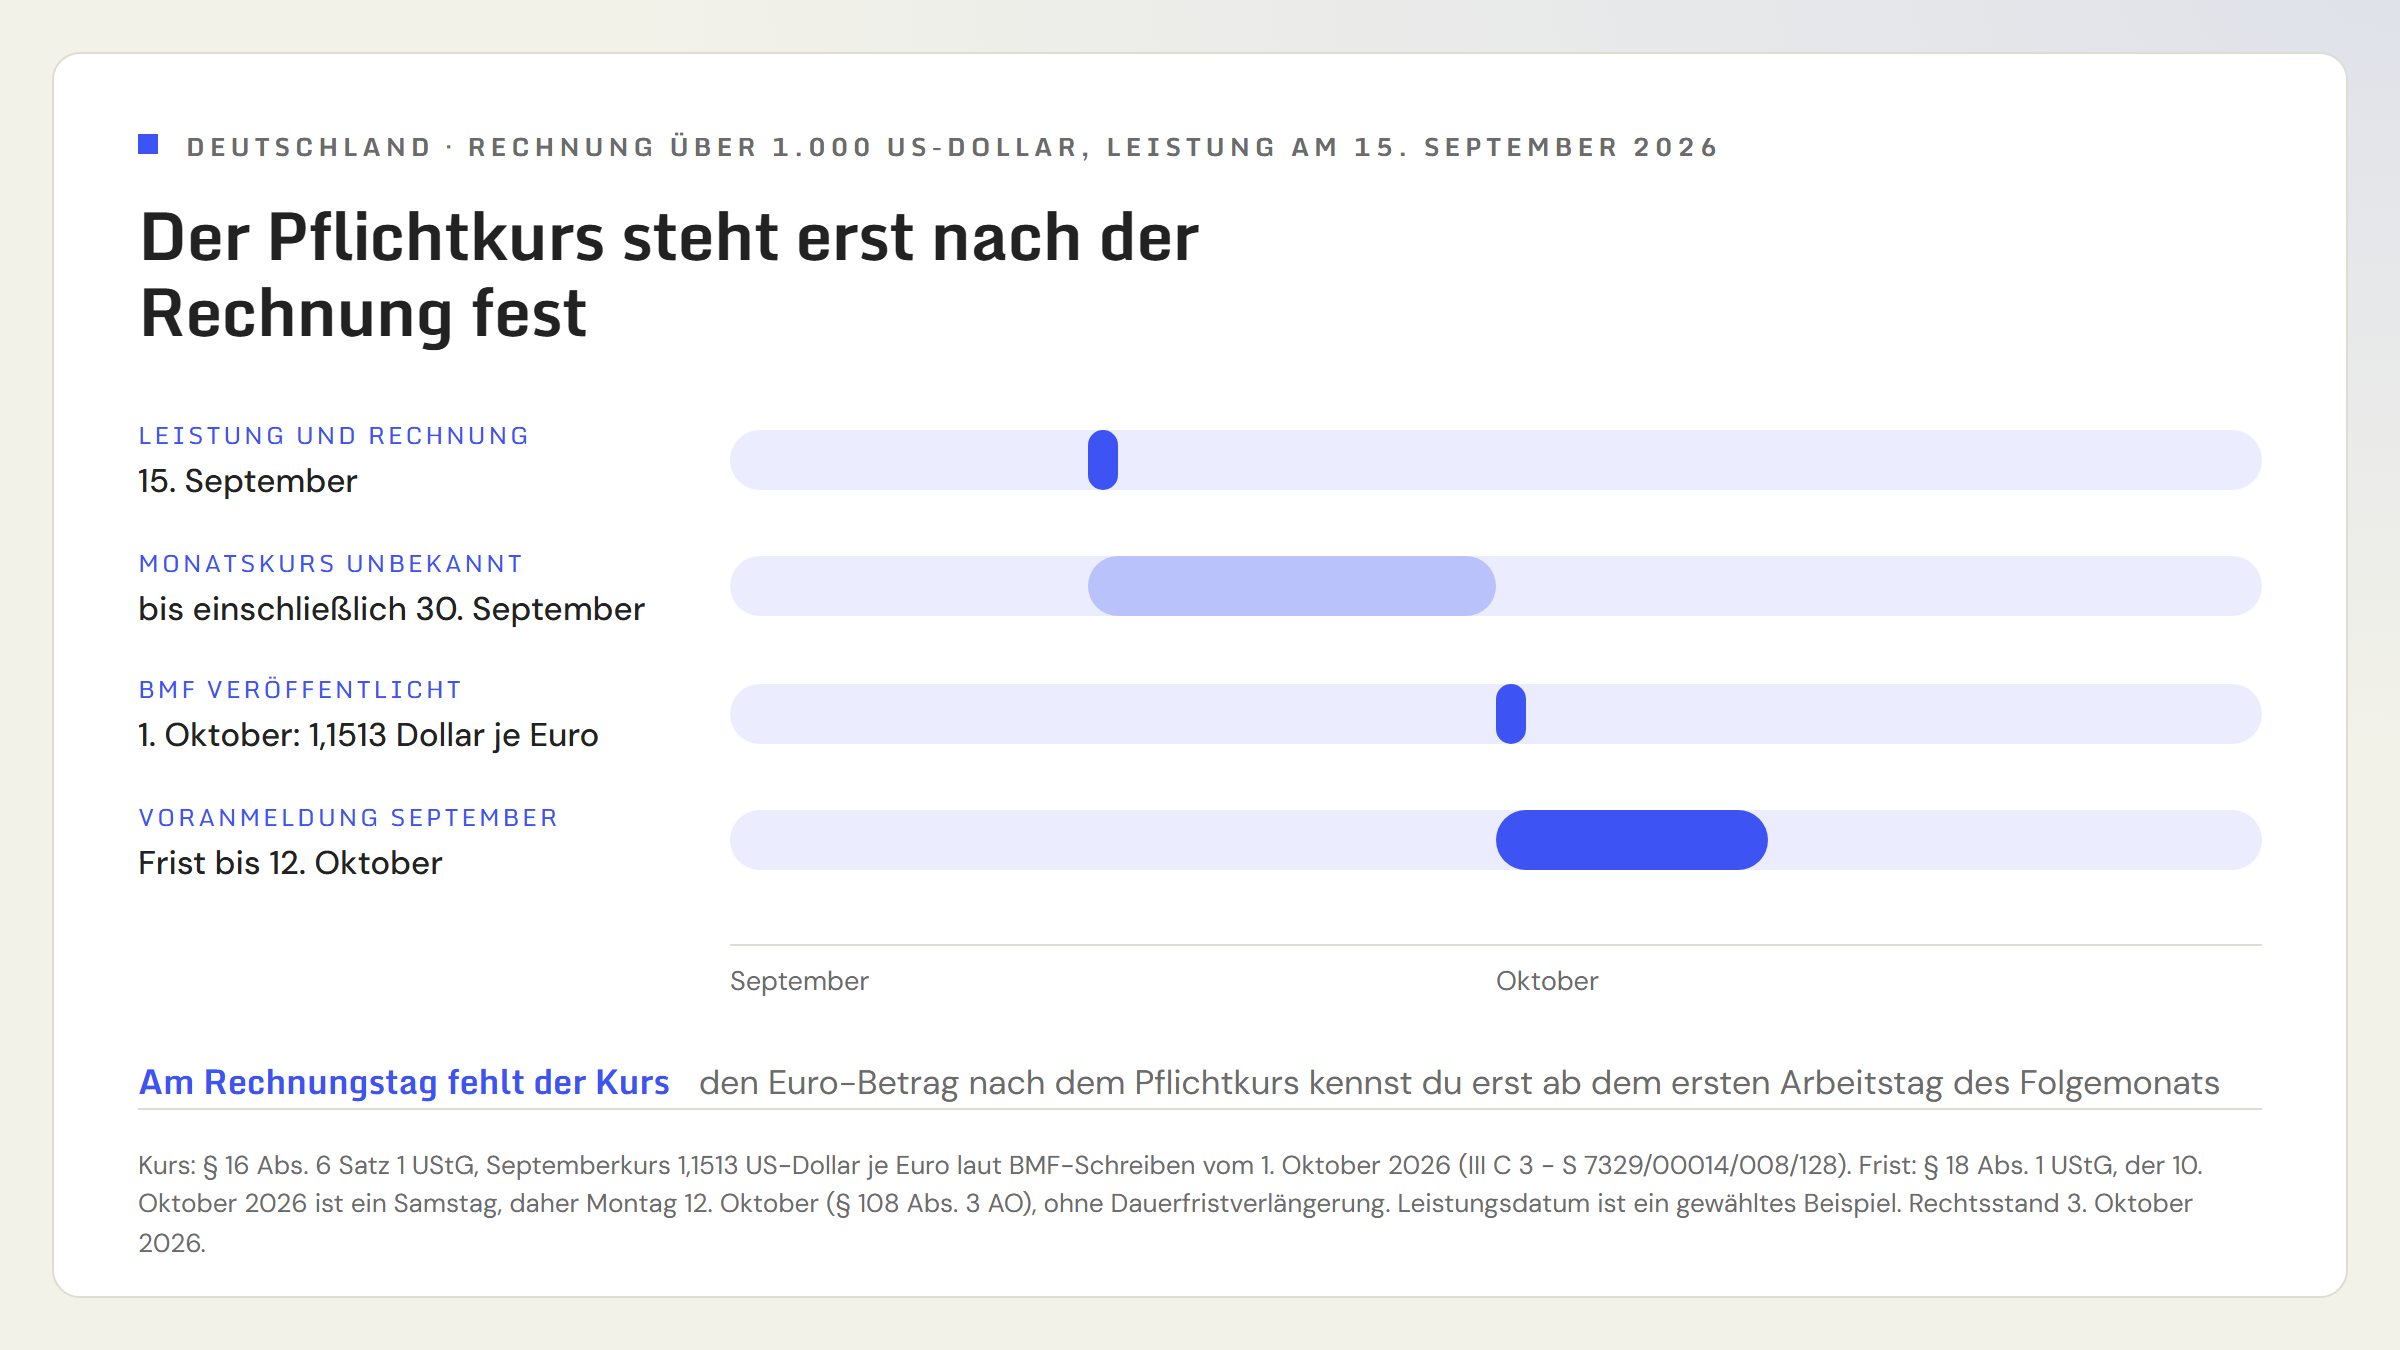
Hier liegt die Stelle, über die in Deutschland viele stolpern, weil sie im Gesetz nicht auffällt: Der Kurs, mit dem du rechnen musst, ist am Tag der Rechnung noch gar nicht bekannt. Der Durchschnitt eines Monats lässt sich erst bilden, wenn der Monat vorbei ist.
Ein Beispiel mit echten Daten: Du erbringst am 15. September 2026 eine Beratung für die deutsche Tochter eines US-Konzerns und berechnest 1.000 US-Dollar netto. Den Septemberkurs veröffentlicht das Finanzministerium am 1. Oktober. Die Voranmeldung für September ist nach § 18 Abs. 1 UStG am 10. Oktober fällig, 2026 ist das ein Samstag, also verschiebt sich die Frist nach § 108 Abs. 3 AO auf Montag, den 12. Oktober. Zwischen Kursveröffentlichung und Frist liegen damit elf Tage, zwischen Rechnung und Kurs sechzehn.
Was du damit machst, hängt davon ab, wie oft du in Fremdwährung abrechnest:
- Selten: Stell die Rechnung in Euro aus, wenn der Kunde mitspielt. Dann stellt sich keine einzige der Fragen in diesem Beitrag.
- Gelegentlich: Schreib Netto und Brutto in Dollar auf die Rechnung und rechne für die Voranmeldung nach dem 1. des Folgemonats mit dem veröffentlichten Kurs. Fristen und Dauerfristverlängerung stehen in unserem Beitrag zur Umsatzsteuer-Voranmeldung.
- Regelmäßig: Beantrag beim Finanzamt die Umrechnung mit dem Vormonatskurs nach Abschnitt 16.4 Abs. 2 UStAE. Den Augustkurs (1,1593) kennst du am 15. September bereits, der Euro-Steuerbetrag kann dann sofort auf die Rechnung.
Ein Rechenbeispiel: 1.000 Dollar, vier Euro-Beträge
Dieselbe Rechnung über 1.000 US-Dollar, umgerechnet mit allen Kursen, die in diesem Beitrag vorkommen. Die Kurse sind die tatsächlich veröffentlichten Werte, die Euro-Beträge sind eigene Rechnung, auf den Cent gerundet.
| Kurs | Dollar je Euro | Netto in Euro | Umsatzsteuer 19 % (DE) | Umsatzsteuer 20 % (AT) |
|---|---|---|---|---|
| BMF-Monatskurs September 2026 | 1,1513 | 868,58 | 165,03 | 173,72 |
| BMF-Monatskurs August 2026 (Vormonat) | 1,1593 | 862,59 | 163,89 | 172,52 |
| EZB-Referenzkurs 15. September 2026 | 1,1539 | 866,63 | 164,66 | 173,33 |
| EZB-Referenzkurs 30. September 2026 | 1,1355 | 880,67 | 167,33 | 176,13 |
Quellen: Monatskurse laut BMF-Übersicht 2026, Tageskurse aus der EZB-Datenbank. Welche Zeile für dich gilt, entscheidet das Land: In Deutschland ohne Antrag die erste, in Österreich wahlweise die erste, die dritte (letzter EZB-Kurs am Leistungstag) oder ein durch die Bank belegter Tageskurs.
Pro Rechnung sind das ein paar Euro Unterschied. Wichtiger als die Höhe ist die Konsequenz: Bleib bei einer Methode. Wer je nach Rechnung den günstigeren Kurs wählt, hat bei der nächsten Prüfung eine Erklärung zu liefern, und die Differenzen summieren sich bei regelmäßigem Dollar-Geschäft schnell zu einem Betrag, der auffällt.
Was passiert, wenn der Kurs bis zur Zahlung kippt?
Für die Umsatzsteuer: nichts. Der Anwendungserlass sagt es in Abschnitt 16.4 Abs. 1 UStAE direkt: Die Umrechnung dient der Berechnung der Umsatzsteuer und der abziehbaren Vorsteuer, Kursänderungen zwischen Ausführung der Leistung und Vereinnahmung des Entgelts bleiben außer Betracht. Du korrigierst die Voranmeldung also nicht, wenn der Dollar bis zur Zahlung steigt oder fällt. Das gilt bei Soll-Versteuerung. Wer nach vereinnahmten Entgelten versteuert, rechnet ohnehin erst mit dem Kurs des Zahlungsmonats, in Deutschland nach § 16 Abs. 6 Satz 2 UStG, in Österreich nach § 20 Abs. 6 Satz 1 UStG 1994.
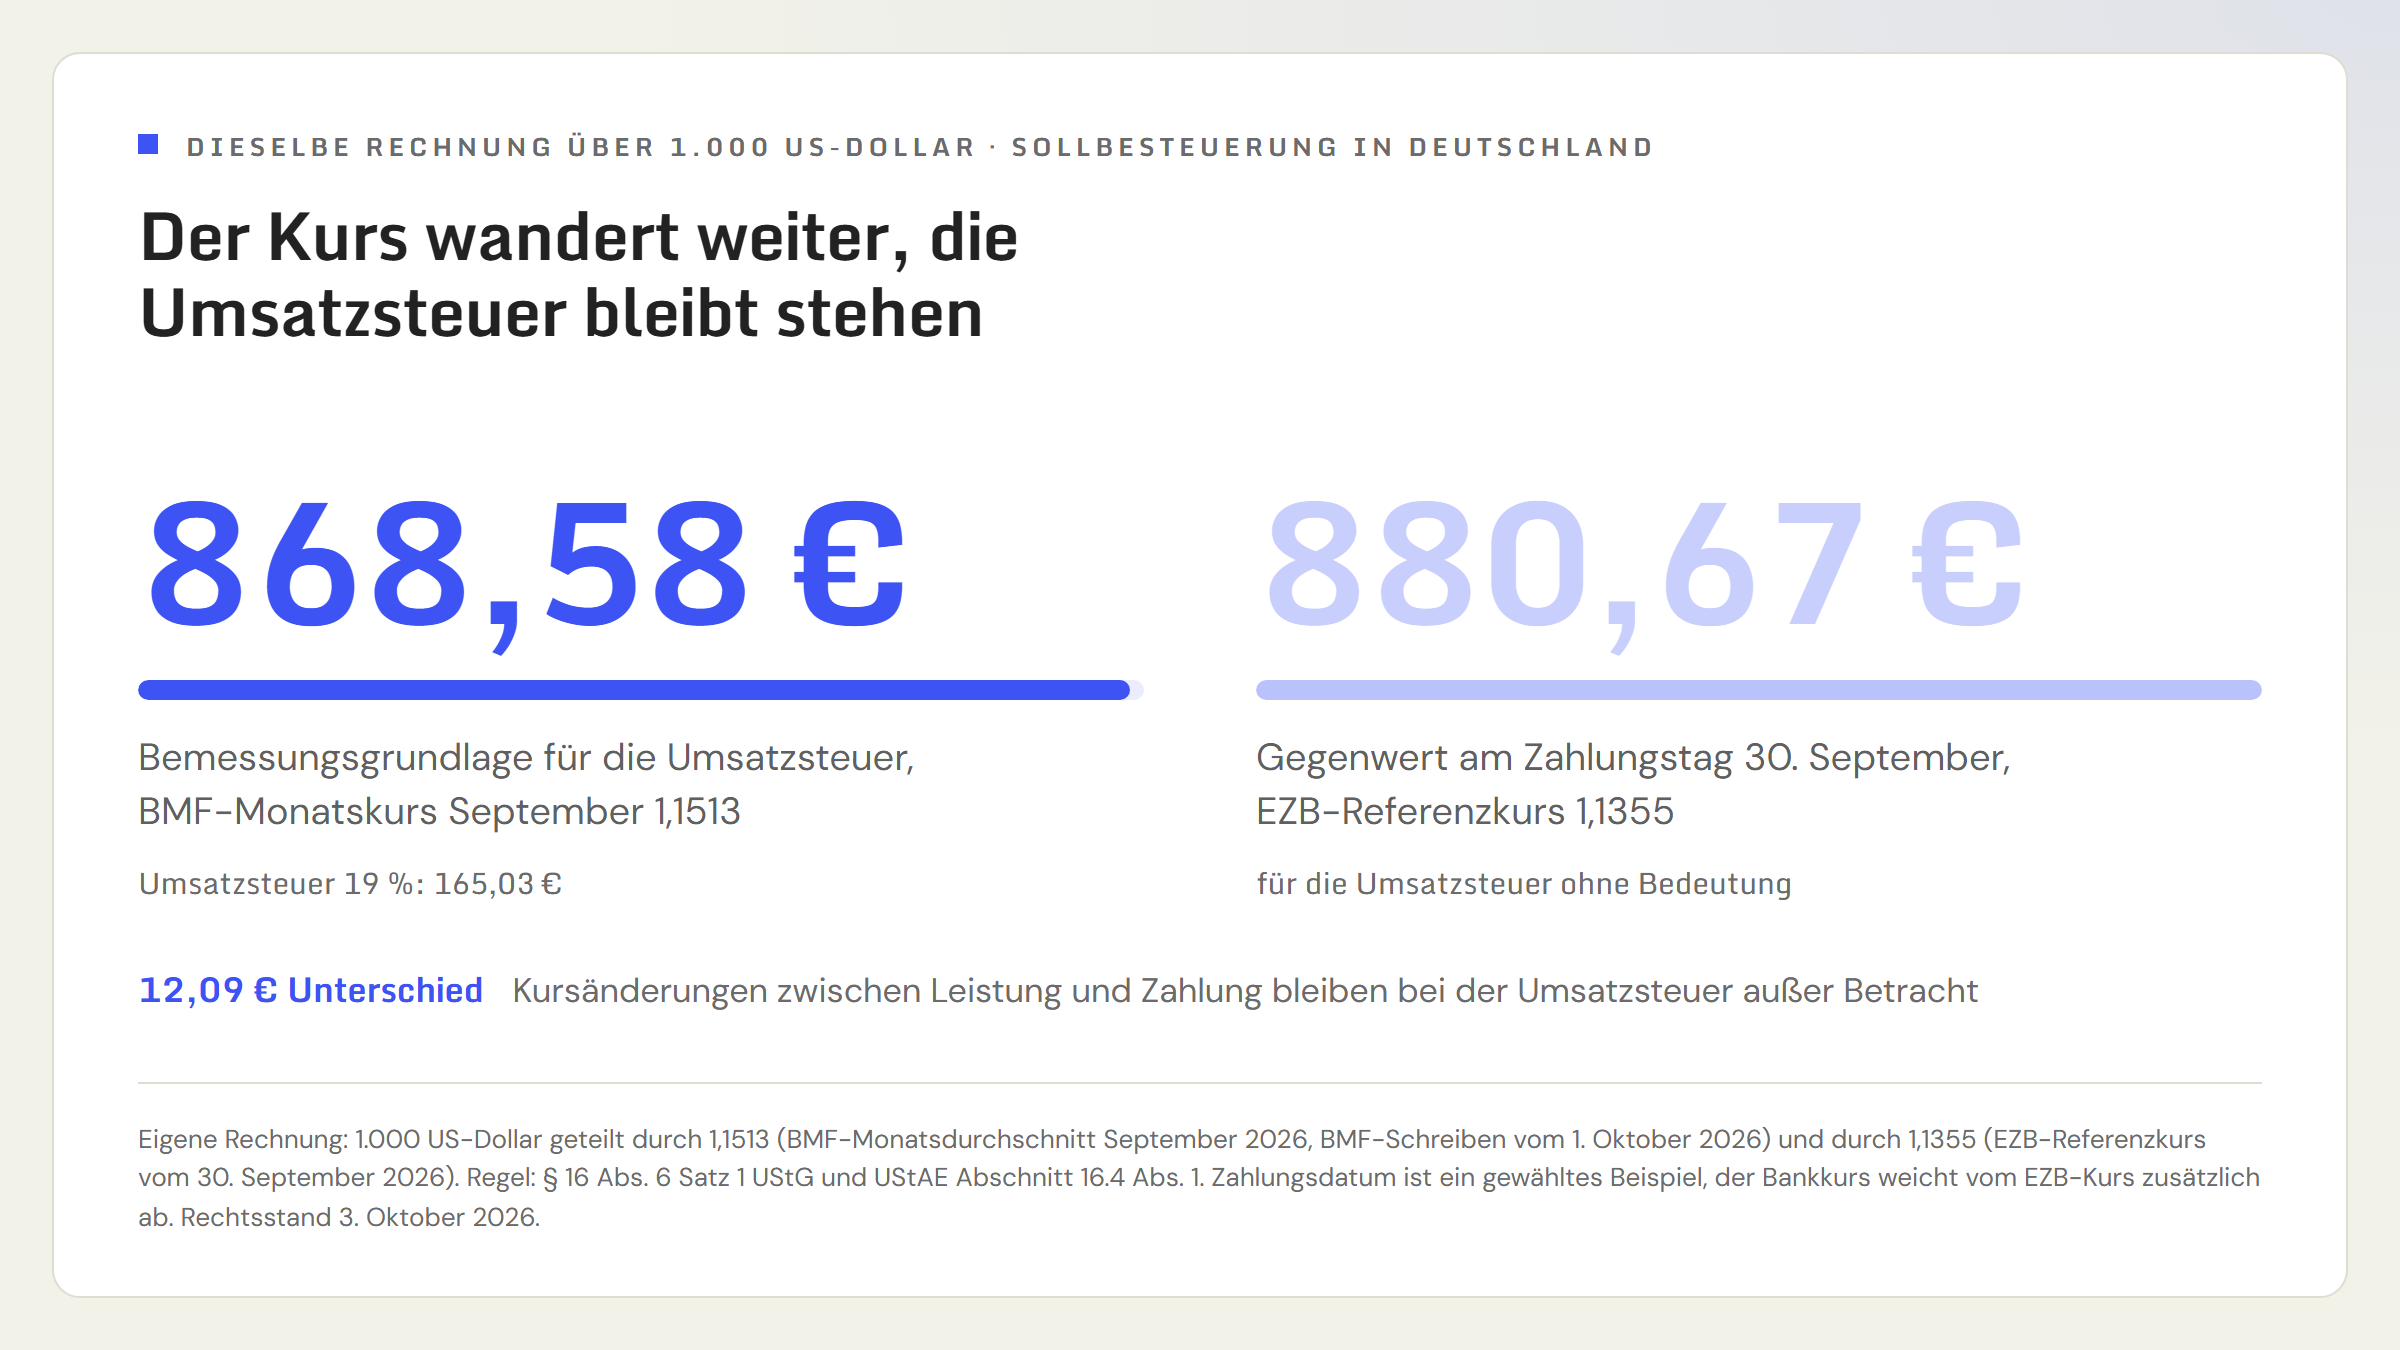
Für deinen Gewinn sieht es anders aus. In der Einnahmen-Ausgaben-Rechnung zählt der Zahlungsfluss, in Deutschland nach § 11 EStG, in Österreich nach § 19 EStG 1988. Kommt die Zahlung auf deinem Euro-Konto an, steht der Euro-Betrag auf dem Kontoauszug, umgerechnet mit dem Kurs deiner Bank. Dass dieser Betrag nicht zu dem Euro-Wert passt, mit dem du die Umsatzsteuer gerechnet hast, ist kein Fehler in der Buchhaltung. Es sind zwei Rechnungen mit zwei Zwecken. Wer bilanziert, bucht die Differenz zwischen Forderung und Zahlungseingang als Kursgewinn oder Kursverlust. Bei größeren Beträgen lohnt sich hier ein Blick mit deiner Steuerberatung.
Gilt das auch für Eingangsrechnungen in Dollar?
Ja, denn beide Paragrafen sprechen von Werten in fremder Währung allgemein, der deutsche nennt die "abziehbaren Vorsteuerbeträge" ausdrücklich. Der häufigste Fall bei kleinen Unternehmen ist die Software aus den USA, die in Dollar abgerechnet wird. Dort schuldest du die Umsatzsteuer meist selbst im Reverse-Charge-Verfahren und ziehst sie im selben Zug als Vorsteuer wieder ab. Der Betrag, den du in der Voranmeldung einträgst, ist aber ein Euro-Betrag, und für den gelten genau dieselben Kurse wie oben. Wie das Verfahren selbst funktioniert, steht in Reverse Charge einfach erklärt.
Die drei Fehler, die in der Praxis passieren
Den Kurs vom Kontoauszug nehmen, in Deutschland ohne Erlaubnis. Der Tageskurs der Bank ist in Deutschland nur zulässig, wenn das Finanzamt ihn gestattet hat. Ohne Gestattung ist der Monatskurs Pflicht, auch wenn der Kontoauszug genauer aussieht.
Die Umsatzsteuer nach der Zahlung "nachziehen". Bei Soll-Versteuerung bleibt es beim Kurs des Leistungsmonats. Wer die Voranmeldung korrigiert, weil der Dollar inzwischen anders steht, rechnet sich die Steuer falsch.
In Österreich den Euro-Steuerbetrag weglassen. Dann fehlt eine Pflichtangabe nach § 11 Abs. 1 Z 3 lit. f UStG 1994. Dein Kunde braucht für den Vorsteuerabzug eine Rechnung mit allen Pflichtangaben, und er wird die Rechnung zurückschicken, sobald seine Buchhaltung das bemerkt.
Der einfachste Weg bleibt die Euro-Rechnung. Wo das nicht geht: einmal die Methode festlegen, in Deutschland bei regelmäßigem Fremdwährungsgeschäft die Vereinfachung beim Finanzamt beantragen, und den Euro-Steuerbetrag auf jede Rechnung schreiben.