Am Kontoauszug steht, was passiert ist. In der Buchhaltung steht, warum. Der monatliche Bankabgleich bringt beides zusammen: jede Abbuchung bekommt ihre Rechnung, jeder Zahlungseingang seine Ausgangsrechnung, und am Ende stimmt der Saldo der Buchhaltung mit dem der Bank überein. Das klingt nach Fleißarbeit für das Jahresende, ist aber eine Monatsaufgabe. Beide Länder verlangen, dass du deine Geschäftsvorfälle zeitgerecht erfasst, und beide geben dafür eine Uhr vor: in Deutschland gelten zehn Tage für unbare Vorgänge als unbedenklich, in Österreich ist ein Monat erledigt, wenn er spätestens einen Monat und 15 Tage nach seinem Ende eingetragen ist. Dazu kommt die Umsatzsteuer-Voranmeldung, die auf genau diesen Zahlen sitzt. Dieser Beitrag zeigt, bis wann was fertig sein muss, wie der Abgleich in vier Schritten läuft und was du mit den Lücken machst, die er findet. Rechtsstand November 2026.
Was verlangt das Gesetz eigentlich unter "zeitgerecht"?
In Deutschland steht der Grundsatz in der Abgabenordnung: Buchungen und Aufzeichnungen sind "einzeln, vollständig, richtig, zeitgerecht und geordnet vorzunehmen", Kasseneinnahmen und Kassenausgaben sind "täglich festzuhalten" (§ 146 Abs. 1 AO). Was zeitgerecht bei Bankbewegungen heißt, regelt die Finanzverwaltung in den GoBD, dem BMF-Schreiben vom 28. November 2019: "Eine Erfassung von unbaren Geschäftsvorfällen innerhalb von zehn Tagen ist unbedenklich" (Rz. 47). Wer nicht laufend, sondern periodenweise bucht, darf das unter Bedingungen: die Vorgänge sind vorher zeitnah festgehalten, vollständig, und mindestens betrieblich oder privat zugeordnet (Rz. 50, zusammengefasst bei Rödl & Partner); in den Büchern muss der Monat dann bis zum Ablauf des Folgemonats stehen (IHK Wiesbaden zu den GoBD). Die GoBD gelten auch für dich, wenn du nur eine Einnahmen-Überschuss-Rechnung machst.
Österreich regelt die Frist direkt im Gesetz. Eintragungen sollen der Zeitfolge nach geordnet, vollständig, richtig und zeitgerecht erfolgen, und für einen Kalendermonat ist das erfüllt, wenn sie "spätestens einen Monat und 15 Tage nach Ablauf des Kalendermonats" stehen; ist das Quartal dein Voranmeldungszeitraum, tritt es an die Stelle des Monats (§ 131 Abs. 1 Z 2 lit. a BAO, Fassung ab 1. Jänner 2026). Bargeschäfte hältst du als Einnahmen-Ausgaben-Rechner einzeln fest, mit doppelter Buchhaltung täglich einzeln (lit. b und c).
Warum gehört der Abgleich vor die Voranmeldung?
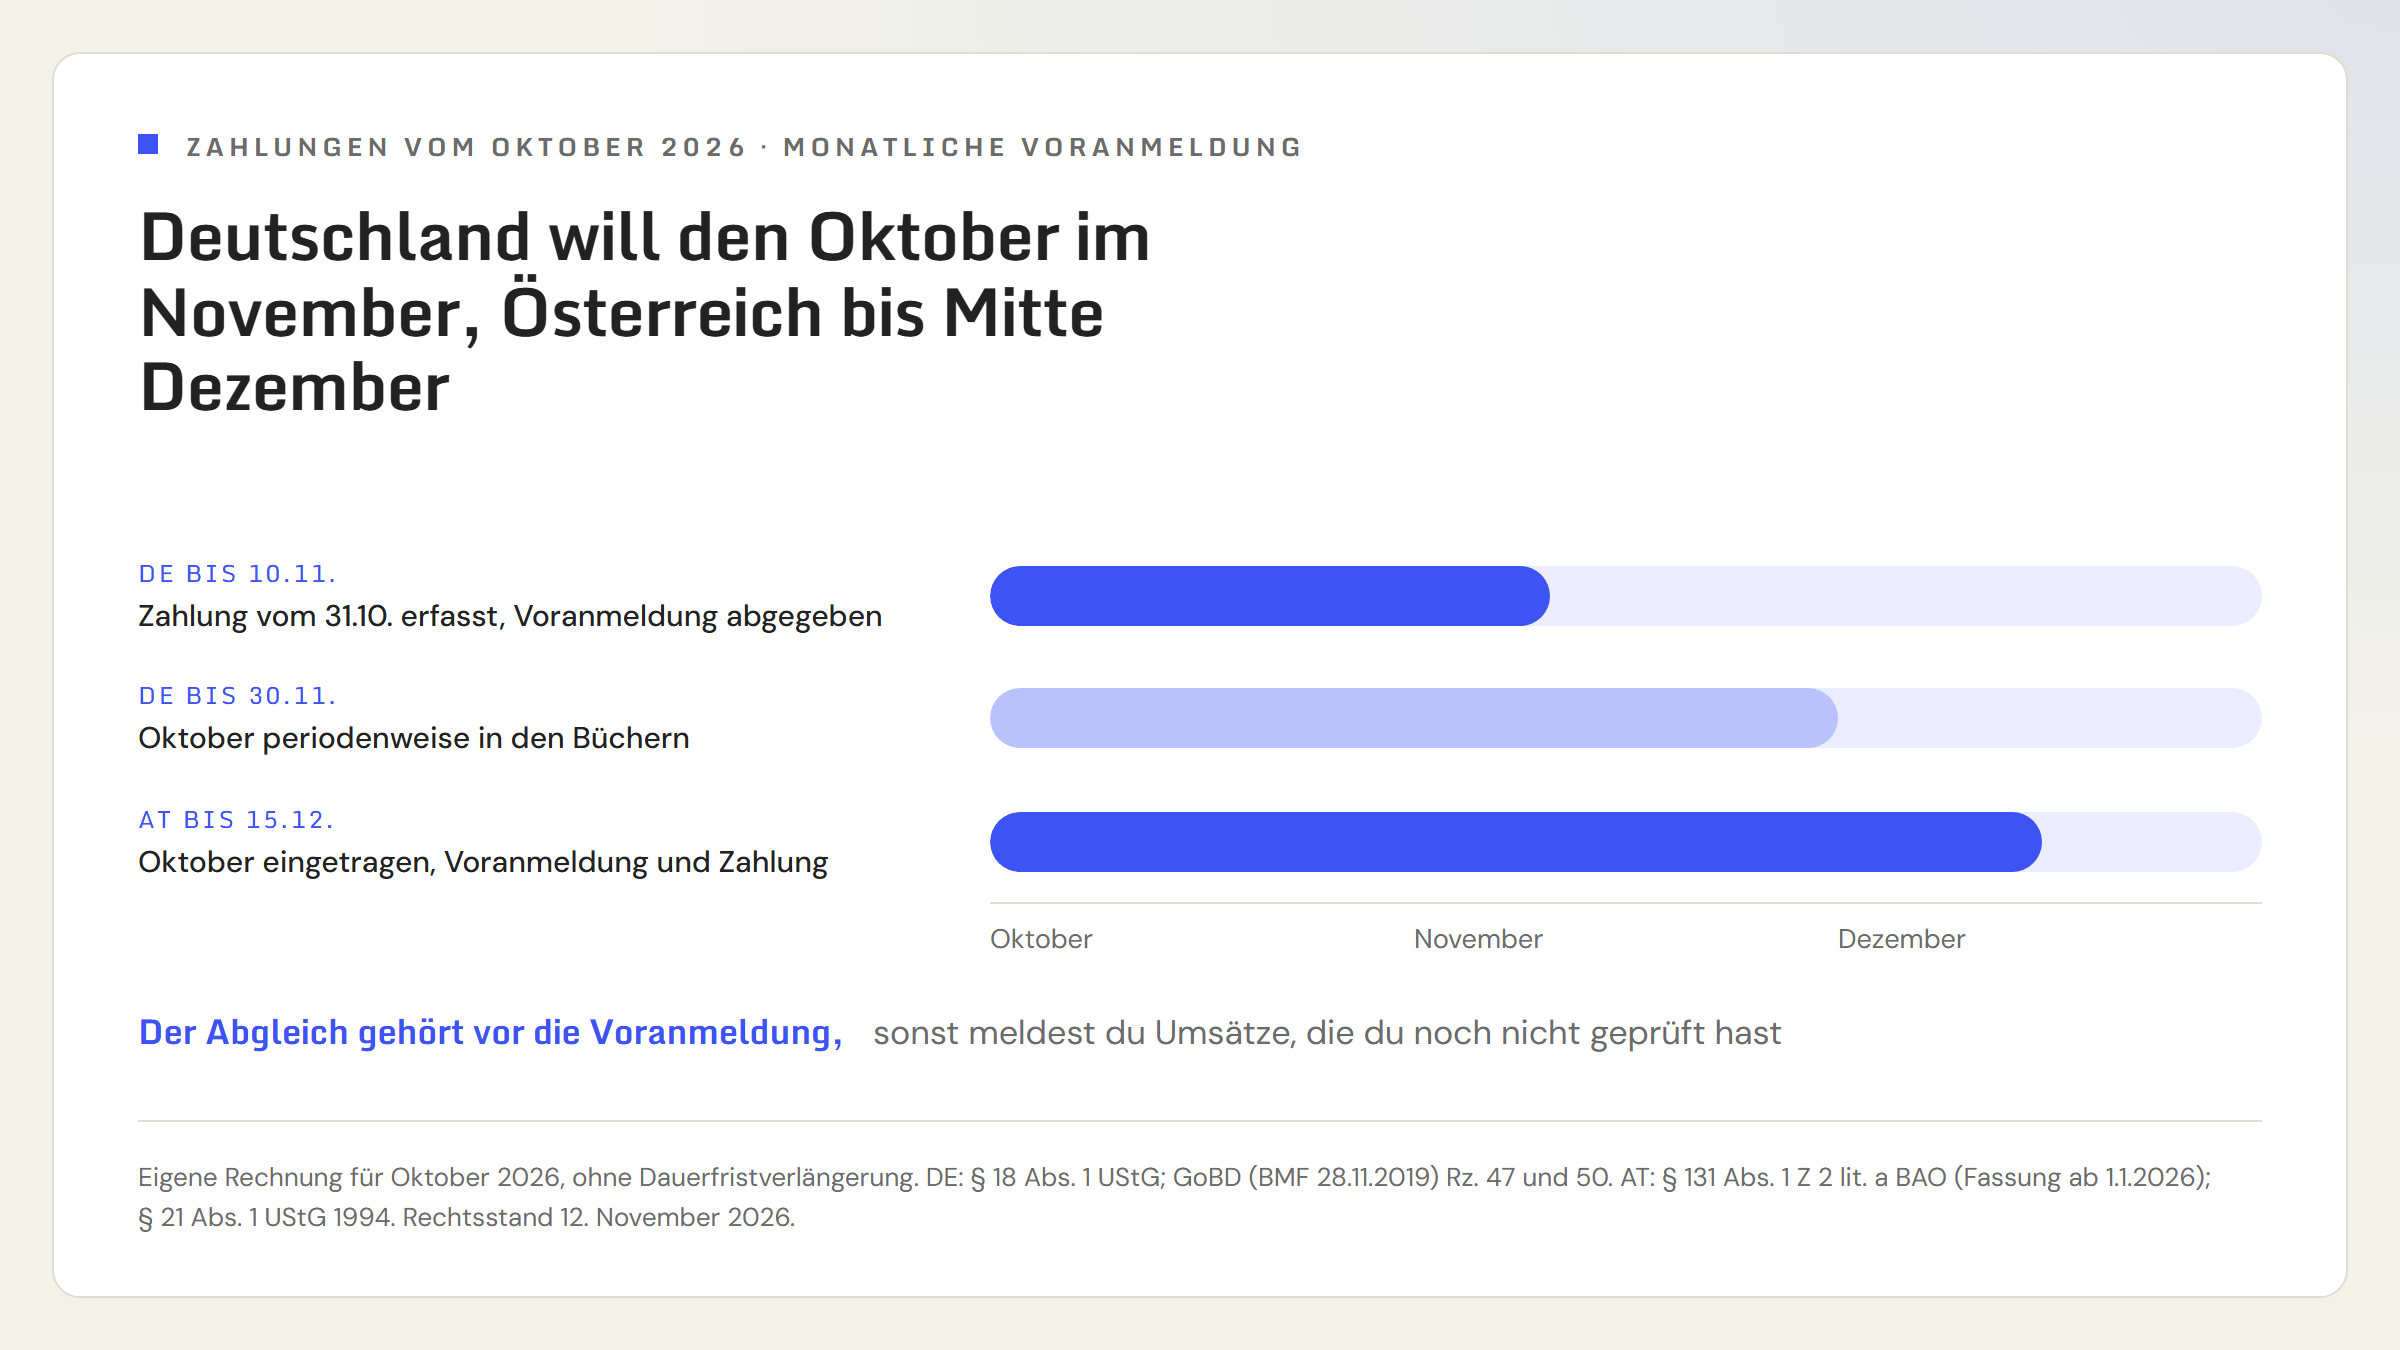
Weil die Voranmeldung aus denselben Zahlen besteht. In Deutschland ist sie bis zum zehnten Tag nach Ablauf des Voranmeldungszeitraums abzugeben (§ 18 Abs. 1 UStG), mit Dauerfristverlängerung einen Monat später. In Österreich ist sie am 15. des zweitfolgenden Monats fällig (§ 21 Abs. 1 UStG 1994), und das ist kein Zufall: es ist derselbe Tag, an dem § 131 BAO den Monat als zeitgerecht eingetragen ansieht. Wie die Fristen im Einzelnen laufen, steht in unserem Beitrag zur Umsatzsteuer-Voranmeldung und Dauerfristverlängerung.
Ohne Abgleich meldest du, was in deinen Rechnungsordnern steht, und nicht, was wirklich passiert ist. Eine Rechnung, die nie bezahlt wurde, ist trotzdem Umsatz, wenn du nach vereinbarten Entgelten versteuerst. Eine Abbuchung ohne Rechnung bringt dir dagegen keine Vorsteuer, auch wenn das Geld weg ist: der Abzug hängt an einer ordnungsgemäßen Rechnung (§ 15 Abs. 1 Satz 1 Nr. 1 UStG, § 12 Abs. 1 Z 1 UStG 1994). Genau diese beiden Fälle findet der Abgleich.
Wie läuft der Abgleich in vier Schritten?
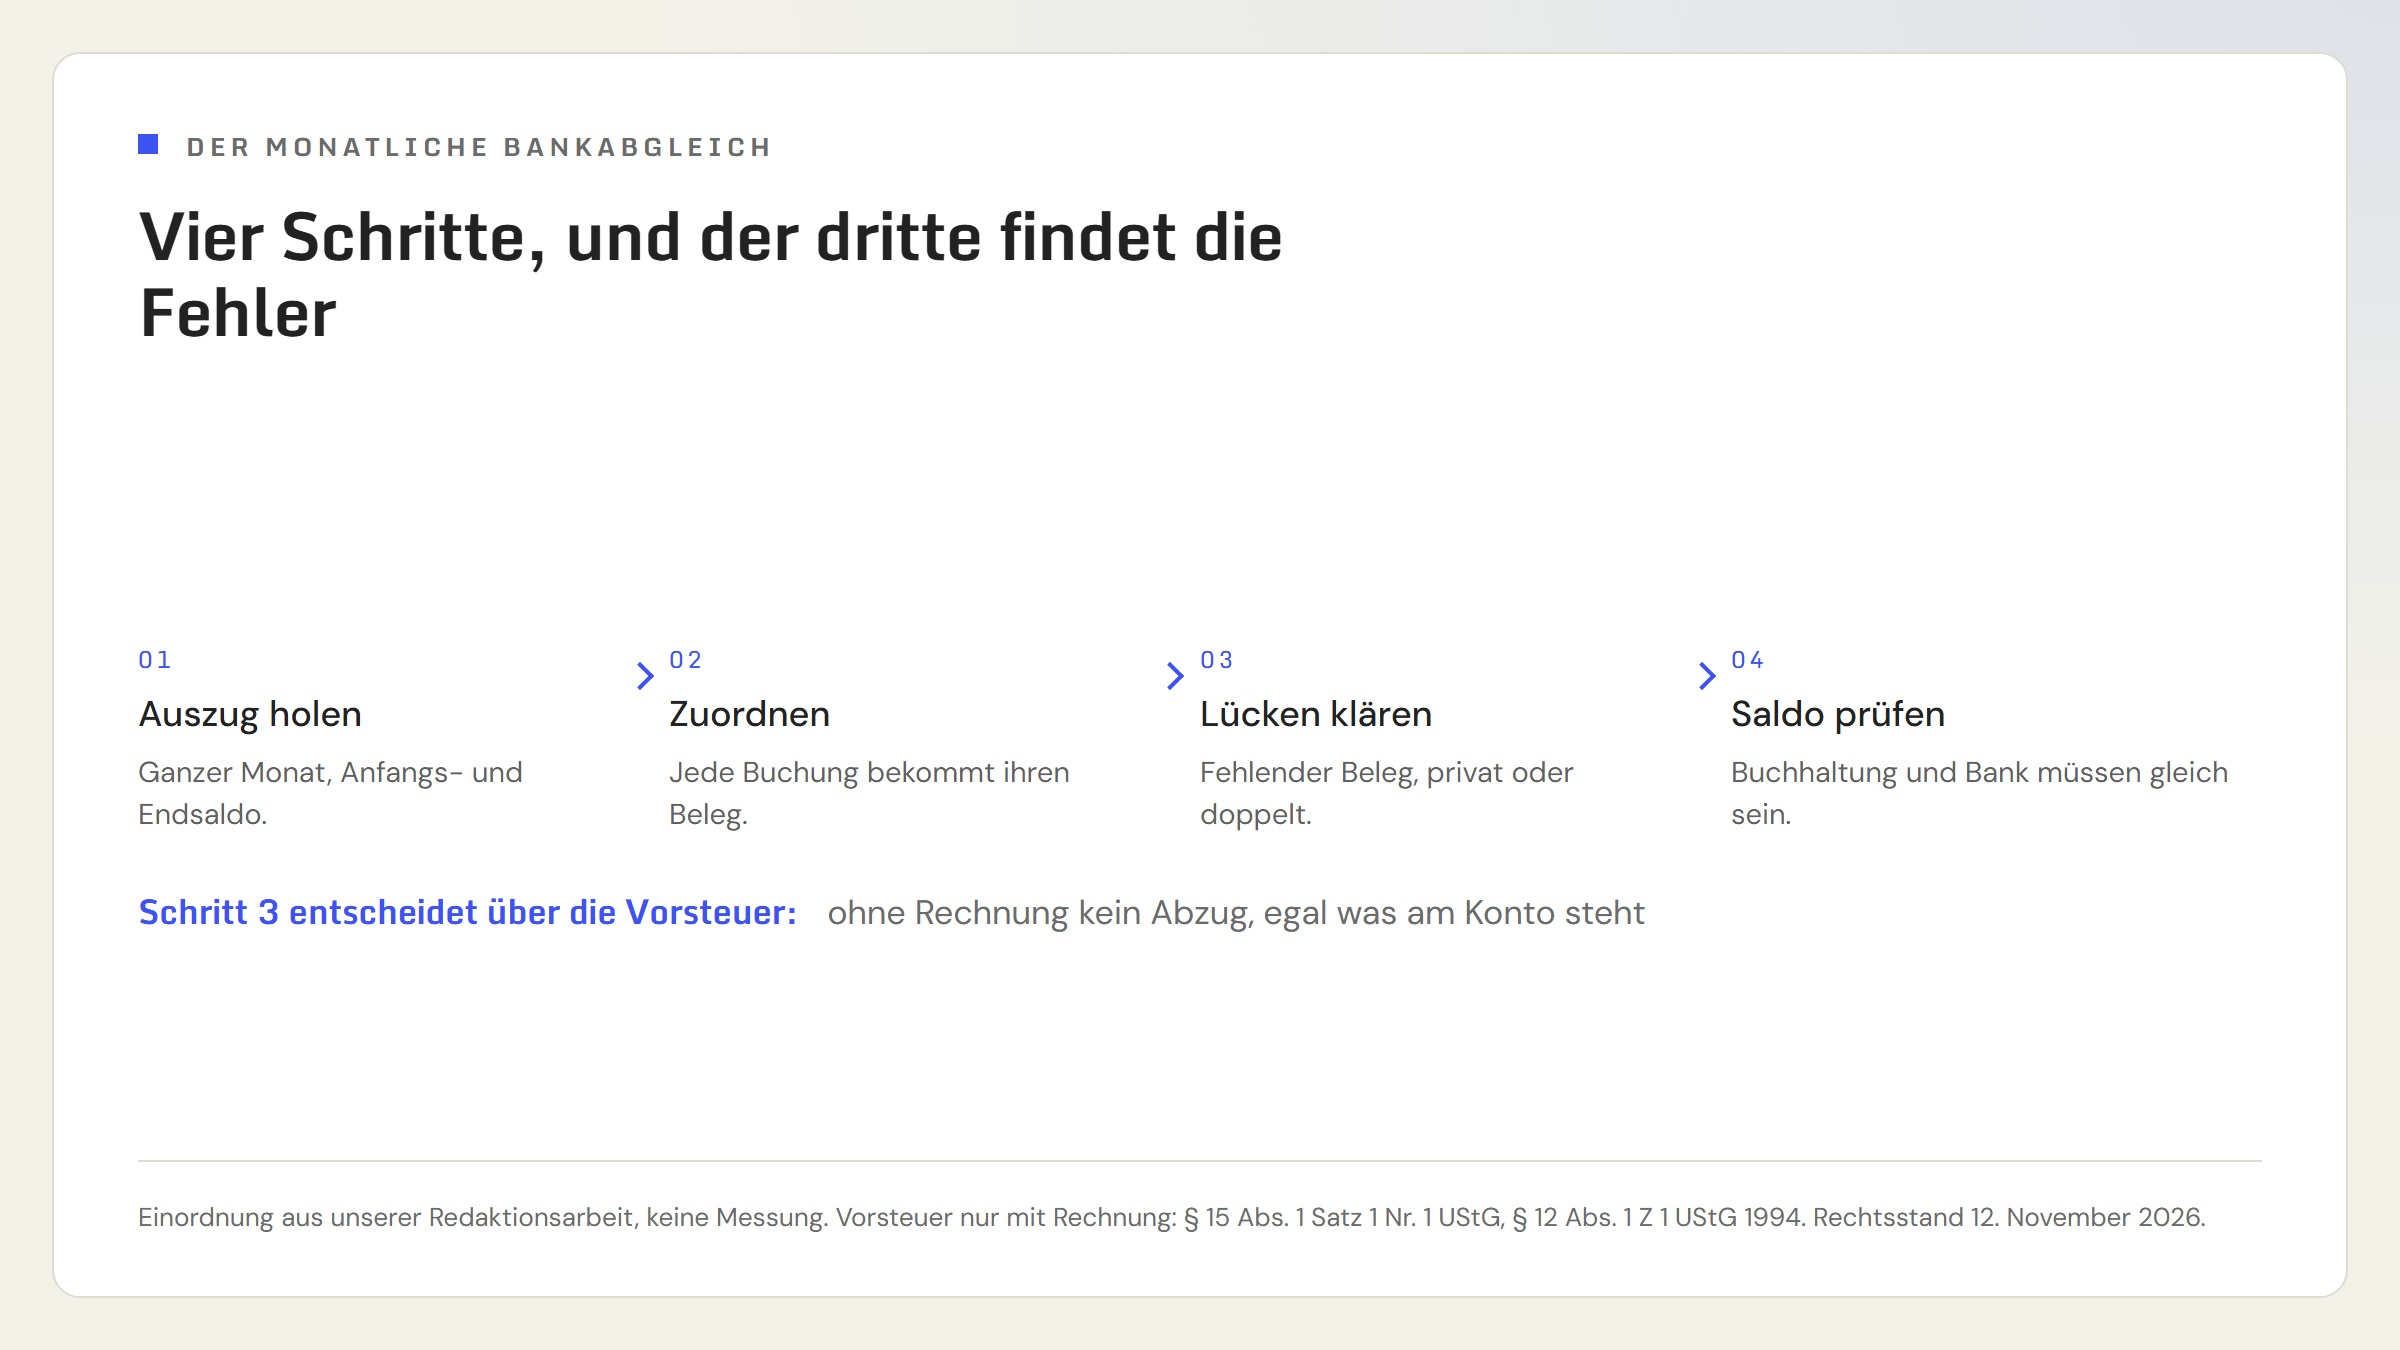
1. Auszug holen. Den ganzen Monat, nicht nur die letzten Tage, und Anfangs- und Endsaldo notieren. Der Anfangssaldo muss der Endsaldo des Vormonats sein. Stimmt das nicht, fehlt schon ein Auszug.
2. Zuordnen. Jede Zeile am Auszug bekommt einen Beleg: Eingangsrechnung, Ausgangsrechnung, Vertrag bei Daueraufträgen wie Miete oder Leasing. Am schnellsten geht es über den Betrag und den Verwendungszweck. Belege, die du laufend fotografierst, musst du hier nur noch finden statt suchen, siehe Beleg fotografieren statt abtippen.
3. Lücken klären. Übrig bleiben drei Sorten. Erstens Zahlungen ohne Beleg: Rechnung anfordern, und wenn das nicht geht, einen Eigenbeleg schreiben, der zwar die Ausgabe trägt, aber keine Vorsteuer (Rechnung verloren, was dann). Zweitens private Zahlungen vom Geschäftskonto: die buchst du als Privatentnahme, nicht als Aufwand (Privatentnahme richtig buchen). Drittens Doppelte: dieselbe Rechnung zweimal bezahlt oder zweimal erfasst. Beides fällt nur hier auf.
4. Saldo prüfen. Wenn alles zugeordnet ist, muss der Endsaldo deines Bankkontos in der Buchhaltung gleich dem am Auszug sein. Weicht er ab, ist der Unterschied fast immer eine einzelne Buchung, und die Differenz verrät oft schon welche.
Eine Sonderrolle haben Zahlungsdienste. Bei PayPal, Stripe oder SumUp kommt am Bankkonto nur die Auszahlung an, nicht die einzelne Zahlung. Dort gleichst du zuerst das Dienstleisterkonto ab und dann die Auszahlung gegen die Bank, wie im Beitrag zu Stripe, PayPal und Gebühren beschrieben.
Was unterscheidet Österreich und Deutschland im Alltag?
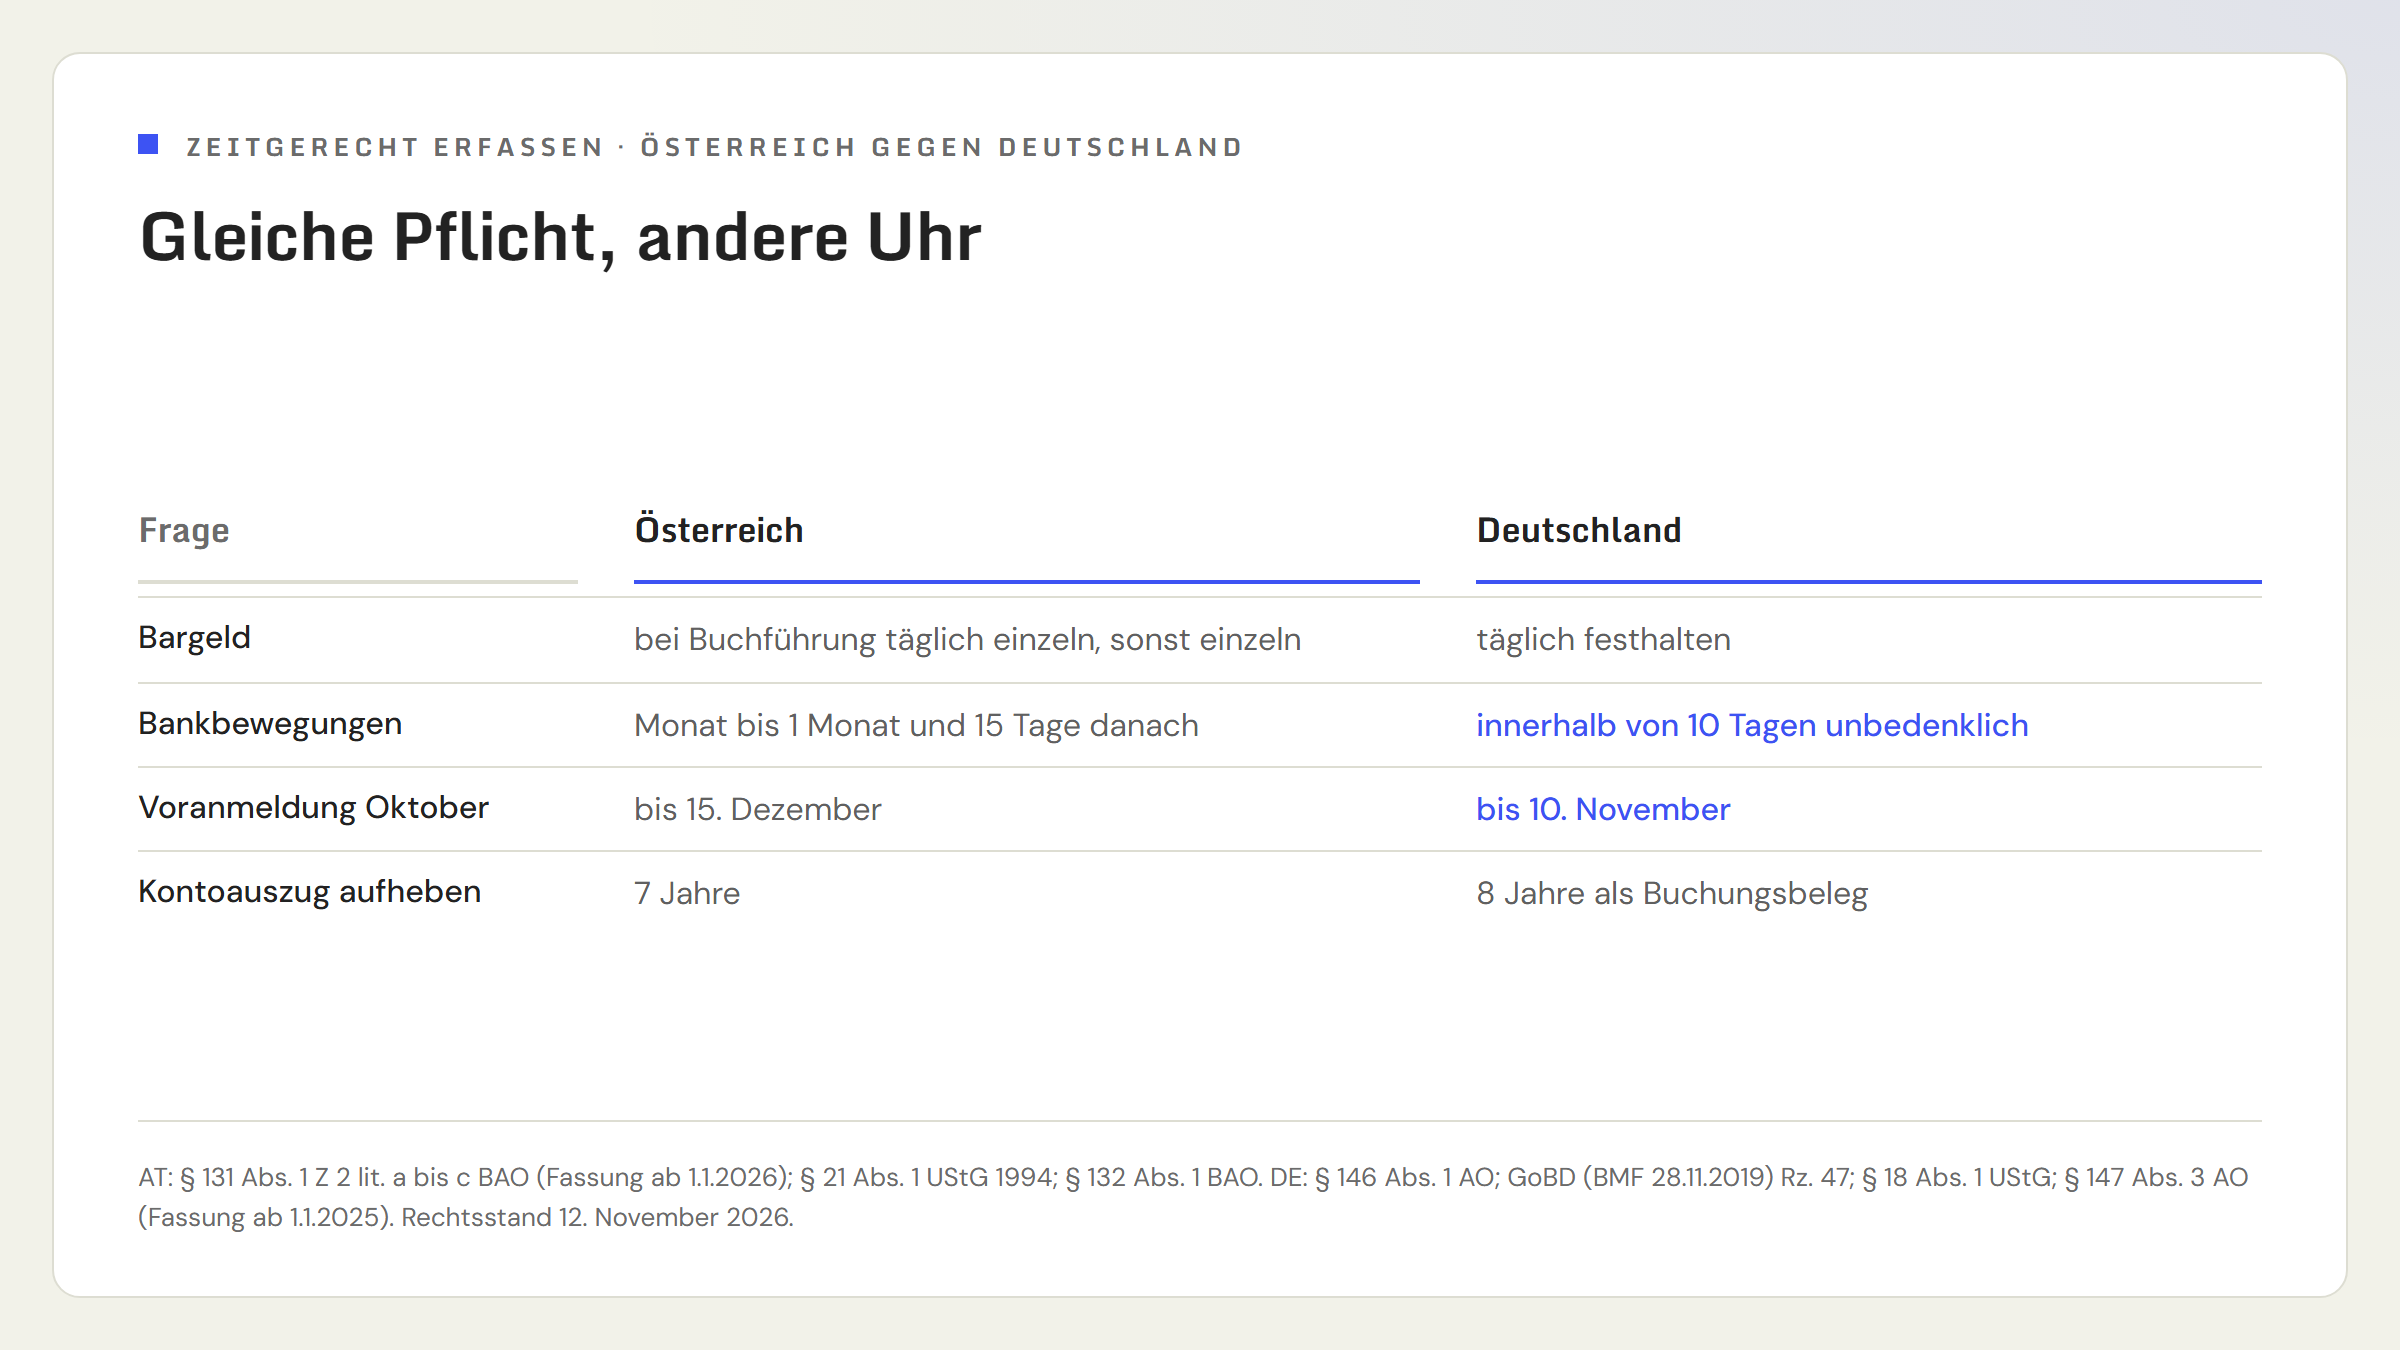
Deutschland ist strenger bei der Uhr, Österreich gibt mehr Luft. Für den Alltag heißt das: In Deutschland lohnt es sich, Belege wöchentlich oder spätestens alle zehn Tage zu erfassen und den eigentlichen Abgleich kurz vor dem Zehnten zu machen. In Österreich reicht ein fester Termin im Folgemonat, solange er vor dem 15. des zweitfolgenden Monats liegt. Die Kontoauszüge selbst sind in beiden Ländern aufzubewahren, in Österreich sieben Jahre, in Deutschland acht Jahre, weil sie als Buchungsbeleg zählen. Mehr dazu im Beitrag zu den Aufbewahrungsfristen für Belege.
Was passiert, wenn du den Abgleich schleifen lässt?
Eine Frist von zehn Tagen zu überschreiten, macht deine Buchhaltung nicht sofort wertlos. Das Problem ist die Summe: je länger offene Posten liegen, desto schwerer findest du den Beleg noch, und desto eher fehlen Vorsteuern oder stehen private Zahlungen als Aufwand in der Gewinnrechnung. Fallen in einer Prüfung viele nachträgliche Buchungen auf, kann das Finanzamt die Ordnungsmäßigkeit anzweifeln und im schlimmsten Fall schätzen (§ 162 AO, § 184 BAO).
Drei Hebel, damit der Abgleich klein bleibt:
- Ein fester Termin im Monat, in Deutschland vor dem Zehnten, in Österreich vor dem 15. des zweitfolgenden Monats.
- Belege am Tag der Zahlung erfassen, dann ist Schritt 2 nur noch Zuordnen.
- Geschäfts- und Privatkonto trennen, dann bleibt Schritt 3 kurz.