Du stellst eine Rechnung über 119 Euro, der Kunde bezahlt mit PayPal, und auf deinem PayPal-Konto landen 115,05 Euro. Bei Stripe wären es 116,96 Euro. Die Differenz ist die Gebühr des Zahlungsdienstes, und sie ist schon weg, bevor du das Geld überhaupt siehst. Genau deshalb wird sie so oft falsch gebucht: Wer nur den Kontoeingang erfasst, hat einen zu kleinen Umsatz, eine zu niedrige Umsatzsteuer und eine Betriebsausgabe, die nirgends auftaucht. Für das Finanzamt zählt der Betrag, den dein Kunde bezahlt hat, nicht der, der bei dir ankommt. Dieser Beitrag geht durch, warum das so ist, wann auf der Gebühr selbst Umsatzsteuer hängt und warum ausgerechnet Kleinunternehmer mit dem Kontoauszug in die Irre laufen.
Welcher Betrag ist dein Umsatz?
Der Rechnungsbetrag, vollständig. Das deutsche Umsatzsteuergesetz definiert das Entgelt in § 10 Abs. 1 Satz 2 UStG als "alles, was den Wert der Gegenleistung bildet, die der leistende Unternehmer vom Leistungsempfänger [...] für die Leistung erhält oder erhalten soll [...], jedoch abzüglich der für diese Leistung gesetzlich geschuldeten Umsatzsteuer". Österreich schaut noch deutlicher auf die Seite des Kunden: Entgelt ist nach § 4 Abs. 1 UStG 1994 "alles, was der Empfänger einer Lieferung oder sonstigen Leistung aufzuwenden hat, um die Lieferung oder sonstige Leistung zu erhalten".
Dein Kunde wendet 119 Euro auf. Die Gebühr zahlt nicht er, die zahlst du, und zwar an einen Dritten für eine eigene Leistung: die Abwicklung der Zahlung. Sie mindert dein Entgelt deshalb nicht. Der deutsche Umsatzsteuer-Anwendungserlass sagt das für den ältesten Fall dieser Art, das Einreichen eines Wechsels, ausdrücklich: Die Spesen dafür sind "Kosten des Zahlungseinzugs, die das Entgelt nicht mindern" (Abschnitt 10.3 Abs. 6 Satz 3 UStAE, Stand 2. Juni 2026). Der Bundesfinanzhof hat dieselbe Linie 2021 für eine Bank gezogen, die bei einer Null-Prozent-Finanzierung Zinsen von der Auszahlung an den Händler einbehalten hatte: Die einbehaltenen Beträge mindern das Entgelt nicht, und Zahlungen mit Kreditkarte behandelt das Urteil für die Umsatzsteuer genauso (BFH, Urteil vom 24.02.2021, XI R 15/19).
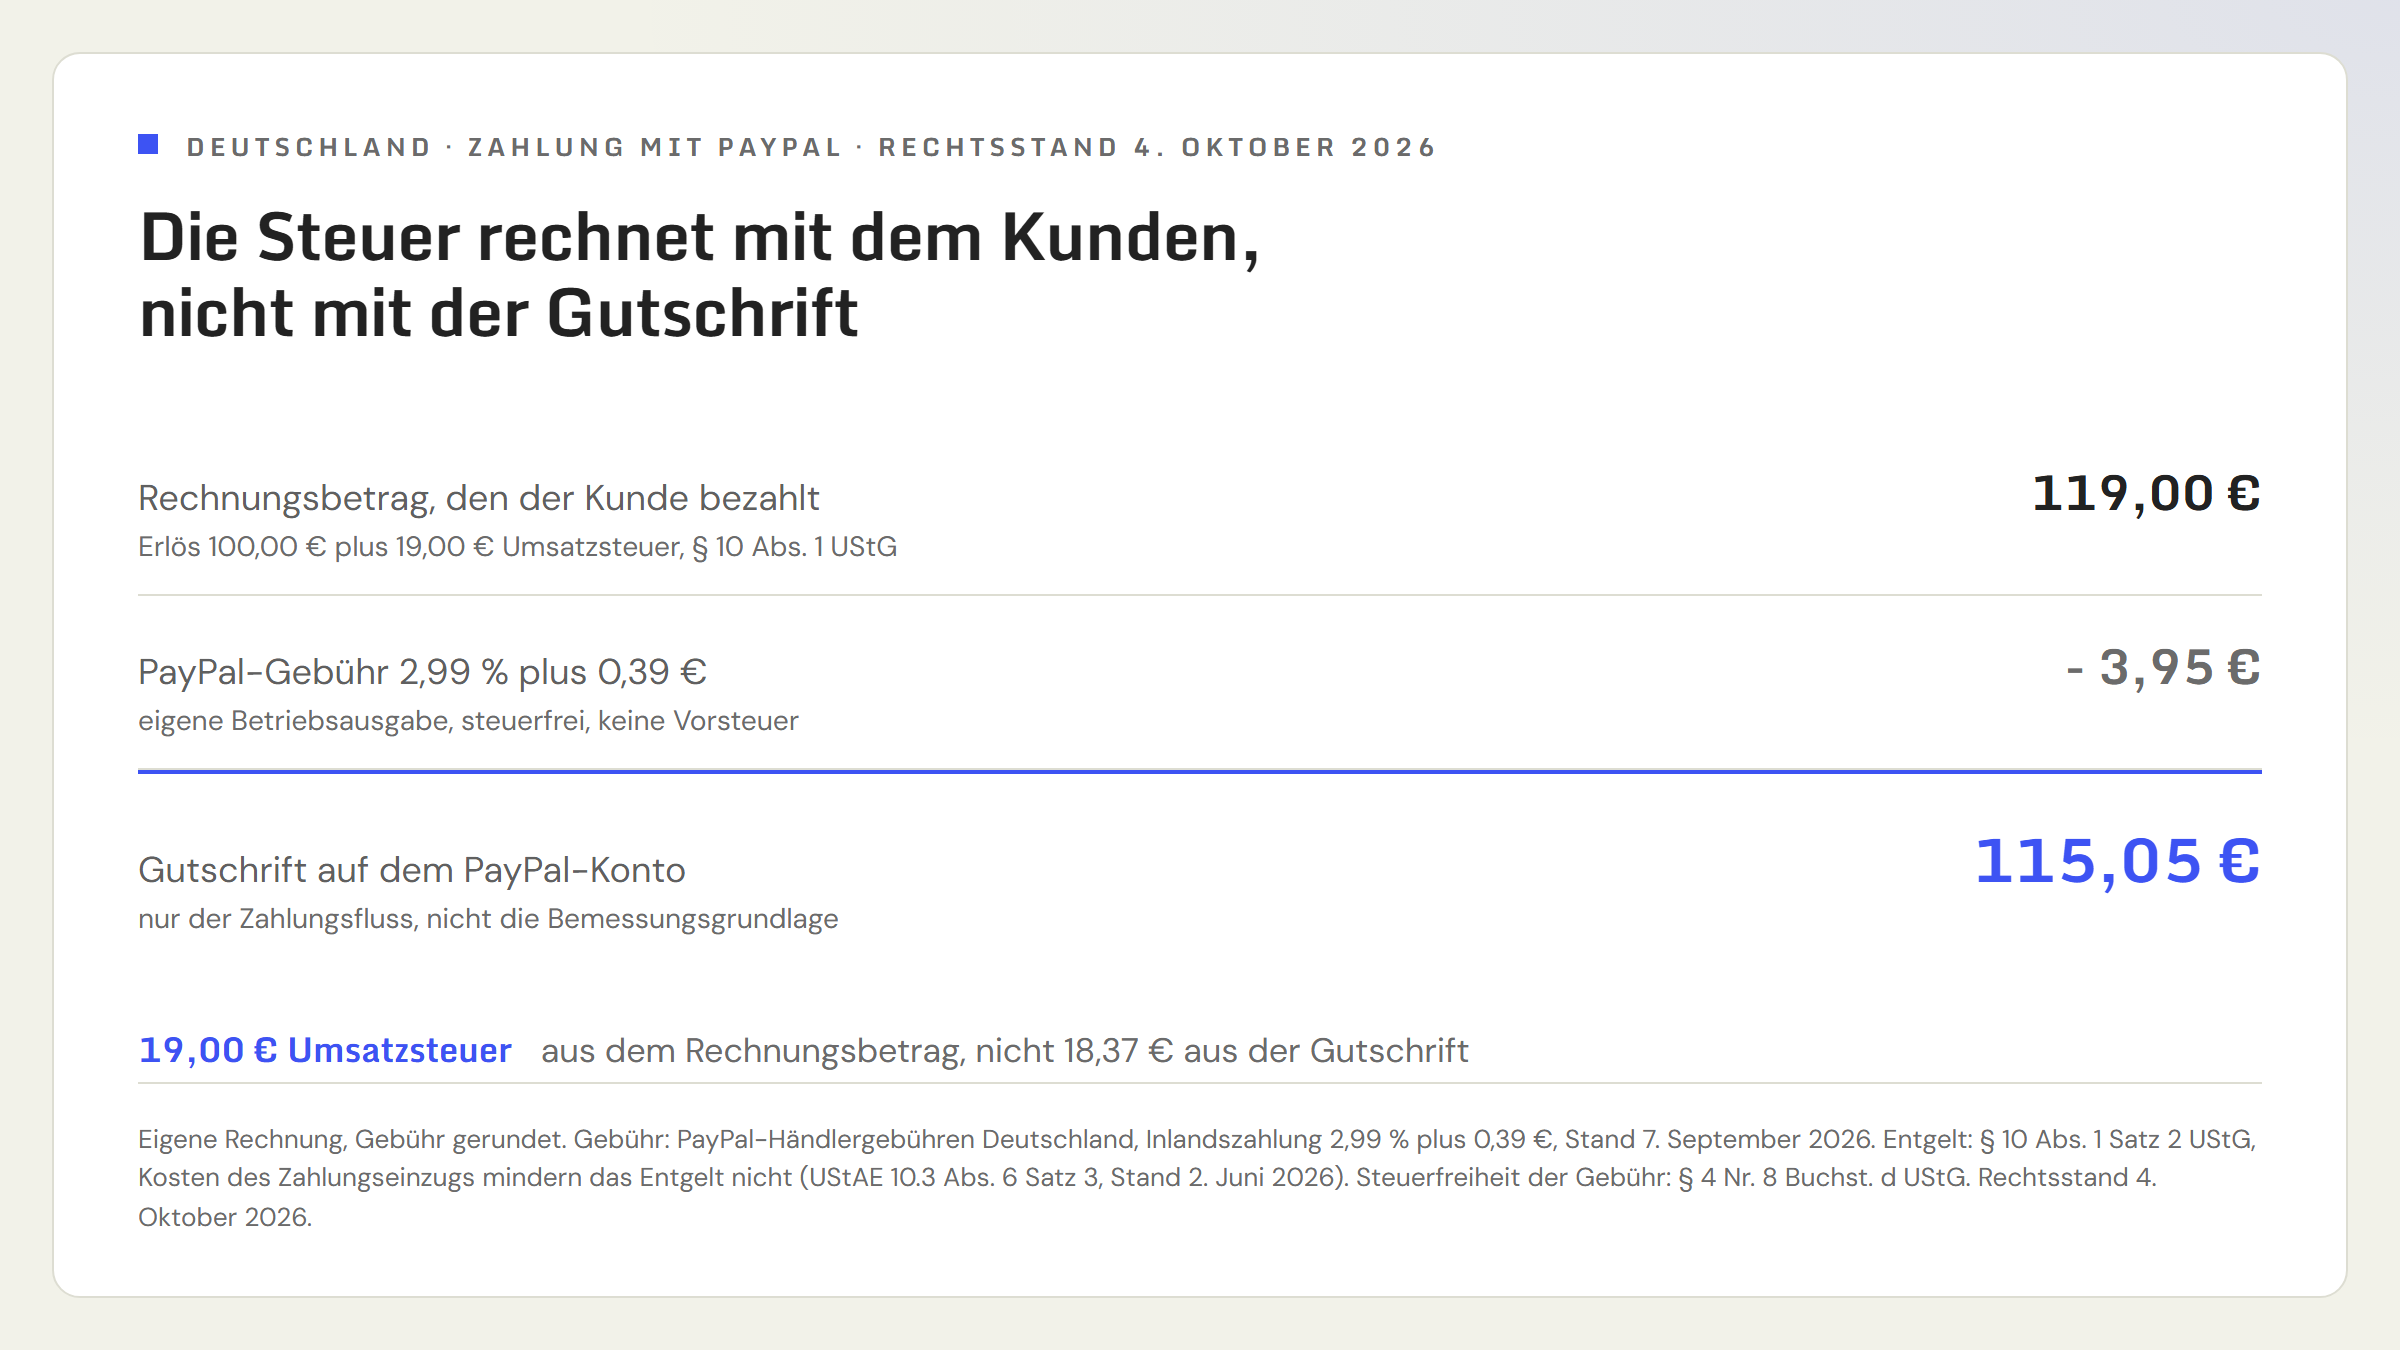
Daraus folgen zwei Buchungen statt einer: 119 Euro Erlös (100 Euro netto plus 19 Euro Umsatzsteuer) und 3,95 Euro Gebühr als Betriebsausgabe. Für deinen Gewinn kommt am Ende dasselbe heraus wie bei einer einzigen Buchung über 115,05 Euro. Für die Umsatzsteuer nicht: Wer die Gutschrift als Bruttoumsatz nimmt, rechnet 18,37 Euro Steuer heraus statt 19 Euro und meldet bei jedem Verkauf zu wenig.
Ist auf der Gebühr Umsatzsteuer?
Auf der reinen Zahlungsabwicklung nicht. Beide Länder befreien den Zahlungsverkehr von der Umsatzsteuer: Deutschland in § 4 Nr. 8 Buchst. d UStG ("die Umsätze und die Vermittlung der Umsätze im Einlagengeschäft, im Kontokorrentverkehr, im Zahlungs- und Überweisungsverkehr"), Österreich in § 6 Abs. 1 Z 8 lit. e UStG 1994 ("Kontokorrentverkehr einschließlich Zahlungs- und Überweisungsverkehr"). Dass der Anbieter keine klassische Bank ist, spielt keine Rolle. Der deutsche Anwendungserlass hält fest, dass die Steuerfreiheit im Zahlungsverkehr nicht davon abhängt, ob jemand ein Kreditinstitut betreibt (Abschnitt 4.8.7 Abs. 1 Satz 2 UStAE). Die österreichischen Umsatzsteuerrichtlinien nennen in Rz 764a ausdrücklich "Bankomat- und Kreditkartengebühren" als steuerfreie Umsätze.
Für dich heißt das: Die Gebühr ist voll Betriebsausgabe, eine Vorsteuer gibt es darauf nicht. Das deckt sich mit dem, was die Anbieter abrechnen. Stripe schreibt in seiner Steuerhilfe, es erbringe die Zahlungsabwicklung für europäische Konten von Irland aus und erhebe keine Umsatzsteuer auf seine Gebühren. Ausgenommen sind nur Kontoinhaber in Irland, Norwegen, der Schweiz, Liechtenstein und den Vereinigten Arabischen Emiraten, Deutschland und Österreich gehören nicht dazu. Den Grundsatz, dass Bankkosten keine Vorsteuer tragen, haben wir im Beitrag über Bankgebühren und Zinsen schon für Kontoführung und Überweisungsspesen durchgerechnet. Die Zahlungsgebühr gehört in dieselbe Schublade.
Wann hängt an der Gebühr doch Umsatzsteuer?
Sobald du für etwas bezahlst, das kein Geld bewegt. Die Steuerbefreiung deckt nur Leistungen, die eine Zahlung selbst ausführen. Leistungen, die eine Zahlung nur vorbereiten, verwalten oder begleiten, fallen nicht darunter. Die österreichischen Richtlinien grenzen das in Rz 764 und 764b ausdrücklich ab, gestützt auf den Verwaltungsgerichtshof (VwGH 22.3.2023, Ra 2022/13/0084) und den Bundesfinanzhof zu technischen und organisatorischen Diensten im Kreditkartengeschäft (BFH 10.12.2020, V R 4/19). Typische Kandidaten in deinem Zahlungskonto sind Zusatzprodukte: Abo-Verwaltung, Rechnungsstellung, Steuerberechnung, Betrugsprüfung oder die Provision eines Marktplatzes, über den du verkaufst. Ob ein bestimmtes Produkt eines Anbieters darunter fällt, steht in dessen Abrechnung und gehört im Zweifel zur Steuerberatung. Stripe selbst verweist an genau dieser Stelle auf eine Beratung, falls du meinst, Umsatzsteuer im eigenen Land selbst abrechnen zu müssen.
Kommt so eine steuerpflichtige Leistung von einem Unternehmen aus dem EU-Ausland, wandert die Steuerschuld zu dir. In Deutschland schuldest du die Steuer nach § 13b Abs. 1 und Abs. 5 UStG als Leistungsempfänger, wenn du Unternehmer bist, in Österreich nach § 19 Abs. 1 UStG 1994. Wie das Verfahren funktioniert, steht in Reverse Charge einfach erklärt.
Die Falle für Kleinunternehmer: Unternehmer bist du auch mit Kleinunternehmerregelung. Du schuldest die Steuer also auch dann, wenn du selbst keine Umsatzsteuer auf deine Rechnungen schreibst, und kannst sie nicht als Vorsteuer zurückholen. Deutschland verlangt für diese Monate ausdrücklich eine Voranmeldung, auch von Unternehmern, die sonst keine abgeben müssen (§ 18 Abs. 4a UStG). Die reine Transaktionsgebühr löst das nicht aus, eine monatliche Softwaregebühr unter Umständen schon.
Warum Kleinunternehmer ihre Grenze nicht am Kontoauszug messen dürfen
Weil die Grenze mit dem Entgelt rechnet und das Entgelt die Gebühr enthält. In Deutschland gilt die Kleinunternehmerregelung, wenn der Gesamtumsatz im Vorjahr 25.000 Euro nicht überschritten hat und im laufenden Jahr 100.000 Euro nicht überschreitet (§ 19 Abs. 1 UStG). Gesamtumsatz ist nach Absatz 2 "die nach vereinnahmten Entgelten berechnete Summe" deiner Umsätze. Vereinnahmt hast du das Entgelt in voller Höhe, auch den Teil, den der Zahlungsdienst gleich für sich behalten hat. Österreich zieht die Grenze bei 55.000 Euro und rechnet ebenfalls mit den Umsätzen, also mit dem Entgelt nach § 4 (§ 6 Abs. 1 Z 27 UStG 1994).
Bei kleinen Beträgen fällt die Festgebühr stark ins Gewicht, und dann liegen Kontoeingang und Umsatz weit genug auseinander, um die Grenze zu verdecken:
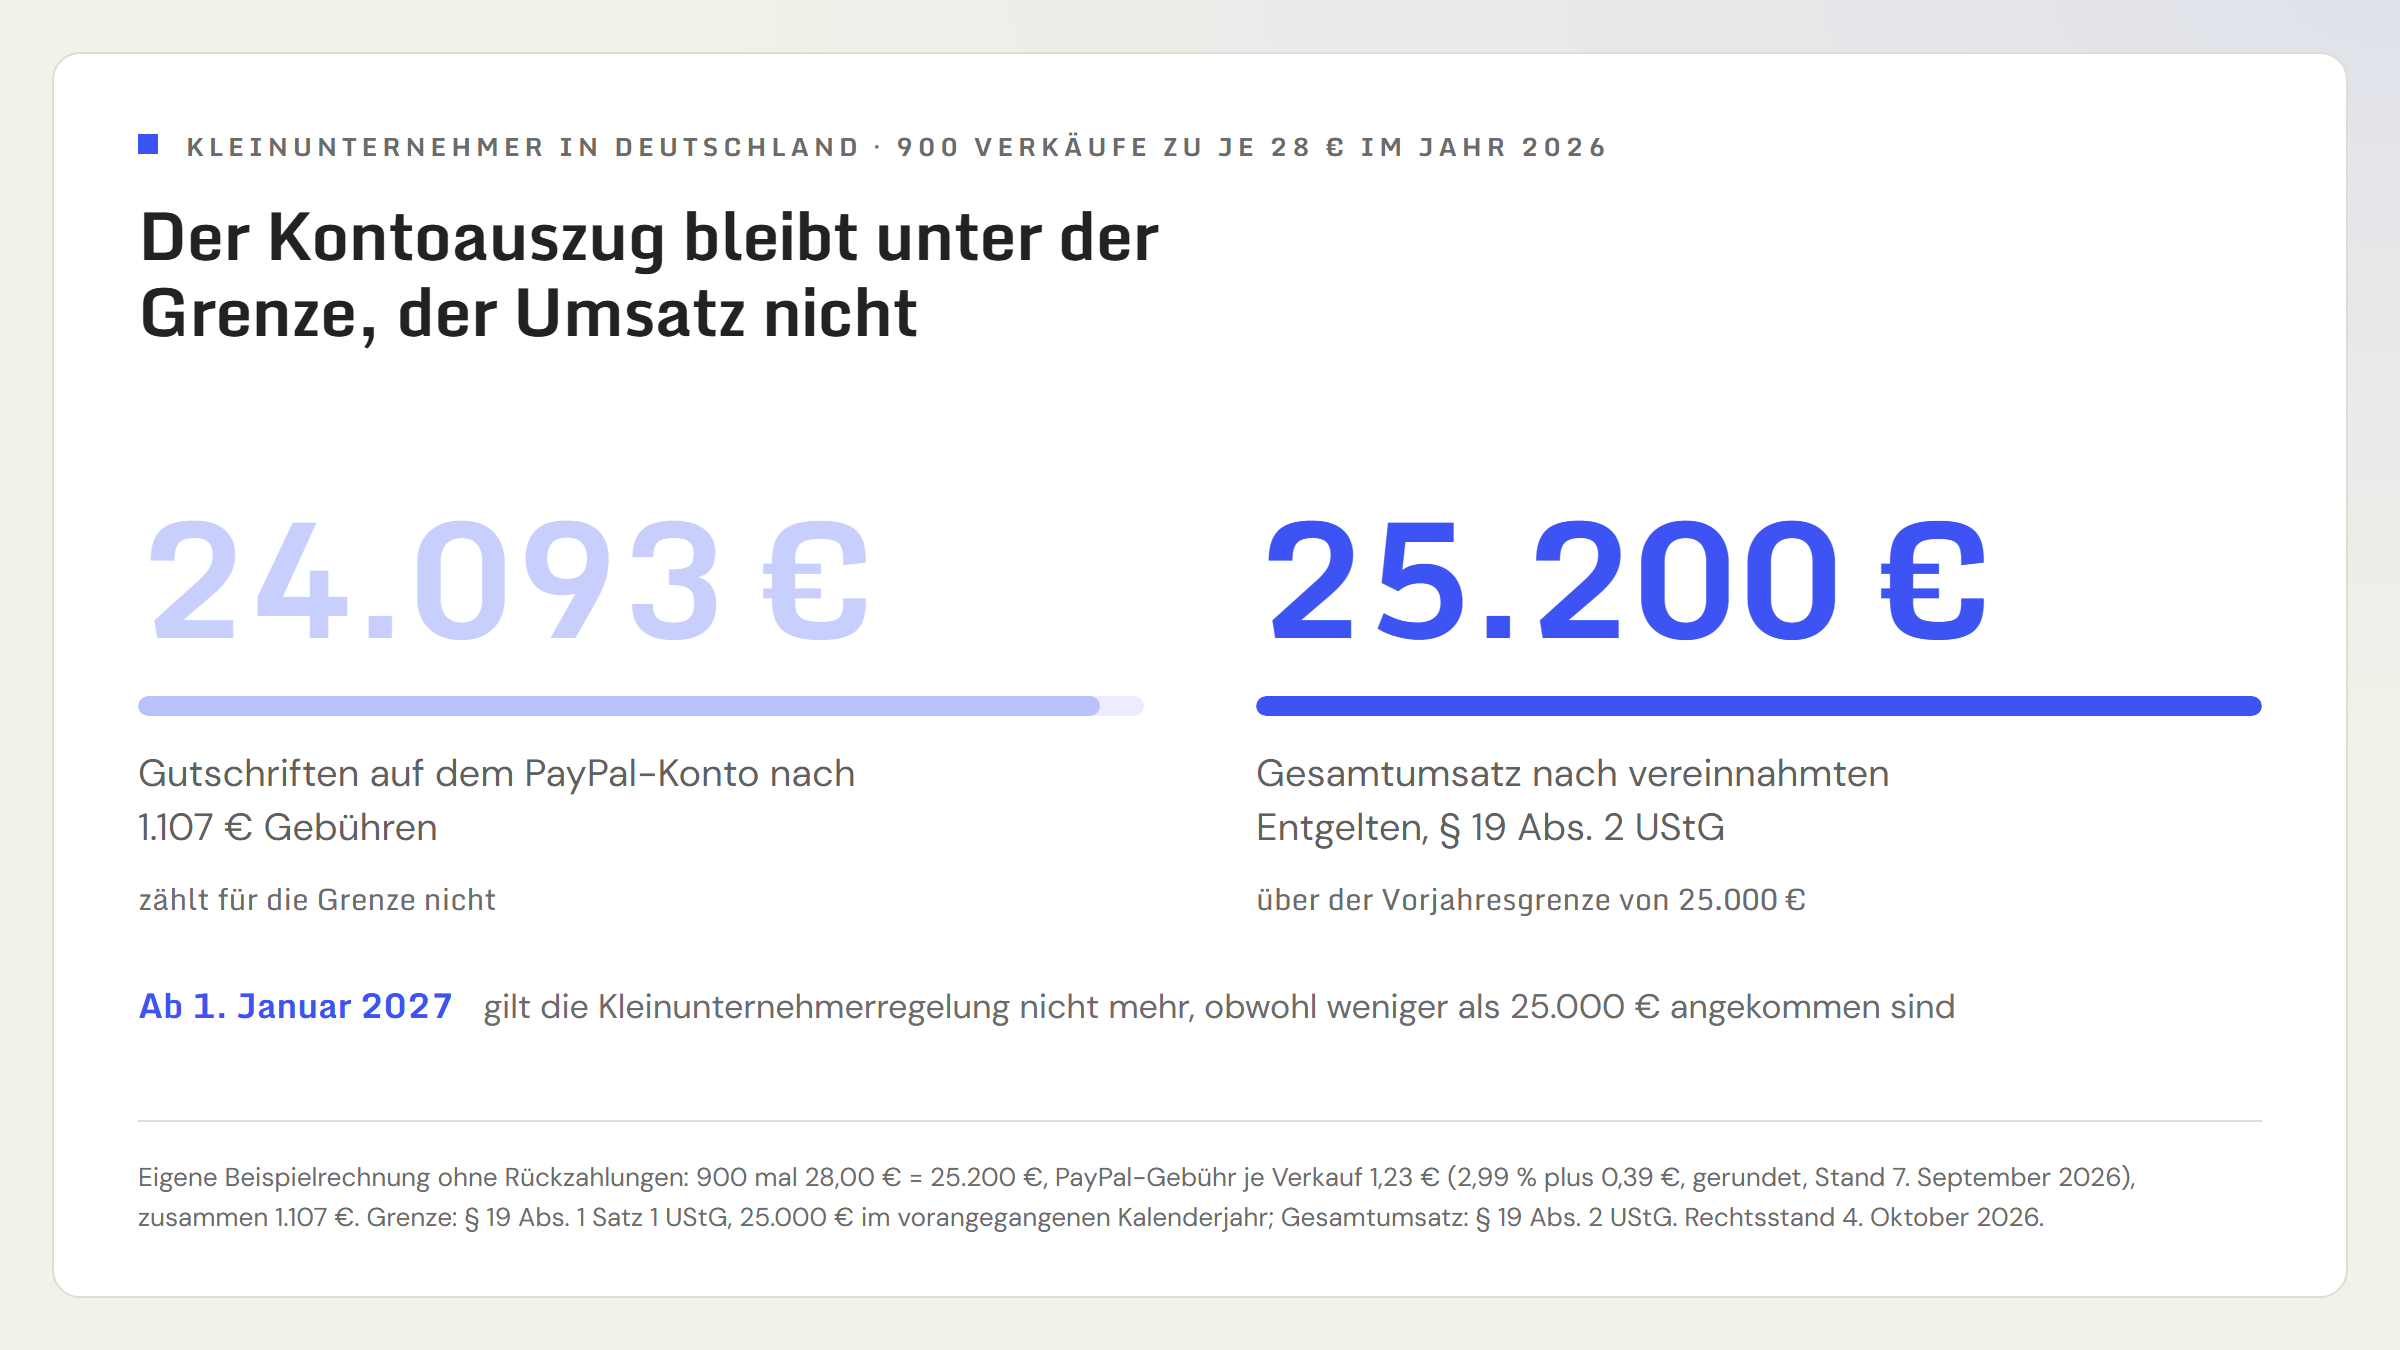
Wer hier vom Kontoauszug ausgeht, sieht 24.093 Euro und glaubt sich sicher. Gezählt werden aber 25.200 Euro, damit ist die Vorjahresgrenze gerissen, und ab dem 1. Januar 2027 schreibst du Rechnungen mit Umsatzsteuer. Was sich dann alles ändert, steht in Vom Kleinunternehmer zur Regelbesteuerung. Die Grenzen selbst erklären wir für Deutschland und Österreich im Detail.
Wann ist das Geld eigentlich zugeflossen?
Bei der Gutschrift auf deinem Konto beim Zahlungsdienst, nicht erst bei der Überweisung auf die Hausbank. Für die Einnahmen-Überschuss-Rechnung zählt der Zufluss: Einnahmen sind in dem Kalenderjahr bezogen, in dem sie zugeflossen sind (§ 11 Abs. 1 EStG, gleichlautend § 19 Abs. 1 EStG 1988). Bei der Umsatzsteuer nach vereinnahmten Entgelten hat der Bundesfinanzhof 2023 für Überweisungen entschieden, dass es auf die Gutschrift auf dem Konto des Zahlungsempfängers ankommt, weil erst dann die Verfügungsmacht besteht (BFH, Urteil vom 17.08.2023, V R 12/22). Ein PayPal-Konto ist ein Zahlungskonto auf deinen Namen. Sobald dort Guthaben steht, über das du verfügen kannst, ist das Geld nach diesem Maßstab bei dir. Einen PayPal-Fall hat der Bundesfinanzhof allerdings nicht ausdrücklich entschieden, das ist unsere Einordnung.
Praktisch wird das zum Jahreswechsel: Ein Kunde zahlt am 30. Dezember, die Auszahlung kommt am 2. Januar aufs Bankkonto. Die Einnahme gehört dann ins alte Jahr, die Bewegung zwischen Zahlungskonto und Bank ist nur eine Umbuchung. Wer nach dem Bankkonto bucht, schiebt Umsatz ins falsche Jahr. Bei Zahlungsdiensten, die eingehende Beträge einige Tage als "ausstehend" führen, bevor du darüber verfügen kannst, ist der Zeitpunkt weniger klar. Liegen größere Beträge über dem Jahreswechsel, kläre das mit deiner Steuerberatung. Den Unterschied zwischen Soll- und Ist-Versteuerung erklärt Ist- vs. Soll-Versteuerung.
Wie buchst du eine Sammelauszahlung?
Wie ein zweites Bankkonto. Stripe und andere Anbieter zahlen nicht jeden Verkauf einzeln aus, sondern sammeln: Eine Auszahlung enthält viele Zahlungen, die Gebühren dafür und oft auch eine Rückzahlung. Bucht man nur die Auszahlung, verschwinden alle drei Vorgänge in einer Zahl. Das Gesetz verlangt das Gegenteil: Buchungen und Aufzeichnungen sind "einzeln, vollständig, richtig, zeitgerecht und geordnet vorzunehmen" (§ 146 Abs. 1 AO), und in Österreich sollen sich "die einzelnen Geschäftsvorfälle [...] in ihrer Entstehung und Abwicklung verfolgen lassen" (§ 131 Abs. 1 BAO). Wer bilanziert, darf Aufwendungen ohnehin nicht mit Erträgen verrechnen (§ 246 Abs. 2 HGB, § 196 Abs. 2 UGB).
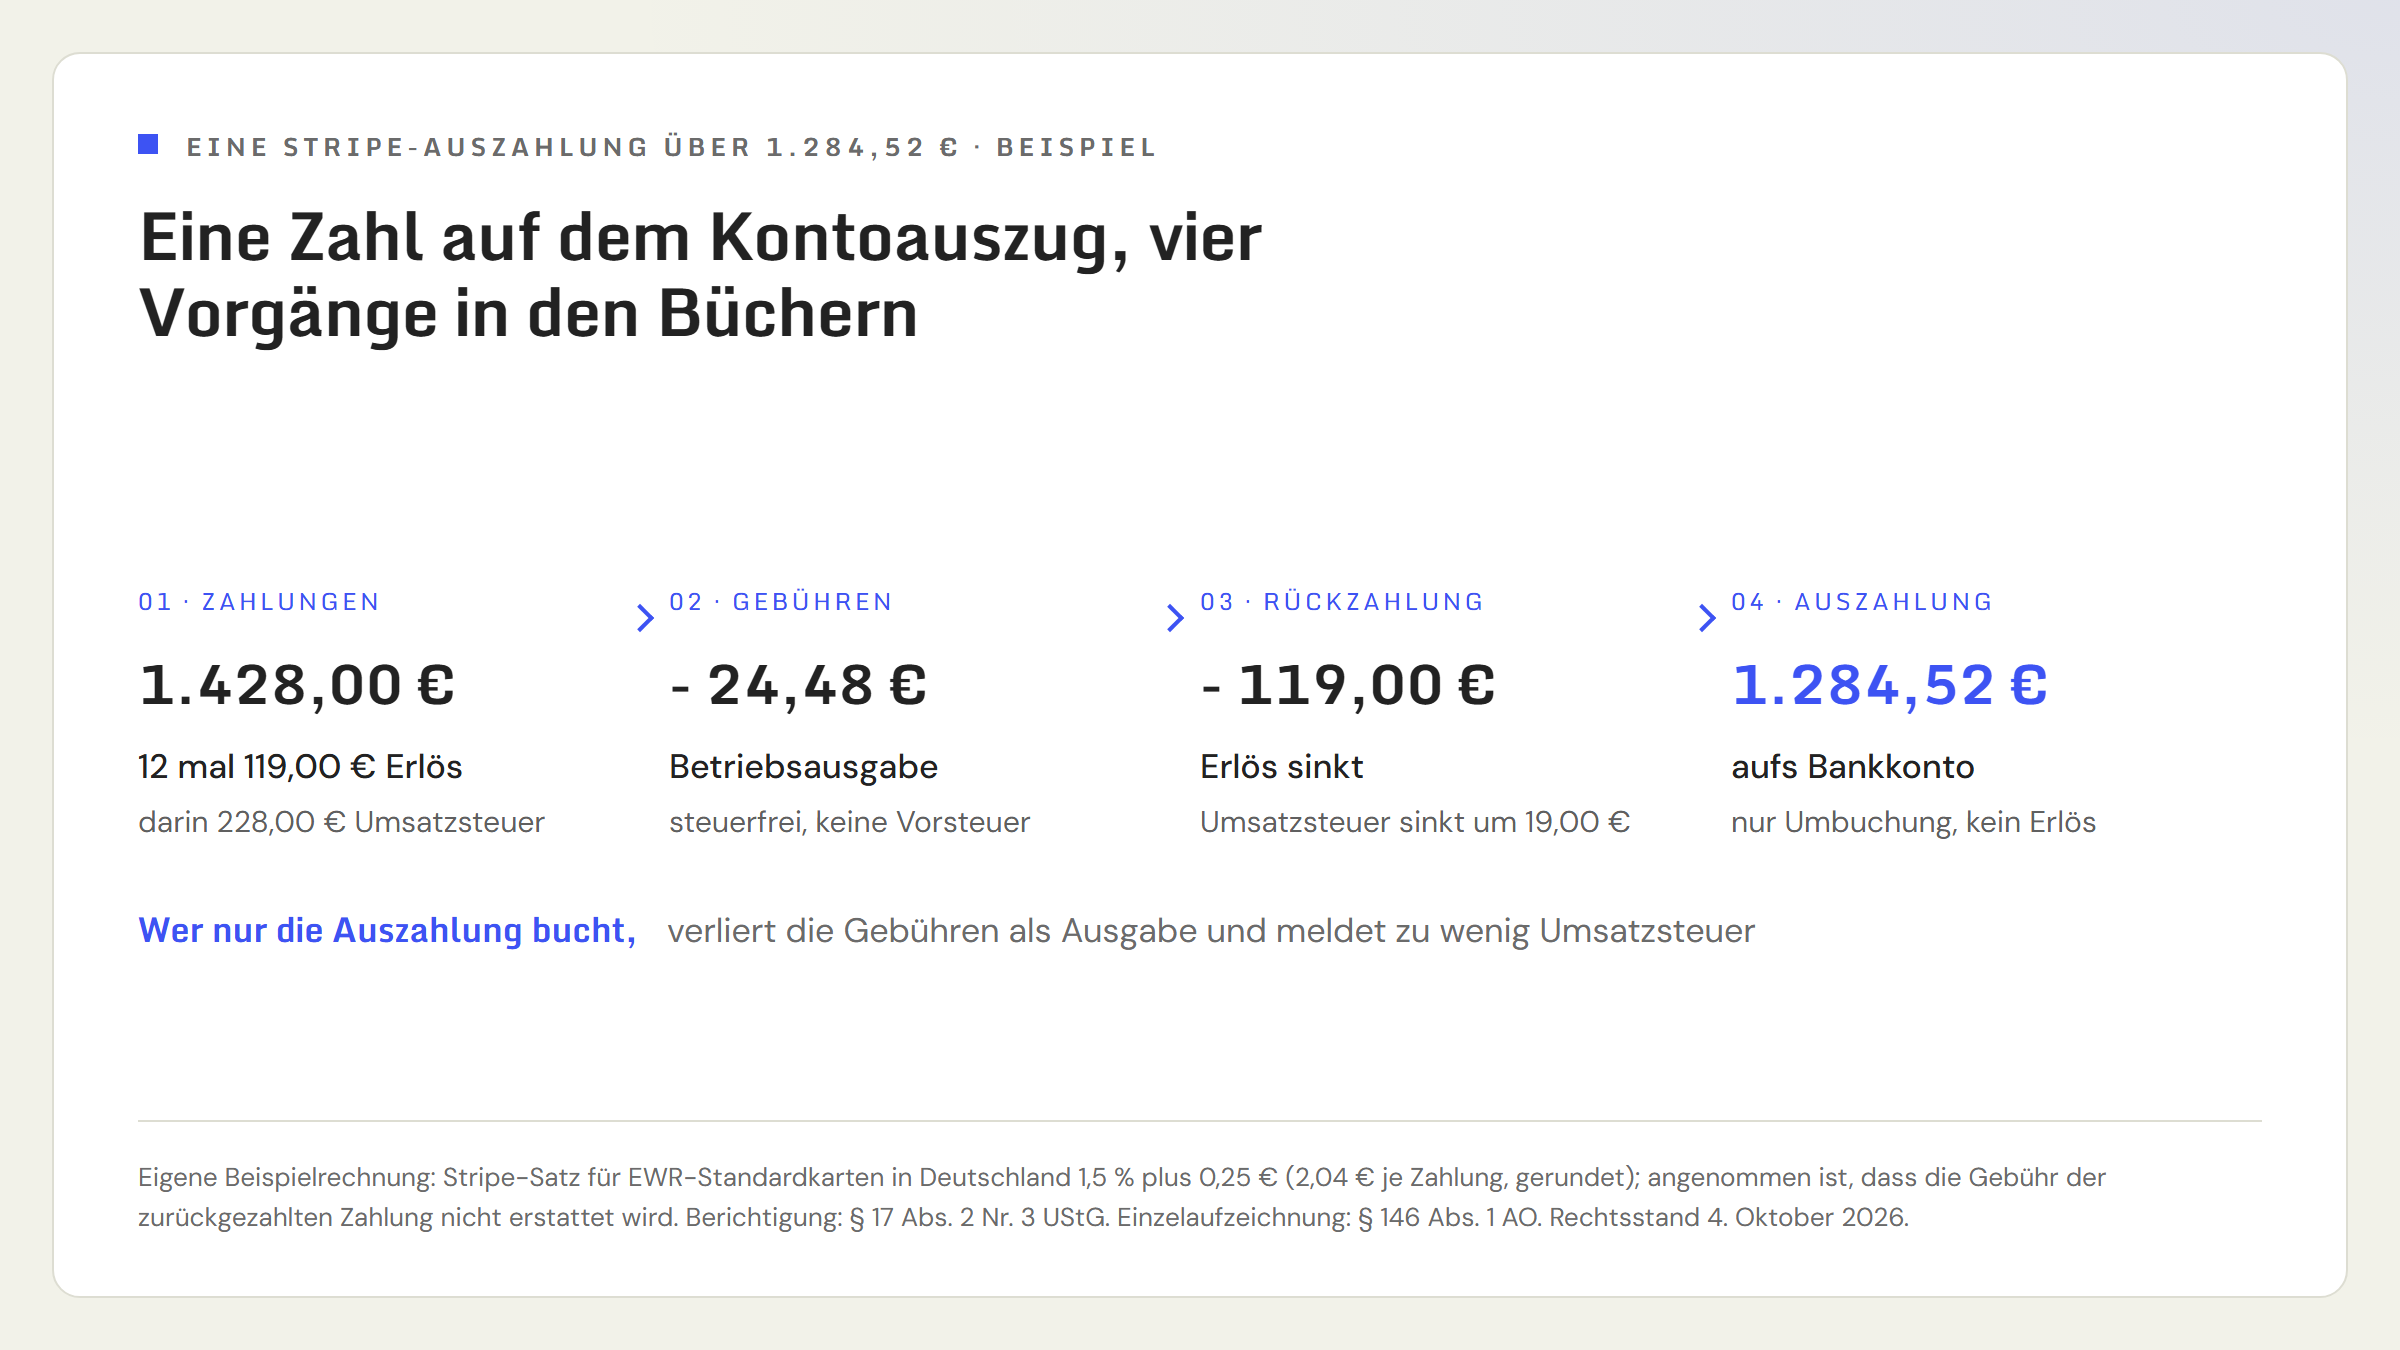
So gehst du vor:
- Lege den Zahlungsdienst als eigenes Geldkonto an, neben dem Bankkonto. Jede Zahlung, jede Gebühr und jede Rückzahlung läuft über dieses Konto.
- Buche jeden Verkauf mit dem vollen Rechnungsbetrag als Erlös, getrennt nach Steuersatz.
- Buche die Gebühren als Kosten des Geldverkehrs, ohne Vorsteuer. Die Summen stehen im Monatsbericht des Anbieters, bei PayPal im Kontoauszug zum Herunterladen, bei Stripe im Bericht zum Auszahlungsabgleich.
- Buche die Auszahlung als Umbuchung vom Zahlungskonto aufs Bankkonto. Am Monatsende muss der Saldo des Zahlungskontos mit dem Guthaben beim Anbieter übereinstimmen.
Damit bleibt jeder Verkauf einzeln nachvollziehbar, und die Gebühr steht als eigene Zahl in der Gewinnermittlung. Wenn du wissen willst, ob für dich die Einnahmen-Ausgaben-Rechnung oder die Bilanz gilt, findest du die Grenzen dort.
Was passiert bei einer Rückzahlung?
Die Umsatzsteuer geht vollständig zurück, die Gebühr oft nicht. Wird ein Verkauf rückgängig gemacht, berichtigst du die Umsatzsteuer auf den vollen Betrag, in Deutschland nach § 17 Abs. 1 und Abs. 2 Nr. 3 UStG, in Österreich nach § 16 Abs. 1 und Abs. 3 Z 3 UStG 1994. Was mit der Gebühr passiert, regelt jeder Anbieter selbst, und bei PayPal sogar je nach Land anders:
| Deutschland | Österreich | |
|---|---|---|
| Gebühr für Inlandszahlungen | 2,99 % plus 0,39 Euro | 3,4 % plus 0,35 Euro |
| Bei voller Rückzahlung | PayPal behält die Festgebühr von 0,39 Euro | die ursprünglichen Gebühren werden nicht erstattet |
| Stand der Gebührenseite | 7. September 2026 | 15. Juli 2026 |
Quellen: PayPal-Händlergebühren Deutschland und Österreich.
Bei einer Rückzahlung über 120 Euro in Österreich bleiben so 4,43 Euro Gebühr bei dir hängen, in Deutschland bei 119 Euro noch 0,39 Euro. Dieser Rest bleibt Betriebsausgabe. Er ändert an der Umsatzsteuer-Berichtigung nichts: Du korrigierst 19 bzw. 20 Euro Steuer, nicht weniger. Wie eine Korrektur auf dem Papier aussieht, zeigt Gutschrift, Storno, Korrekturrechnung.
Die drei Fehler, die in der Praxis passieren
- Die Auszahlung als Umsatz buchen. Dann fehlen die Gebühren als Ausgabe, der Umsatz ist zu klein und die Umsatzsteuer auch. Bei jedem Verkauf um ein paar Cent, über ein Jahr um einen Betrag, der in einer Prüfung auffällt, weil Rechnungen und Erlöse nicht zusammenpassen.
- Die Gebühr falsch einsortieren. Auf der Transaktionsgebühr gibt es keine Vorsteuer. Umgekehrt kann auf Zusatzdiensten aus dem EU-Ausland Umsatzsteuer im Reverse-Charge-Verfahren hängen, die du selbst anmelden musst, auch als Kleinunternehmer.
- Die Kleinunternehmergrenze am Kontoauszug messen. Die Grenze zählt das Entgelt, nicht die Gutschrift. Wer knapp darunter zu liegen glaubt, sollte die Summe der Rechnungsbeträge prüfen, nicht die Summe der Eingänge.
Wenn du über mehrere Zahlungsdienste verkaufst, lohnt sich ein fester Termin im Monat, an dem du die Berichte aller Anbieter mit deinen Rechnungen abgleichst. Ein Jahr Sammelauszahlungen im Nachhinein zu zerlegen, ist deutlich mühsamer als zwölf kurze Abgleiche.