Du überweist 500 Euro an die Feuerwehr im Ort, oder du gibst dem Tierheim Futter aus deinem Lager, und das Geld kommt vom Firmenkonto. Steuerlich zählt das in beiden Ländern, aber nicht an derselben Stelle. In Österreich ist eine Spende aus dem Betrieb eine Betriebsausgabe, solange sie 10 Prozent des Gewinns nicht übersteigt. In Deutschland bleibt sie beim Einzelunternehmen außerhalb des Gewinns und zählt erst als Sonderausgabe, dafür mit einer höheren Grenze. Das entscheidet, was in einem Verlustjahr mit der Spende passiert. Dazu kommen zwei Fragen, an denen der Abzug in beiden Ländern hängt: Bekommst du etwas zurück, ist es keine reine Spende mehr. Und ohne den richtigen Beleg zählt sie nicht. Dieser Beitrag geht alles durch, mit Paragrafen und Grenzen nach dem Rechtsstand Oktober 2026.
Warum zählt die Spende in Österreich im Gewinn und in Deutschland nicht?
Österreich hat dafür eine eigene Vorschrift. Spenden aus dem Betriebsvermögen an begünstigte Empfänger "gelten nach Maßgabe des Abs. 7 als Betriebsausgabe, soweit sie 10% des Gewinnes vor Berücksichtigung von Zuwendungen gemäß §§ 4b und 4c und vor Berücksichtigung eines Gewinnfreibetrages nicht übersteigen" (§ 4a Abs. 1 EStG 1988, Fassung ab 1. August 2024). Die Spende steht also in derselben Rechnung wie Miete oder Material und macht den Gewinn kleiner.
Deutschland kennt diesen Weg für Einzelunternehmen nicht. Das Einkommensteuergesetz regelt Spenden nur als Sonderausgaben: Zuwendungen zur Förderung steuerbegünstigter Zwecke "können insgesamt bis zu" bestimmten Grenzen "als Sonderausgaben abgezogen werden" (§ 10b Abs. 1 EStG). Das Bundesfinanzministerium sortiert Zahlungen an Vereine und Organisationen in drei Töpfe: Betriebsausgaben, wenn du dir für dein Unternehmen wirtschaftliche Vorteile erwartest, Spenden, wenn das nicht der Fall ist, und sonst nicht abziehbare Kosten der Lebensführung (Sponsoring-Erlass vom 18. Februar 1998, Tz. 3, 7 und 8, BStBl I 1998, 212). Eine Spende vom Firmenkonto buchst du deshalb als Privatentnahme, und der Abzug passiert erst in deiner Einkommensteuererklärung. Dieselbe Trennung zwischen "vor dem Gewinn" und "nach dem Gewinn" kennst du vielleicht schon von der Sozialversicherung als Selbstständige.
Ganz verloren geht die deutsche Spende für den Betrieb aber nicht. Weil der Gewerbeertrag beim Gewinn ansetzt, gäbe es für die Gewerbesteuer sonst keinen Abzug. Dafür gibt es eine Kürzung: Der Gewerbeertrag sinkt um "die aus den Mitteln des Gewerbebetriebs geleisteten Zuwendungen" bis 20 Prozent des Gewinns aus Gewerbebetrieb oder 4 Promille der Umsätze und Löhne (§ 9 Nr. 5 GewStG). Das zählt nur, wenn du überhaupt Gewerbesteuer zahlst; als Freiberufler betrifft es dich nicht.
Für eine deutsche GmbH sieht es anders aus. Sie zieht Spenden als abziehbare Aufwendungen bei ihrem eigenen Einkommen ab, bis 20 Prozent des Einkommens oder 4 Promille der Umsätze und Löhne (§ 9 Abs. 1 Nr. 2 KStG). Dieser Beitrag bleibt beim Einzelunternehmen.
Wie viel Spende trägt die Rechnung in einem Jahr?
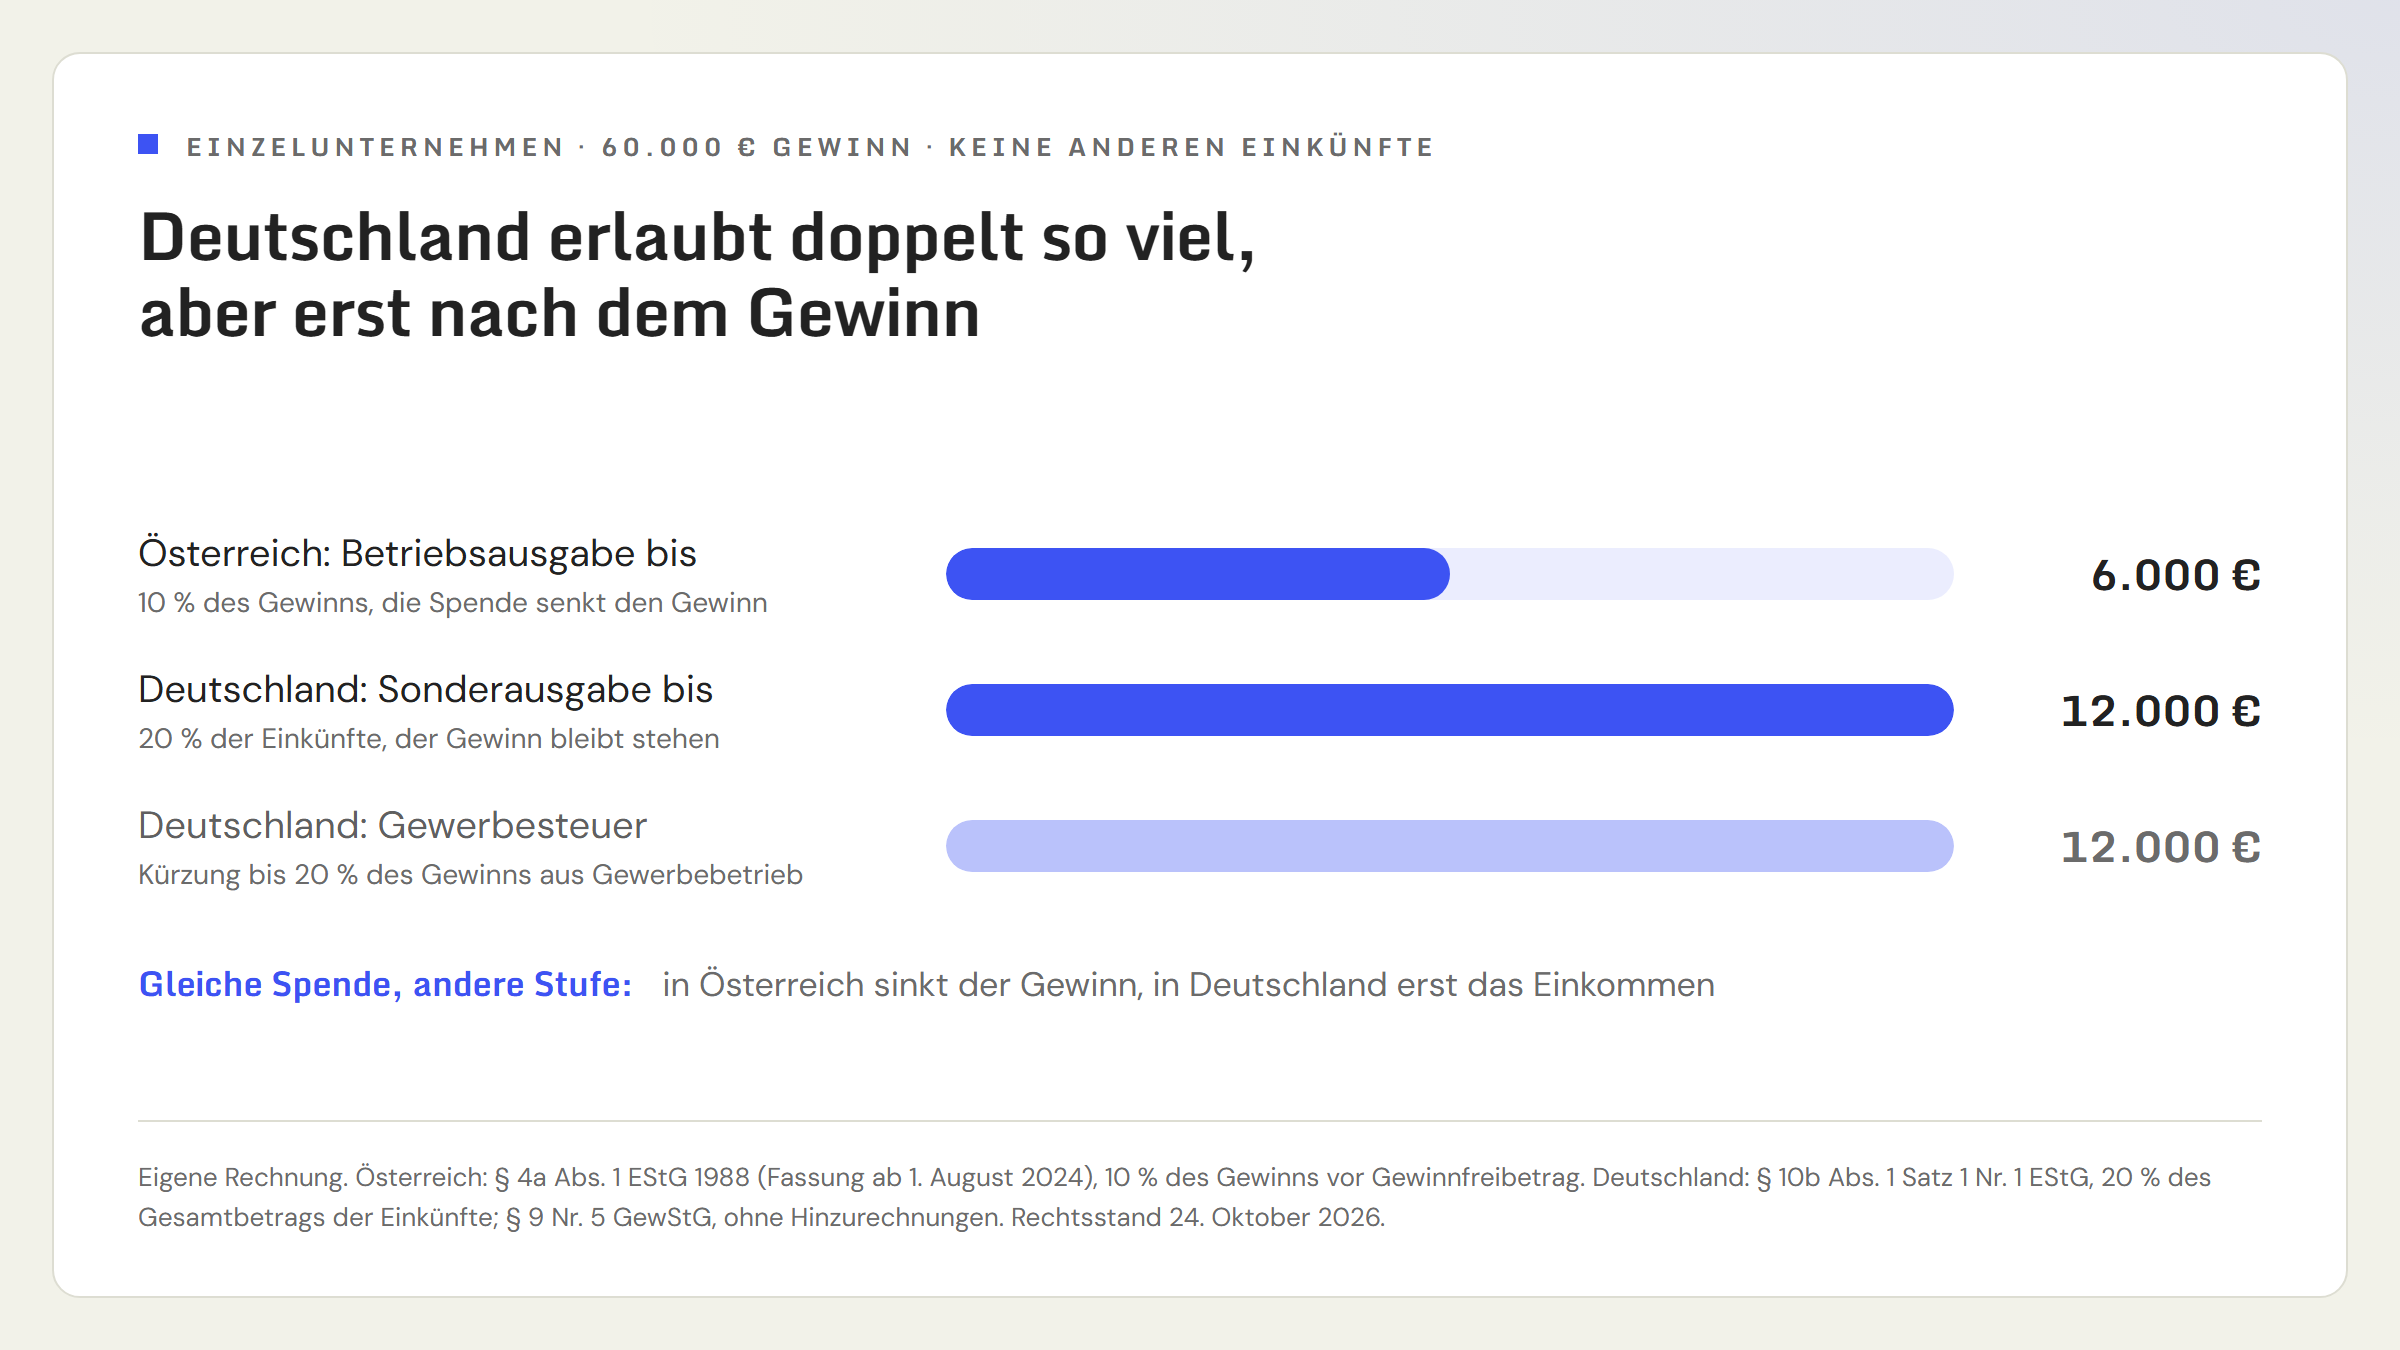
In Österreich hängt die Grenze am Gewinn des laufenden Jahres, gerechnet vor dem Gewinnfreibetrag. Bei 60.000 Euro Gewinn sind also bis 6.000 Euro Betriebsausgabe. Was darüber liegt, kann als Sonderausgabe weiterlaufen (§ 4a Abs. 1 Satz 2), aber nur in einem gemeinsamen Rahmen: private und betriebliche Spenden dürfen "zusammen" 10 Prozent des Gesamtbetrags der Einkünfte nicht übersteigen (§ 18 Abs. 1 Z 7 EStG 1988). Die Spenden vom Firmenkonto verbrauchen diesen Rahmen also mit, bevor deine privaten Spenden dran sind.
In Deutschland gibt es zwei Grenzen, und die höhere zählt: 20 Prozent des Gesamtbetrags der Einkünfte oder 4 Promille der Summe aus allen Umsätzen und den gezahlten Löhnen und Gehältern (§ 10b Abs. 1 Satz 1 EStG). Bei 60.000 Euro Einkünften sind das 12.000 Euro. Die Promille-Grenze hilft nur Betrieben mit viel Umsatz und wenig Gewinn: bei 1 Million Euro Umsatz und 50.000 Euro Löhnen sind es 4.200 Euro (eigene Rechnung).
Was passiert mit der Spende in einem Verlustjahr?
Hier drehen sich die beiden Länder um. In Österreich hängt der Betriebsausgabenabzug am Gewinn. Gibt es keinen, gibt es auch keine 10 Prozent davon; die Einkommensteuerrichtlinien sagen es ausdrücklich: Bei einem Verlust ist ein Spendenabzug als Betriebsausgabe zur Gänze ausgeschlossen (EStR 2000 Rz 1311, Fassung 31. Jänner 2025). Als Sonderausgabe kann die Spende dann nur noch über andere Einkünfte wirken, etwa eine Vermietung oder ein Gehalt, wieder bis 10 Prozent des Gesamtbetrags der Einkünfte. Einen Vortrag in die Folgejahre sehen weder § 4a noch § 18 Abs. 1 Z 7 vor. Wer nur den Betrieb hat und im Minus ist, spendet in diesem Jahr ohne steuerliche Wirkung.
In Deutschland wartet die Spende. Was die Höchstbeträge übersteigt oder höher ist als der Gesamtbetrag der Einkünfte nach den anderen Abzügen, ist "im Rahmen der Höchstbeträge in den folgenden Veranlagungszeiträumen als Sonderausgaben abzuziehen" (§ 10b Abs. 1 Satz 9 EStG). Anders als bei den Kranken- und Pflegeversicherungsbeiträgen verfällt eine Spende in einem schwachen Jahr also nicht.
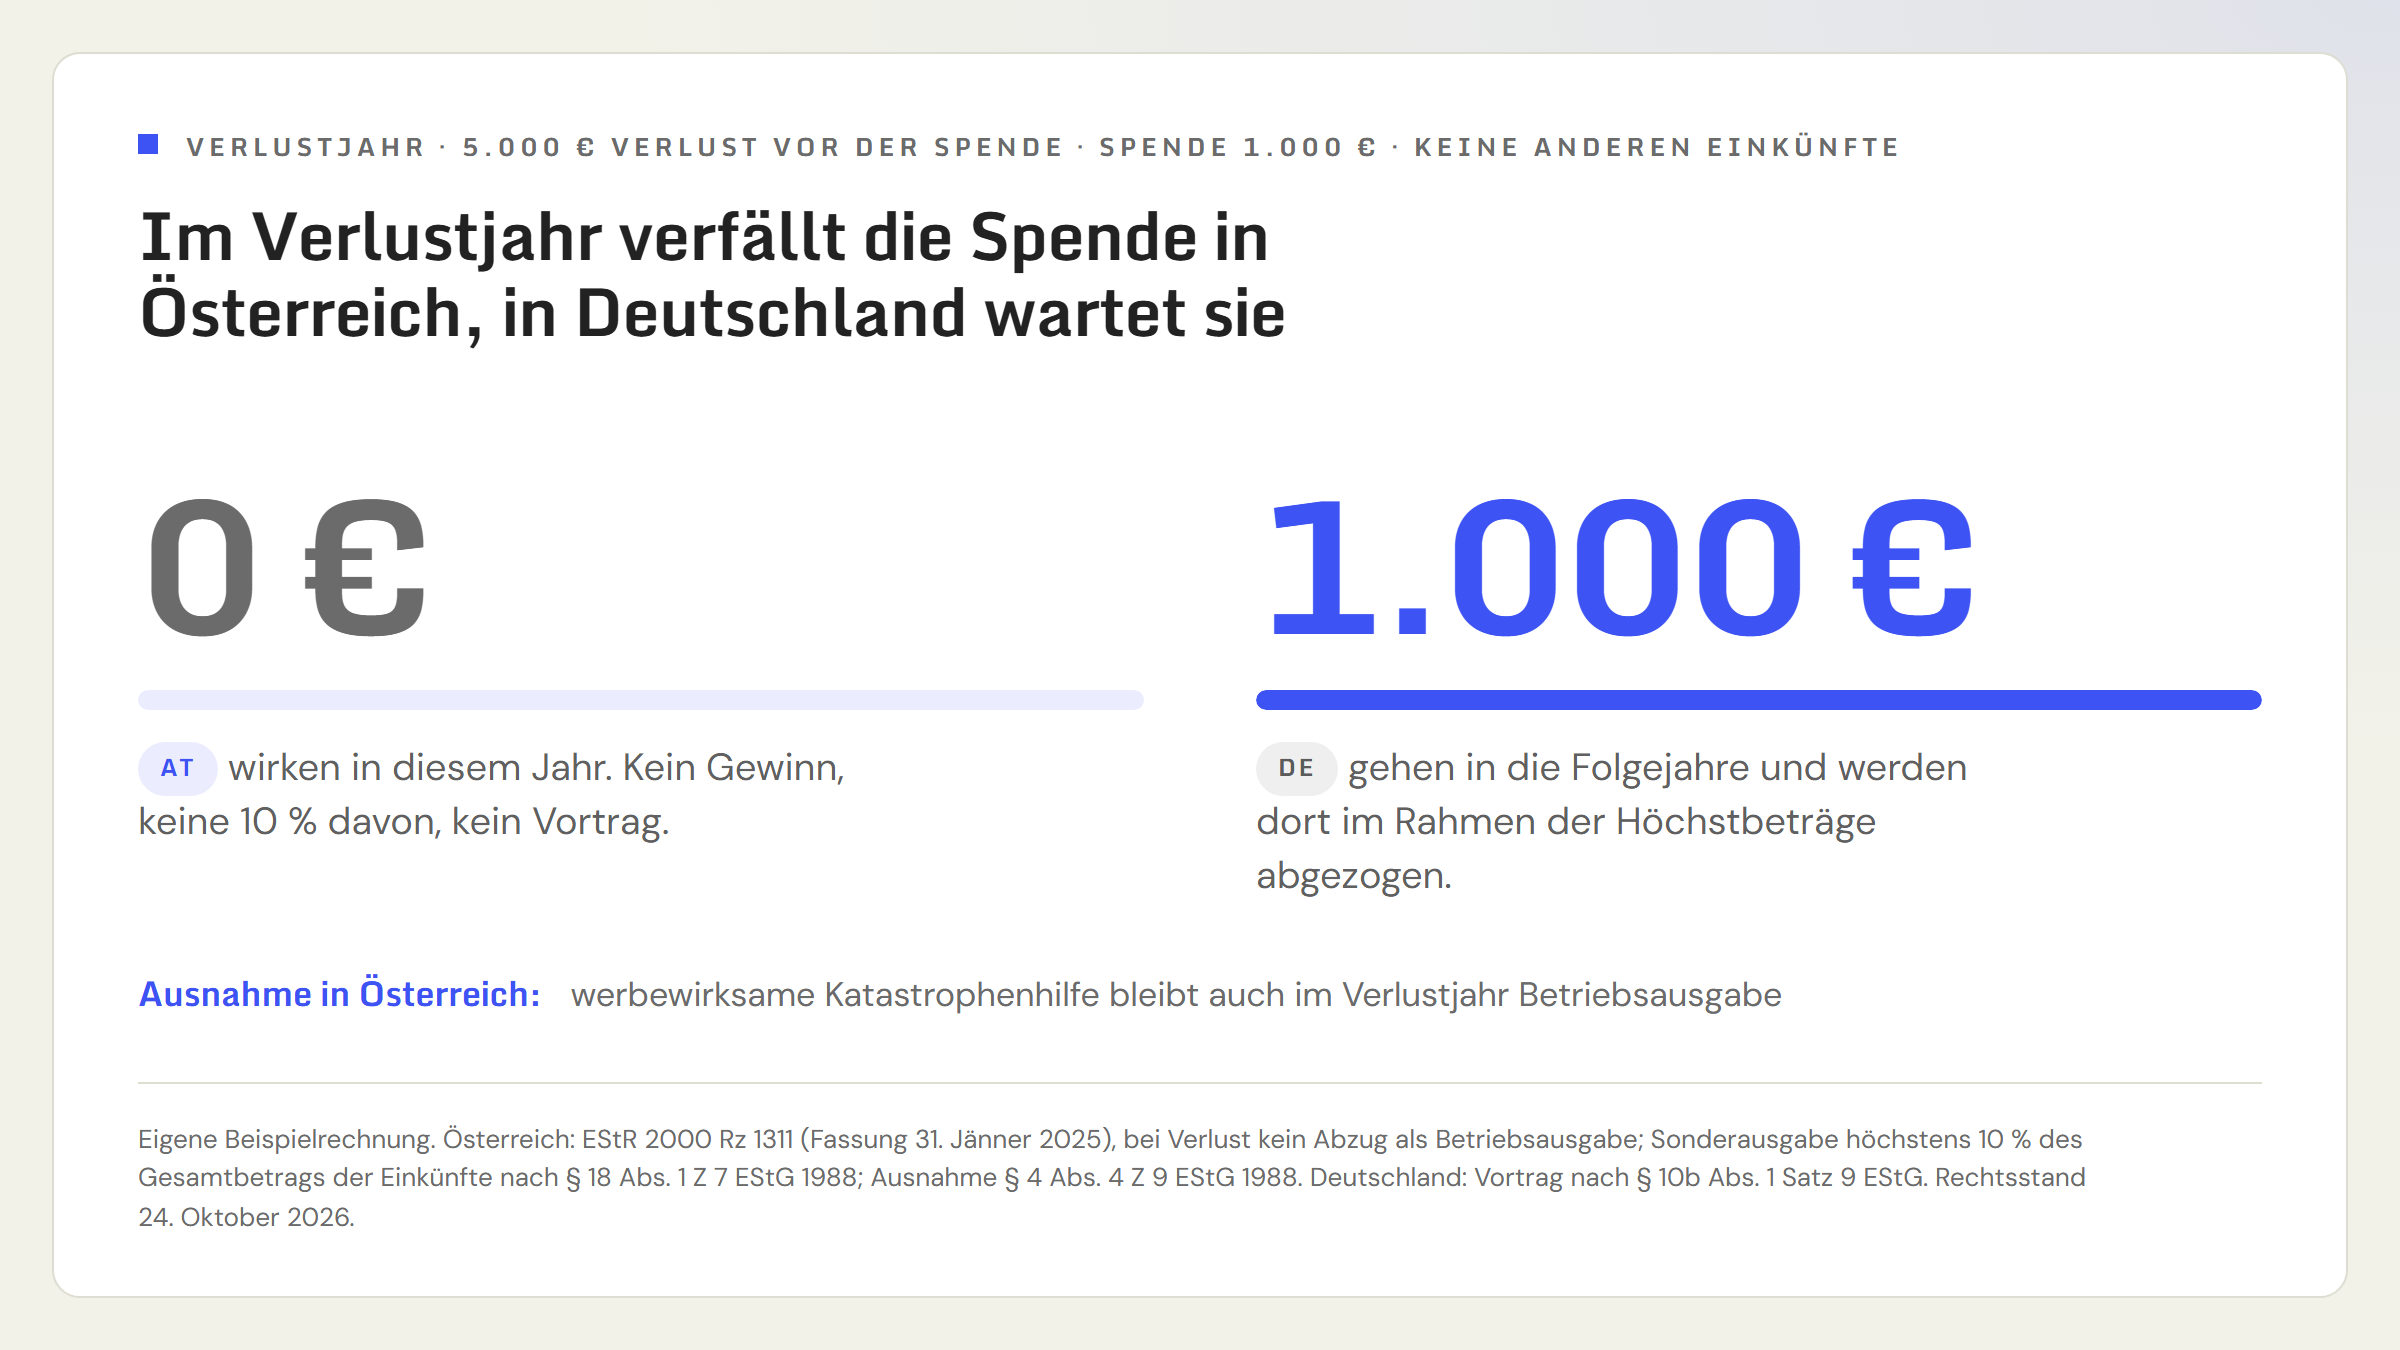
Österreich hat dafür einen eigenen Ausweg, der mit der Spendenregel nichts zu tun hat: Hilfe in Katastrophenfällen. Betriebsausgaben sind auch "Geld- oder Sachaufwendungen im Zusammenhang mit der Hilfestellung in Katastrophenfällen (insbesondere Hochwasser-, Erdrutsch-, Vermurungs- und Lawinenschäden), wenn sie der Werbung dienen" (§ 4 Abs. 4 Z 9 EStG 1988). Steuerlich ist das Werbeaufwand, keine Spende, und deshalb gilt laut Unternehmensservice Portal: "Der Spendenabzug ist betraglich nicht begrenzt." Als werbewirksam reicht dort schon die Berichterstattung in den Medien oder ein für Kunden sichtbarer Aufkleber im Geschäftsraum, und es ist gleichgültig, wer die Hilfe bekommt, ob Hilfsorganisation, Gemeinde oder eigene Mitarbeiter (USP, Steuerliche Behandlung von Hilfen, Stand 1. Jänner 2026).
Spende, Sponsoring oder Werbung: wo verläuft die Grenze?
Eine Spende ist freiwillig und ohne Gegenleistung. Sobald du etwas zurückbekommst, verschiebt sich die Einordnung, und zwar in beiden Ländern.
Sponsoring ist eine Werbeausgabe. In Österreich sind Sponsorzahlungen Betriebsausgaben, wenn der Gesponserte dafür eine angemessene Werbeleistung erbringt; für Kultursponsoring verlangt die Finanzverwaltung eine "entsprechende (regionale) Breitenwirkung". Als Beispiel nennt sie, dass du nicht nur im Programmheft oder auf Plakaten erwähnt wirst, sondern auch in deiner eigenen Firmenwerbung auf das Sponsoring hinweist oder die Medien darüber berichten (USP, Sponsoring, Stand 1. Jänner 2026, mit Verweis auf EStR 2000 Rz 1643). In Deutschland sind die Aufwendungen Betriebsausgaben, wenn du dir wirtschaftliche Vorteile erhoffst, etwa weil der Empfänger auf Plakaten, Veranstaltungshinweisen, Fahrzeugen oder anderen Gegenständen werbewirksam auf dich hinweist; ob die Zahlung "notwendig, üblich oder zweckmäßig" ist, prüft das Finanzamt nicht, nur ein krasses Missverhältnis kostet den Abzug (Sponsoring-Erlass, Tz. 3 bis 5). Sponsoring ist damit der Weg, auf dem eine Zahlung an einen Verein auch in Deutschland den Gewinn senkt, und zwar ohne 10- oder 20-Prozent-Grenze. Der Preis dafür: Du musst die Werbeleistung belegen können, am besten mit einem kurzen Vertrag und Fotos oder Belegexemplaren.
Die Gala-Karte ist der Fall dazwischen. Du zahlst 300 Euro für einen Benefizabend, das Abendessen ist 100 Euro wert. Österreich teilt auf, aber mit einer Schwelle: Zuwendungen mit Gegenleistung sind nur abzugsfähig, "als der gemeine Wert der Zuwendung mindestens das Doppelte des Wertes der Gegenleistung beträgt", und der Teil, der der Gegenleistung entspricht, bleibt immer draußen (§ 4a Abs. 7 Z 4 EStG 1988). Bei 300 Euro sind 200 Euro absetzbar. Kostet die Karte 150 Euro für dasselbe Essen, ist es nicht mehr das Doppelte, und es bleibt gar nichts (eigene Rechnung). Das deutsche Gesetz kennt eine solche Aufteilung nicht. Das Bundesfinanzministerium behandelt eine Zahlung nur dann als Spende, wenn sie "kein Entgelt für eine bestimmte Leistung des Empfängers" ist (Sponsoring-Erlass, Tz. 7). Sicher ist der Spendenabzug in Deutschland deshalb nur, wenn du die Spende getrennt von der Karte zahlst und für sie nichts zurückbekommst.
Zwei Fälle sind in beiden Ländern keine Spende: Mitgliedsbeiträge an den eigenen Verein in Höhe der satzungsgemäßen Beiträge sind in Österreich nicht abzugsfähig (§ 4a Abs. 7 Z 2 EStG 1988), in Deutschland nicht an Sportvereine, Heimat- und Brauchtumsvereine und an Vereine, deren kulturelle Angebote vor allem der Freizeitgestaltung dienen (§ 10b Abs. 1 Satz 8 EStG). Und Geschenke an Kunden folgen eigenen Regeln mit eigenen Grenzen, die du im Beitrag zu Geschenken an Kunden findest.
Was gilt, wenn du Waren statt Geld spendest?
Für Betriebe ist die Sachspende oft die naheliegendere Spende: Ware aus dem Lager, ein ausgemusterter Laptop, Lebensmittel kurz vor dem Ablauf. Hier treffen zwei Steuern aufeinander, die Einkommensteuer und die Umsatzsteuer.
| Österreich | Deutschland | |
|---|---|---|
| Wert für die Einkommensteuer | gemeiner Wert als Betriebsausgabe, Restbuchwert nicht zusätzlich (§ 4a Abs. 7 Z 5) | Entnahme, darf mit dem Buchwert angesetzt werden (§ 6 Abs. 1 Nr. 4 Satz 4 EStG) |
| Lebensmittel und alkoholfreie Getränke | Buchwert als Betriebsausgabe (§ 4a Abs. 7 Z 5a) | wie andere Waren |
| Umsatzsteuer, allgemein | Eigenverbrauch, wenn du beim Einkauf Vorsteuer abgezogen hast (§ 3 Abs. 2 UStG 1994) | unentgeltliche Wertabgabe, wenn du Vorsteuer abgezogen hast (§ 3 Abs. 1b Satz 1 Nr. 3 UStG) |
| Umsatzsteuer, Lebensmittel | steuerfrei seit 1. August 2024, nur an mildtätige Einrichtungen mit Bescheid (§ 6 Abs. 1 Z 5a UStG 1994) | Bemessungsgrundlage null bei wertloser Ware, etwa kurz vor Ablauf des Mindesthaltbarkeitsdatums |
| Was als Spende zählt | der gemeine Wert | Entnahmewert plus die Umsatzsteuer darauf (§ 10b Abs. 3 Satz 2 EStG) |
In Österreich ist die Rechnung für Unternehmen großzügig: Als Betriebsausgabe zählt der gemeine Wert, also ungefähr der Verkaufswert, "der Restbuchwert ist nicht zusätzlich als Betriebsausgabe und der Teilwert nicht als Betriebseinnahme anzusetzen" (§ 4a Abs. 7 Z 5 EStG 1988). Privat geht das übrigens nicht, als Sonderausgabe zählen grundsätzlich nur Geldspenden (§ 18 Abs. 1 Z 7). Umsatzsteuerlich ist die Sachspende ein Eigenverbrauch, wenn die Ware zum Vorsteuerabzug berechtigt hat (§ 3 Abs. 2 UStG 1994). Für Lebensmittel und nichtalkoholische Getränke gibt es seit 1. August 2024 eine echte Steuerbefreiung, wenn sie an eine Einrichtung mit Spendenbescheid für mildtätige Zwecke gehen (§ 6 Abs. 1 Z 5a UStG 1994). Die Vorsteuer bleibt dir erhalten, als Nachweis genügen laut Finanzministerium die Abfrage der Spendenliste und eine jährliche, formlose Bestätigung der Einrichtung, dass sie mildtätige Zwecke verfolgt; eine Begünstigung nur als gemeinnütziger Verein reicht nicht (BMF, Steuerliche Behandlung von Lebensmittelspenden, Stand 1. Jänner 2026).
In Deutschland ist die Sachspende zuerst eine Entnahme. Geht sie an eine steuerbegünstigte Körperschaft, darfst du sie mit dem Buchwert ansetzen (§ 6 Abs. 1 Nr. 4 Satz 4 EStG) und musst dann keine stillen Reserven versteuern. Umsatzsteuerlich ist sie eine unentgeltliche Wertabgabe (§ 3 Abs. 1b Satz 1 Nr. 3 UStG), bemessen nach dem Einkaufspreis "zum Zeitpunkt des Umsatzes" (§ 10 Abs. 4 Satz 1 Nr. 1 UStG). Bei Ware, die praktisch nichts mehr wert ist, darf das null sein; die Bundesregierung nennt als Beispiel Lebensmittel kurz vor Ablauf des Mindesthaltbarkeitsdatums (BR-Drs. 395/22, 17. August 2022, zu Abschnitt 10.6 Abs. 1a UStAE). Als Spende zählt dann der Entnahmewert zuzüglich der Umsatzsteuer, die auf die Entnahme entfällt (§ 10b Abs. 3 Satz 2 EStG). Deine eigene Arbeitszeit ist dagegen keine Spende: § 10b Abs. 3 Satz 1 nimmt "Nutzungen und Leistungen" ausdrücklich aus. Wie du eine Entnahme sauber buchst, steht im Beitrag zu Privatentnahme und Eigenverbrauch.
Welchen Beleg brauchst du, und an wen darfst du spenden?
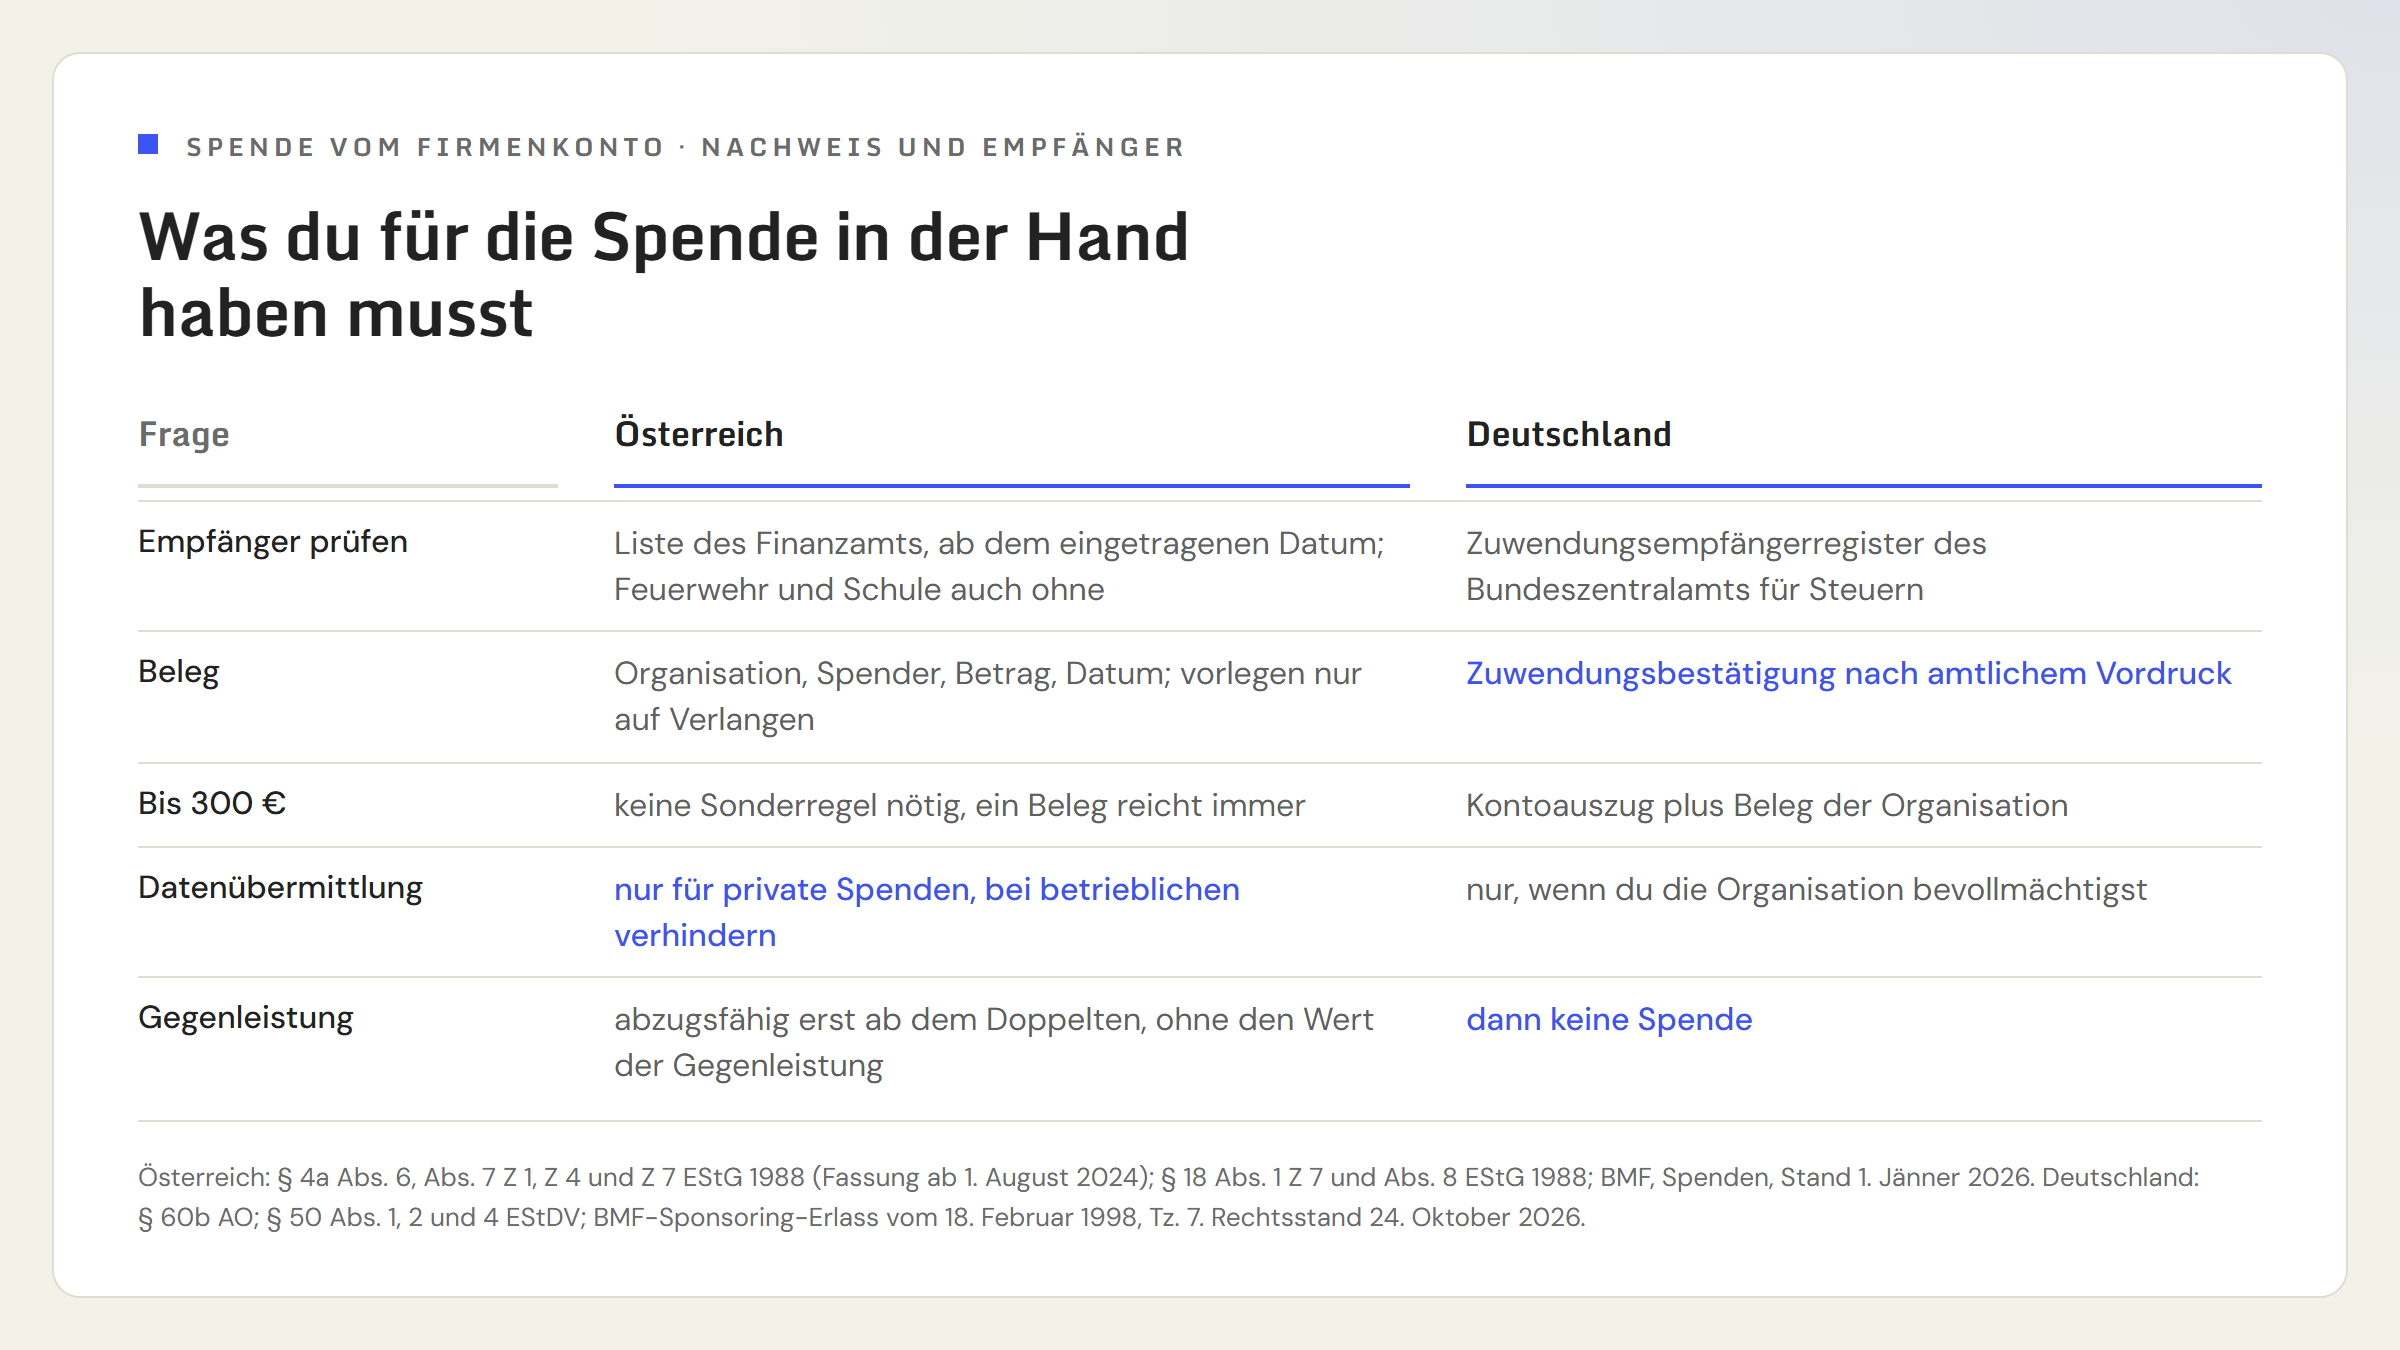
Der Empfänger muss begünstigt sein, und das musst du vorher prüfen, nicht hinterher. In Österreich zählen Spenden an Vereine und Organisationen nur, wenn sie in der Liste des Finanzamts Österreich mit "aufrechter Anerkennung" stehen, und zwar ab dem dort eingetragenen Datum (§ 4a Abs. 7 Z 1 EStG 1988); die Liste ist beim Finanzministerium abrufbar. Einige Empfänger sind schon im Gesetz begünstigt, ohne Liste, darunter Universitäten, öffentliche Kindergärten und Schulen und die Freiwilligen Feuerwehren (§ 4a Abs. 6 Z 1, Z 2 lit. a und Z 12). In Deutschland kannst du die Organisation im Zuwendungsempfängerregister nachschlagen, in dem das Bundeszentralamt für Steuern die Empfänger führt, "an die steuerbegünstigt Zuwendungen nach den §§ 10b, 34g des Einkommensteuergesetzes geleistet werden können" (§ 60b AO).
Beim Beleg unterscheiden sich die Länder deutlich. In Österreich musst du die Spende "auf Verlangen der Abgabenbehörde durch Vorlage eines Beleges" nachweisen (§ 4a Abs. 7 Z 7), und dieser Beleg enthält "jedenfalls" den Namen der Organisation, deinen Namen, den Betrag und das Datum (§ 18 Abs. 1 Z 7). Achte darauf, dass dort dein Betrieb als Spender steht. Und eine Falle: Die automatische Datenübermittlung an das Finanzamt gilt nur für private Spenden. "Der Steuerpflichtige muss dafür Sorge tragen, dass eine Datenübermittlung nicht erfolgt", schreibt das Finanzministerium, und die betriebliche Spende gehört in die Gewinnermittlung, zum Beispiel in die Kennzahlen 9243 bis 9246 der Beilage E1a (BMF, Spenden, Stand 1. Jänner 2026). Gibst du der Organisation Namen und Geburtsdatum, meldet sie die Spende als private Sonderausgabe, und dieselbe Zahlung stünde zweimal in deiner Veranlagung.
In Deutschland brauchst du eine Zuwendungsbestätigung "nach amtlich vorgeschriebenem Vordruck" (§ 50 Abs. 1 EStDV). Bis 300 Euro genügt der Kontoauszug, wenn die Organisation dir einen eigenen Beleg mit dem begünstigten Zweck, den Angaben zu ihrer Steuerbefreiung und dem Hinweis, ob es eine Spende oder ein Mitgliedsbeitrag ist, mitgibt; den Beleg musst du aufbewahren (§ 50 Abs. 4 Satz 1 Nr. 2 Buchst. b und Satz 3 EStDV). Für Katastrophenhilfe auf ein eingerichtetes Sonderkonto reicht der Kontoauszug auch ohne Grenze, solange der von den Finanzbehörden bestimmte Zeitraum läuft (§ 50 Abs. 4 Satz 1 Nr. 1 EStDV). Wie lange du Belege aufheben musst, steht im Beitrag zu den Aufbewahrungsfristen.
Was heißt das für deine Buchhaltung?
Spenden sind kein großer Posten, aber sie werden oft falsch gebucht, weil die Überweisung vom Firmenkonto so aussieht wie jede andere Ausgabe. Drei Dinge machen den Unterschied:
Erstens: Prüf den Empfänger vor der Überweisung. In Österreich die Liste des Finanzamts mit dem Datum der Anerkennung, in Deutschland das Zuwendungsempfängerregister. Eine Spende an einen Verein, der nicht begünstigt ist, ist in beiden Ländern steuerlich wirkungslos, egal wie gut der Zweck ist.
Zweitens: Buch die Spende auf der richtigen Stufe. In Österreich als Betriebsausgabe auf ein eigenes Spendenkonto, damit du am Jahresende die 10 Prozent vom Gewinn nachrechnen kannst, und sorg dafür, dass die Organisation keine Daten für eine Sonderausgabe übermittelt. In Deutschland als Privatentnahme, mit einem Vermerk für die Gewerbesteuer-Kürzung. Spendest du in einem Verlustjahr, ist in Österreich der Zeitpunkt die eigentliche Entscheidung: dieselbe Spende im ersten Jahr mit Gewinn wirkt, im Verlustjahr nicht.
Drittens: Leg zur Spende ab, was du zurückbekommen hast. Gab es eine Gegenleistung, eine Gala-Karte, ein Logo auf dem Trikot, einen Bericht in der Lokalzeitung, dann ist es entweder Sponsoring und gehört mit Vertrag und Belegexemplar in die Betriebsausgaben, oder es ist nur zum Teil oder gar nicht abziehbar. Wer das beim Buchen festhält, muss es nicht Monate später bei der Steuererklärung rekonstruieren.