Als Selbstständiger zahlst du deine Sozialversicherung allein, ohne Arbeitgeberanteil. In Österreich geht das Geld an die SVS, in Deutschland meist an die Krankenkasse, bei manchen Berufen auch an die Rentenversicherung. Steuerlich zählt die Zahlung in beiden Ländern, aber an einer anderen Stelle der Rechnung. In Österreich ist sie eine Betriebsausgabe und mindert deinen Gewinn. In Deutschland ist sie eine Sonderausgabe und mindert erst dein Einkommen, nachdem der Gewinn feststeht. Das klingt nach einem Feld im Formular, das eben anders heißt. Tatsächlich entscheidet es, ob ein schwaches Gründungsjahr einen Verlust hinterlässt, den du später nutzen kannst, ob die Gewerbesteuer mitsinkt und wann eine Nachzahlung steuerlich wirkt. Dieser Beitrag geht durch, was du 2026 zahlst, wo die Zahlung in der Rechnung steht und was du daraus für deine Buchhaltung machst.
Warum ist dieselbe Zahlung in zwei Ländern etwas anderes?
Weil die beiden Gesetze sie verschieden einordnen. Das österreichische Einkommensteuergesetz zählt sie ausdrücklich zu den Betriebsausgaben: "Betriebsausgaben sind jedenfalls: Beiträge des Versicherten zur Pflichtversicherung in der gesetzlichen Kranken-, Unfall- und Pensionsversicherung" (§ 4 Abs. 4 Z 1 lit. a EStG 1988, Fassung ab 30. Juli 2026). Das deutsche Einkommensteuergesetz macht das Gegenteil und schickt sie in einen eigenen Abschnitt: "Sonderausgaben sind die folgenden Aufwendungen, wenn sie weder Betriebsausgaben noch Werbungskosten sind" (§ 10 Abs. 1 EStG). Darunter stehen die Beiträge zur gesetzlichen Rentenversicherung (Nr. 2 Buchst. a) sowie die Basisabsicherung in der Kranken- und Pflegeversicherung (Nr. 3).
Der Unterschied ist die Stufe. Betriebsausgaben ziehst du von den Betriebseinnahmen ab, bevor der Gewinn feststeht. Sonderausgaben ziehst du vom Gesamtbetrag deiner Einkünfte ab, also danach.
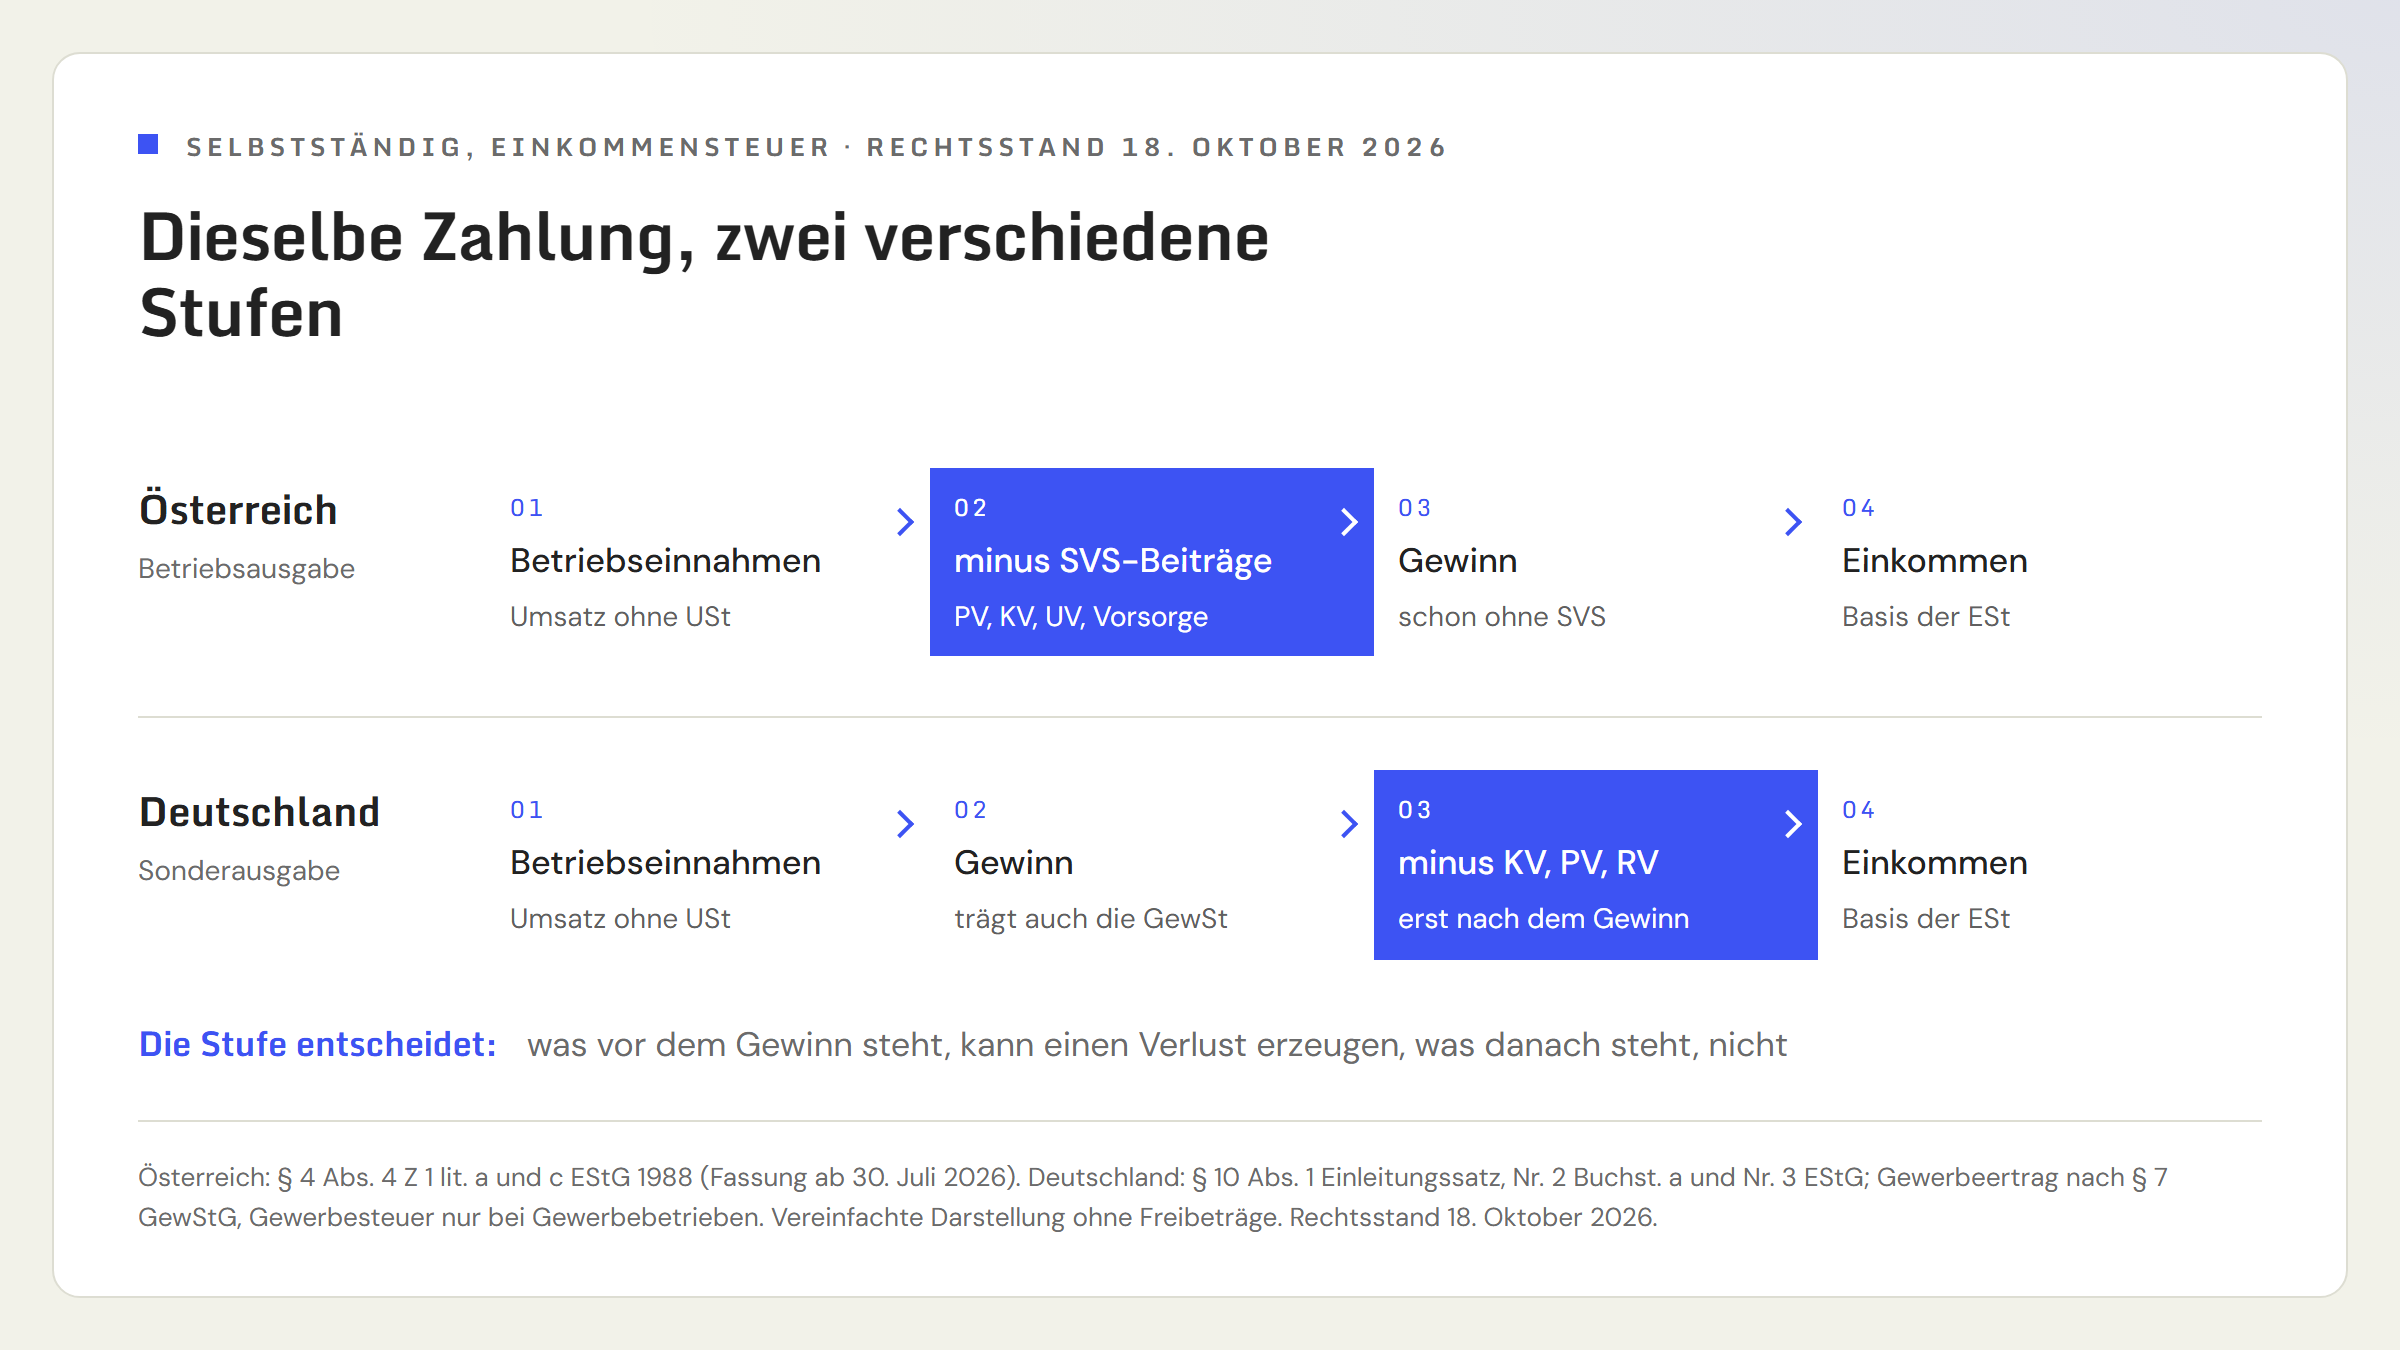
Was zahlst du 2026 überhaupt?
Bevor es um die Steuer geht, die Beiträge selbst. In Österreich ist ein Gewerbetreibender bei der SVS in Pensions-, Kranken- und Unfallversicherung pflichtversichert, dazu kommt die Selbständigenvorsorge. In Deutschland sind die meisten Selbstständigen in der gesetzlichen Krankenversicherung freiwillig versichert (oder privat). Rentenversicherungspflichtig sind nur bestimmte Gruppen, etwa selbstständige Lehrer und Erzieher ohne versicherungspflichtige Angestellte, Hebammen, Künstler und Publizisten über das Künstlersozialversicherungsgesetz oder Handwerker in der Handwerksrolle (§ 2 SGB VI).
| 2026 | Österreich (GSVG, Gewerbe) | Deutschland (freiwillig gesetzlich versichert) |
|---|---|---|
| Krankenversicherung | 6,8 % | 14,6 % mit Krankengeld, 14,0 % ohne, plus Zusatzbeitrag der Kasse (Durchschnitt 2,9 %) |
| Pflegeversicherung | keine eigene Sparte | 3,6 %, kinderlos 4,2 % |
| Pension / Rente | 18,5 % | nur bei Pflicht nach § 2 SGB VI oder freiwillig, 18,6 % |
| Unfallversicherung | 12,95 € im Monat, fix | nicht Teil dieser Beiträge |
| Selbständigenvorsorge | 1,53 % | gibt es nicht |
| Mindestbasis im Monat | 551,10 € | 1.318,33 € |
| Höchstbasis im Monat | 8.085,00 € | 5.812,50 € (Kranken- und Pflegeversicherung) |
| Mindestbeitrag im Monat | 160,81 € | 270,26 € (ohne Krankengeld, Pflege 3,6 %) |
Die österreichischen Werte stammen aus der WKO-Übersicht zum Ausmaß der Beiträge (Stand 1. Jänner 2026), die deutschen aus dem Faktenblatt des GKV-Spitzenverbands (Stand 1. Januar 2026). Die deutsche Mindestbasis folgt aus § 240 Abs. 4 SGB V: Als beitragspflichtige Einnahme gilt "für den Kalendertag mindestens der neunzigste Teil der monatlichen Bezugsgröße", und die liegt 2026 bei 3.955 Euro (SVBezGrV 2026). Den deutschen Mindestbeitrag haben wir selbst gerechnet: 1.318,33 Euro mal 16,9 Prozent Krankenversicherung (14,0 plus 2,9) ergibt 222,80 Euro, mal 3,6 Prozent Pflegeversicherung 47,46 Euro, zusammen 270,26 Euro. Kinderlos sind es 278,17 Euro.
Österreich: warum die SVS deinen Gewinn mindert
Die SVS-Beiträge sind Betriebsausgaben, und zwar alle Sparten: Pension, Kranken, Unfall und die Selbständigenvorsorge, die § 4 Abs. 4 Z 1 lit. c EStG 1988 mit höchstens 1,53 Prozent der Beitragsgrundlage eigens nennt. Für Freiberufler mit eigener Kammerversorgung gilt dasselbe für deren Pflichtbeiträge (lit. b). Die WKO fasst es in ihrer Broschüre Betriebsausgaben bei der Gewinnermittlung (Februar 2026) in einem Satz: "Beiträge zur gesetzlichen Kranken- Unfall- und Pensionsversicherung sind Betriebsausgaben." Eine Ausnahme nennt sie gleich mit: Beiträge zu einer freiwilligen Weiterversicherung in der Pensionsversicherung sind keine Betriebsausgaben, sondern Sonderausgaben ohne Höchstbetrag.
Daraus folgen zwei Dinge, die Selbstständigen in Österreich das Leben leichter machen.
Es gibt keine Obergrenze. Pflichtbeiträge zählen in voller Höhe, bis zur Höchstbeitragsgrundlage von 8.085 Euro im Monat, also bis zu einem SVS-Beitrag von 2.182,17 Euro im Monat.
Die Beiträge zählen auch neben einer Pauschalierung. Wer seinen Gewinn mit der Basispauschalierung ermittelt, darf neben dem Pauschale nur wenige Ausgaben zusätzlich absetzen, die Sozialversicherung gehört ausdrücklich dazu: "weiters Beiträge im Sinne des § 4 Abs. 4 Z 1" (§ 17 Abs. 1 EStG 1988). Bei der Pauschalierung für Kleinunternehmer gilt dasselbe, dort steht es in § 17 Abs. 3a Z 3 lit. a. Wer pauschaliert, verliert die SVS also nicht im Pauschale.
Ein Detail, das bei der eigenen Rechnung verwirrt: Weil die Beiträge deinen Gewinn senken, rechnet die SVS sie für die Beitragsgrundlage wieder hinzu. Die endgültige Grundlage sind die Einkünfte laut Einkommensteuerbescheid plus die im Beitragsjahr vorgeschriebenen Pensions- und Krankenversicherungsbeiträge (SVS, Endgültige Berechnung). Sonst würde jeder bezahlte Beitrag den nächsten kleiner machen.
Deutschland: warum Kranken- und Rentenversicherung erst nach dem Gewinn kommen
In Deutschland gelten deine eigene Kranken-, Pflege- und Rentenversicherung als private Vorsorge, auch wenn du nur wegen der Selbstständigkeit selbst zahlst. In deiner Gewinnermittlung haben sie nichts verloren. Sie gehen in die Anlage Vorsorgeaufwand der Einkommensteuererklärung, und dort gelten eigene Regeln.
Kranken- und Pflegeversicherung zählen praktisch voll, mit einer Kürzung. Abziehbar ist die Basisabsicherung nach § 10 Abs. 1 Nr. 3 EStG. Hast du mit deinem Beitrag Anspruch auf Krankengeld, wird er "um 4 Prozent zu vermindern" (Nr. 3 Buchst. a Satz 4). Der allgemeine Höchstbetrag von 2.800 Euro aus § 10 Abs. 4 bremst die Basisabsicherung nicht: Liegt sie darüber, wird sie trotzdem voll abgezogen. Er bremst nur alles andere. Wer seine Krankenversicherung selbst zahlt, hat den Rahmen damit fast immer ausgeschöpft, und Haftpflicht, Berufsunfähigkeit oder private Unfallversicherung wirken steuerlich nicht mehr. Wie du die betrieblichen von den privaten Versicherungen trennst, steht in Betriebliche Versicherungen absetzen.
Rentenbeiträge zählen bis zu einem Höchstbetrag. Beiträge zur gesetzlichen Rentenversicherung, zu einem berufsständischen Versorgungswerk oder zu einer Basisrente sind nach § 10 Abs. 3 EStG "bis zu dem Höchstbeitrag zur knappschaftlichen Rentenversicherung" abziehbar. 2026 sind das nach unserer Rechnung 30.826 Euro: Beitragsbemessungsgrenze der knappschaftlichen Rentenversicherung 124.800 Euro mal Beitragssatz 24,7 Prozent, aufgerundet. Für die meisten Selbstständigen ist diese Grenze weit weg.
Bis hierhin klingt Deutschland nicht schlechter als Österreich: Die Kranken- und Pflegeversicherung wirkt in beiden Ländern fast vollständig. Der Unterschied liegt in den Jahren, in denen es nicht rund läuft, und bei der Gewerbesteuer.
Was ändert die Stufe in Euro?
Drei Stellen, an denen sich die Einordnung tatsächlich auswirkt.
Im Verlustjahr. Eine Betriebsausgabe kann einen Verlust erzeugen oder vergrößern. In Österreich darfst du einen Verlust aus einer ordnungsgemäßen Einnahmen-Ausgaben-Rechnung in späteren Jahren abziehen (§ 18 Abs. 6 EStG 1988). Eine Sonderausgabe kann das nicht. Der deutsche Verlustabzug erfasst nur "negative Einkünfte" (§ 10d Abs. 1 EStG), und Sonderausgaben sind keine Einkünfte. Was über dein Einkommen hinausgeht, verfällt im selben Jahr.
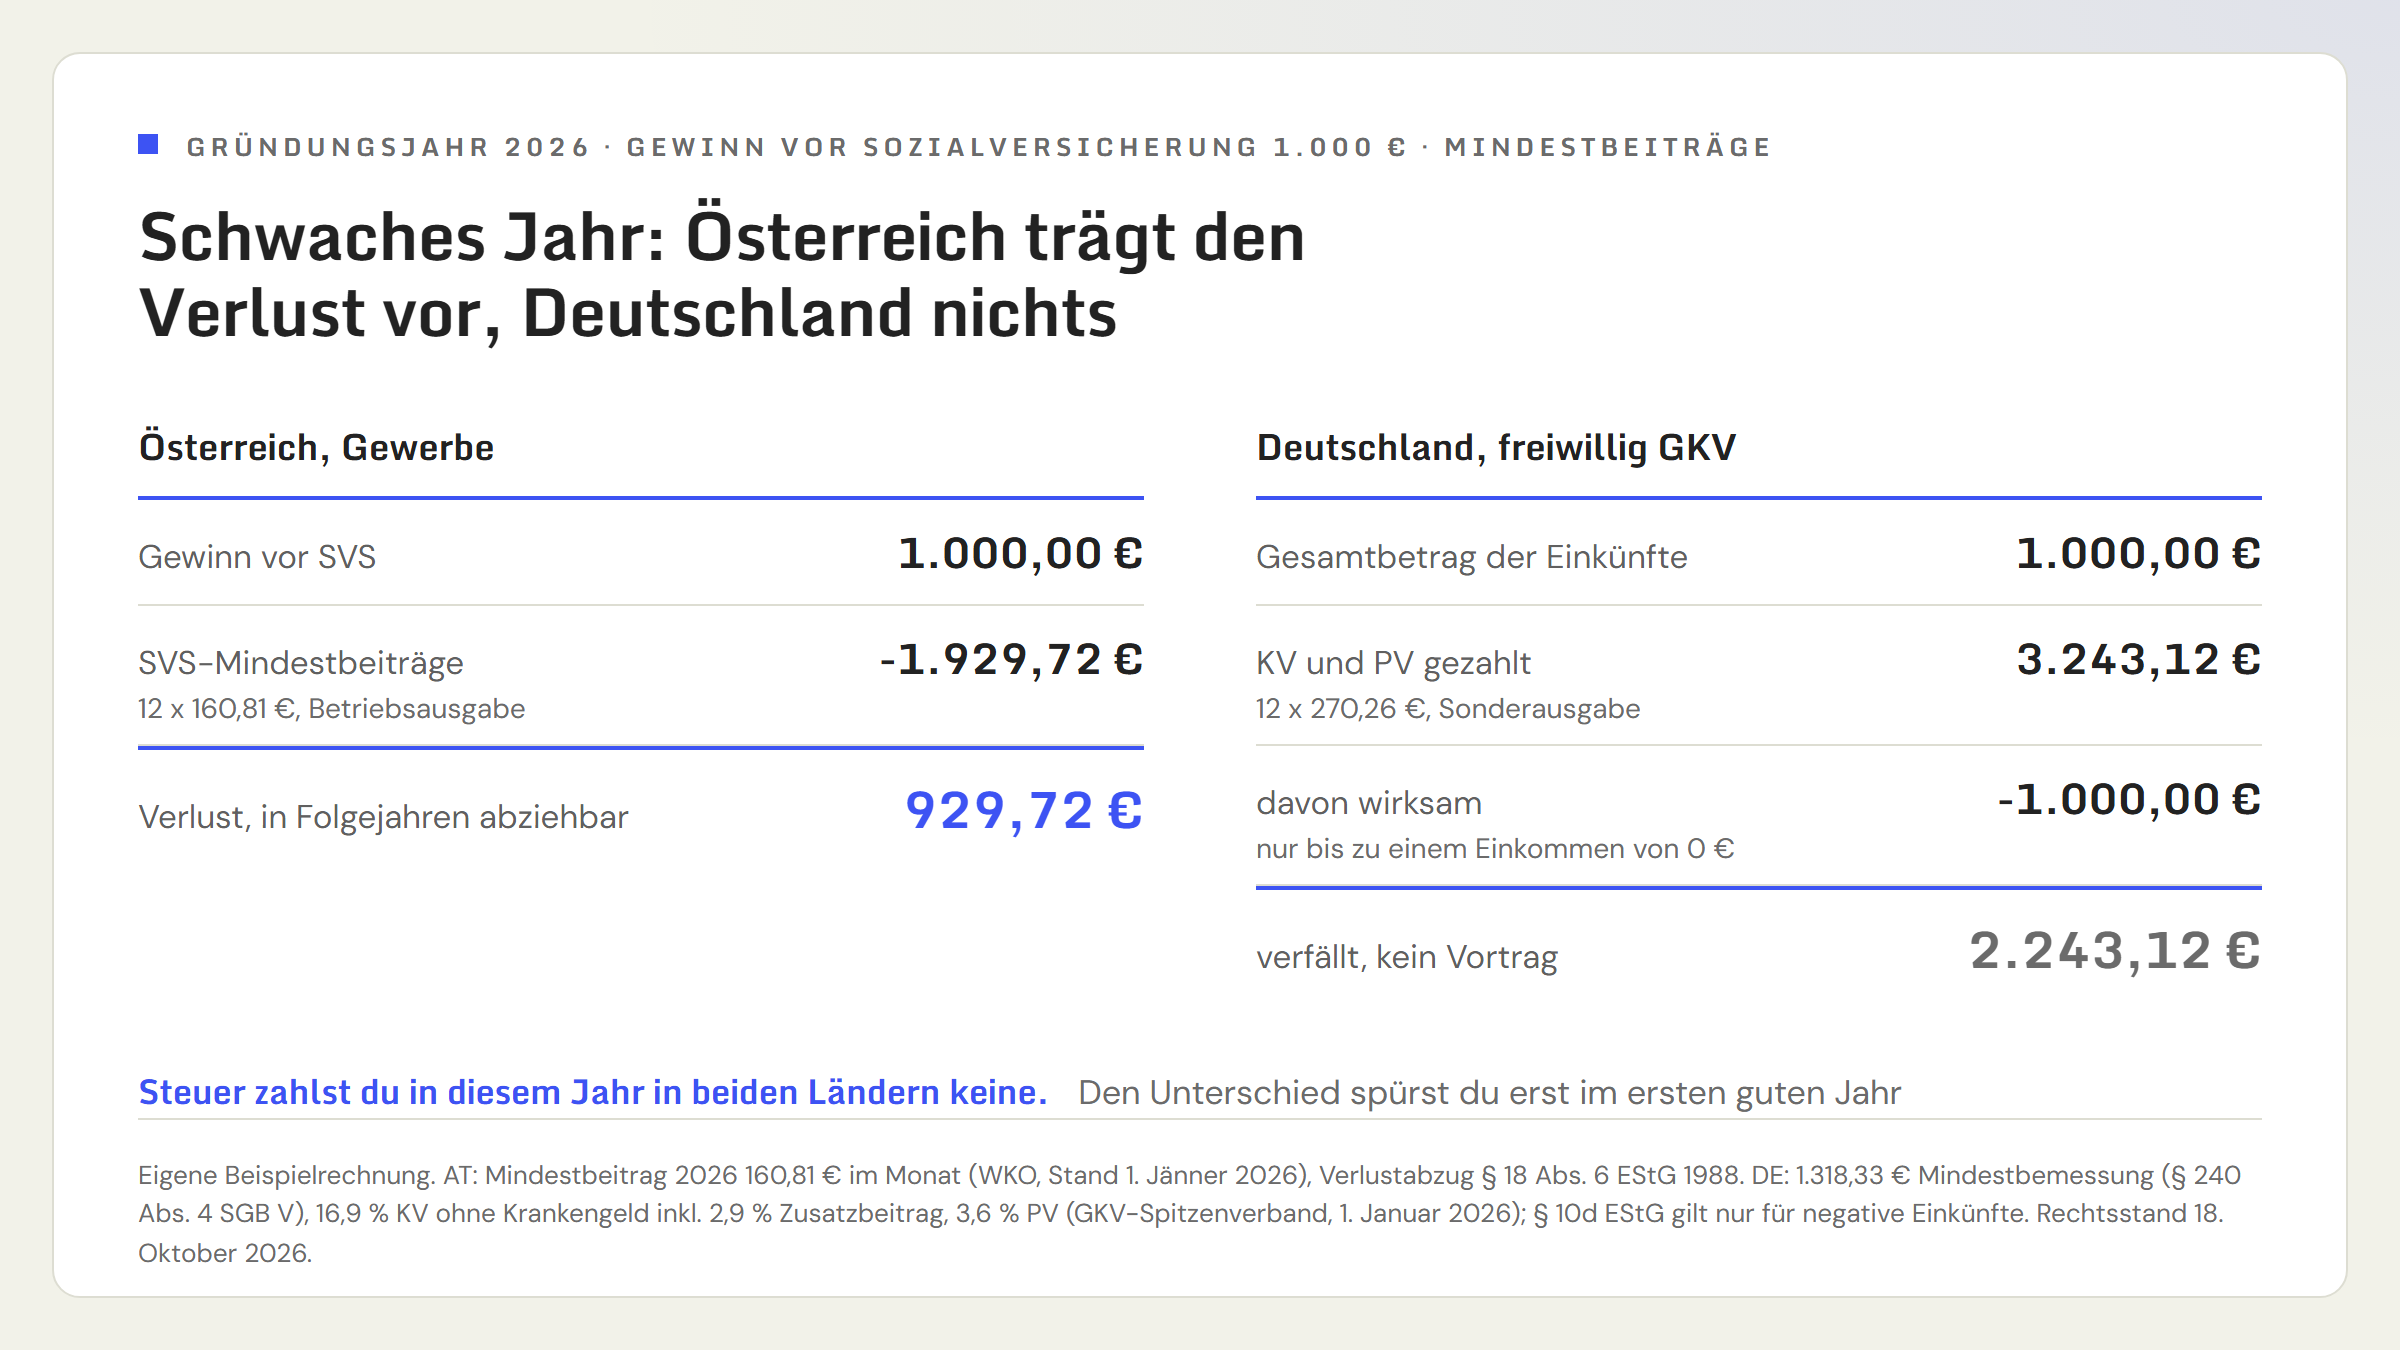
In diesem Gründungsjahr zahlst du in beiden Ländern keine Einkommensteuer. Der Unterschied kommt im ersten guten Jahr: In Österreich ziehst du die 929,72 Euro dann vom Gewinn ab, in Deutschland ist nichts mehr da. Und es gibt eine zweite deutsche Falle in dieselbe Richtung: Hast du einen Verlust vorzutragen, wird er "vorrangig vor Sonderausgaben" abgezogen (§ 10d Abs. 1 EStG). Frisst der Verlustvortrag dein Einkommen auf, verpuffen in diesem Jahr auch die Krankenkassenbeiträge. Dass Betriebsausgaben in andere Jahre wandern und Sonderausgaben nicht, ist dieselbe Logik wie bei der Erstausbildung in Fortbildung absetzen.
Bei der Gewerbesteuer. Für Gewerbetreibende in Deutschland rechnet die Gewerbesteuer vom Gewinn aus dem Gewerbebetrieb (§ 7 GewStG). Sonderausgaben stehen nicht darin, deine Krankenversicherung senkt die Gewerbesteuer also nicht. Das ist weniger dramatisch, als es klingt: Einzelunternehmer haben einen Freibetrag von 24.500 Euro (§ 11 Abs. 1 GewStG), und die Einkommensteuer ermäßigt sich um das Vierfache des Gewerbesteuer-Messbetrags, höchstens um die tatsächlich zu zahlende Gewerbesteuer (§ 35 EStG). Freiberufler zahlen ohnehin keine Gewerbesteuer. In Österreich gibt es keine Gewerbesteuer, die Frage stellt sich dort nicht.
Bei der Pauschalierung. Österreich lässt die SVS neben dem Pauschale zu (siehe oben). In Deutschland gibt es keine vergleichbare Gewinnpauschale für Selbstständige, hier spielt der Punkt keine Rolle.
Wann zählt die Zahlung, wenn der Beitrag erst später feststeht?
In beiden Ländern hängt dein Beitrag an deinem Einkommen, und das steht erst mit dem Steuerbescheid fest. Also zahlst du zuerst vorläufig, und später wird abgerechnet.
Österreich. Die vorläufigen Beiträge rechnet die SVS im Regelfall aus der Beitragsgrundlage des drittvorangegangenen Jahres, mit einem Aktualisierungsfaktor aufgewertet. In den ersten drei Jahren nimmt sie automatisch die Mindestbeitragsgrundlage (SVS, Vorläufige Berechnung). Kommt der Steuerbescheid, wird nachbemessen. Für Gewerbetreibende gibt es in der Krankenversicherung eine Erleichterung: In den ersten zwei Kalenderjahren bleibt die Mindestbasis endgültig, nachbemessen wird nur die Pensionsversicherung. Eine Nachbelastung kommt nicht auf einmal, sondern in vier Teilbeträgen im Folgejahr. Für die ersten drei Jahre kannst du sie auf Antrag auf zwölf Quartale verteilen. Die WKO rechnet auf ihrer Seite zur endgültigen Beitragsgrundlage ein Beispiel durch: 10.000 Euro Einkünfte in 8 Monaten des Jahres 2026 ergeben in der Pensionsversicherung 1.240,80 Euro Nachbelastung, fällig 2028 in vier Raten zu je 310,20 Euro.
Steuerlich zählt bei der Einnahmen-Ausgaben-Rechnung das Jahr der Zahlung (§ 19 Abs. 2 EStG 1988). Die WKO-Broschüre sagt es für Nachforderungen von Sozialversicherungsbeiträgen ausdrücklich: Betriebsausgabe in dem Jahr, in dem die Vorschreibung (bei Bilanzierern) oder die Bezahlung (bei Einnahmen-Ausgaben-Rechnern) erfolgt.
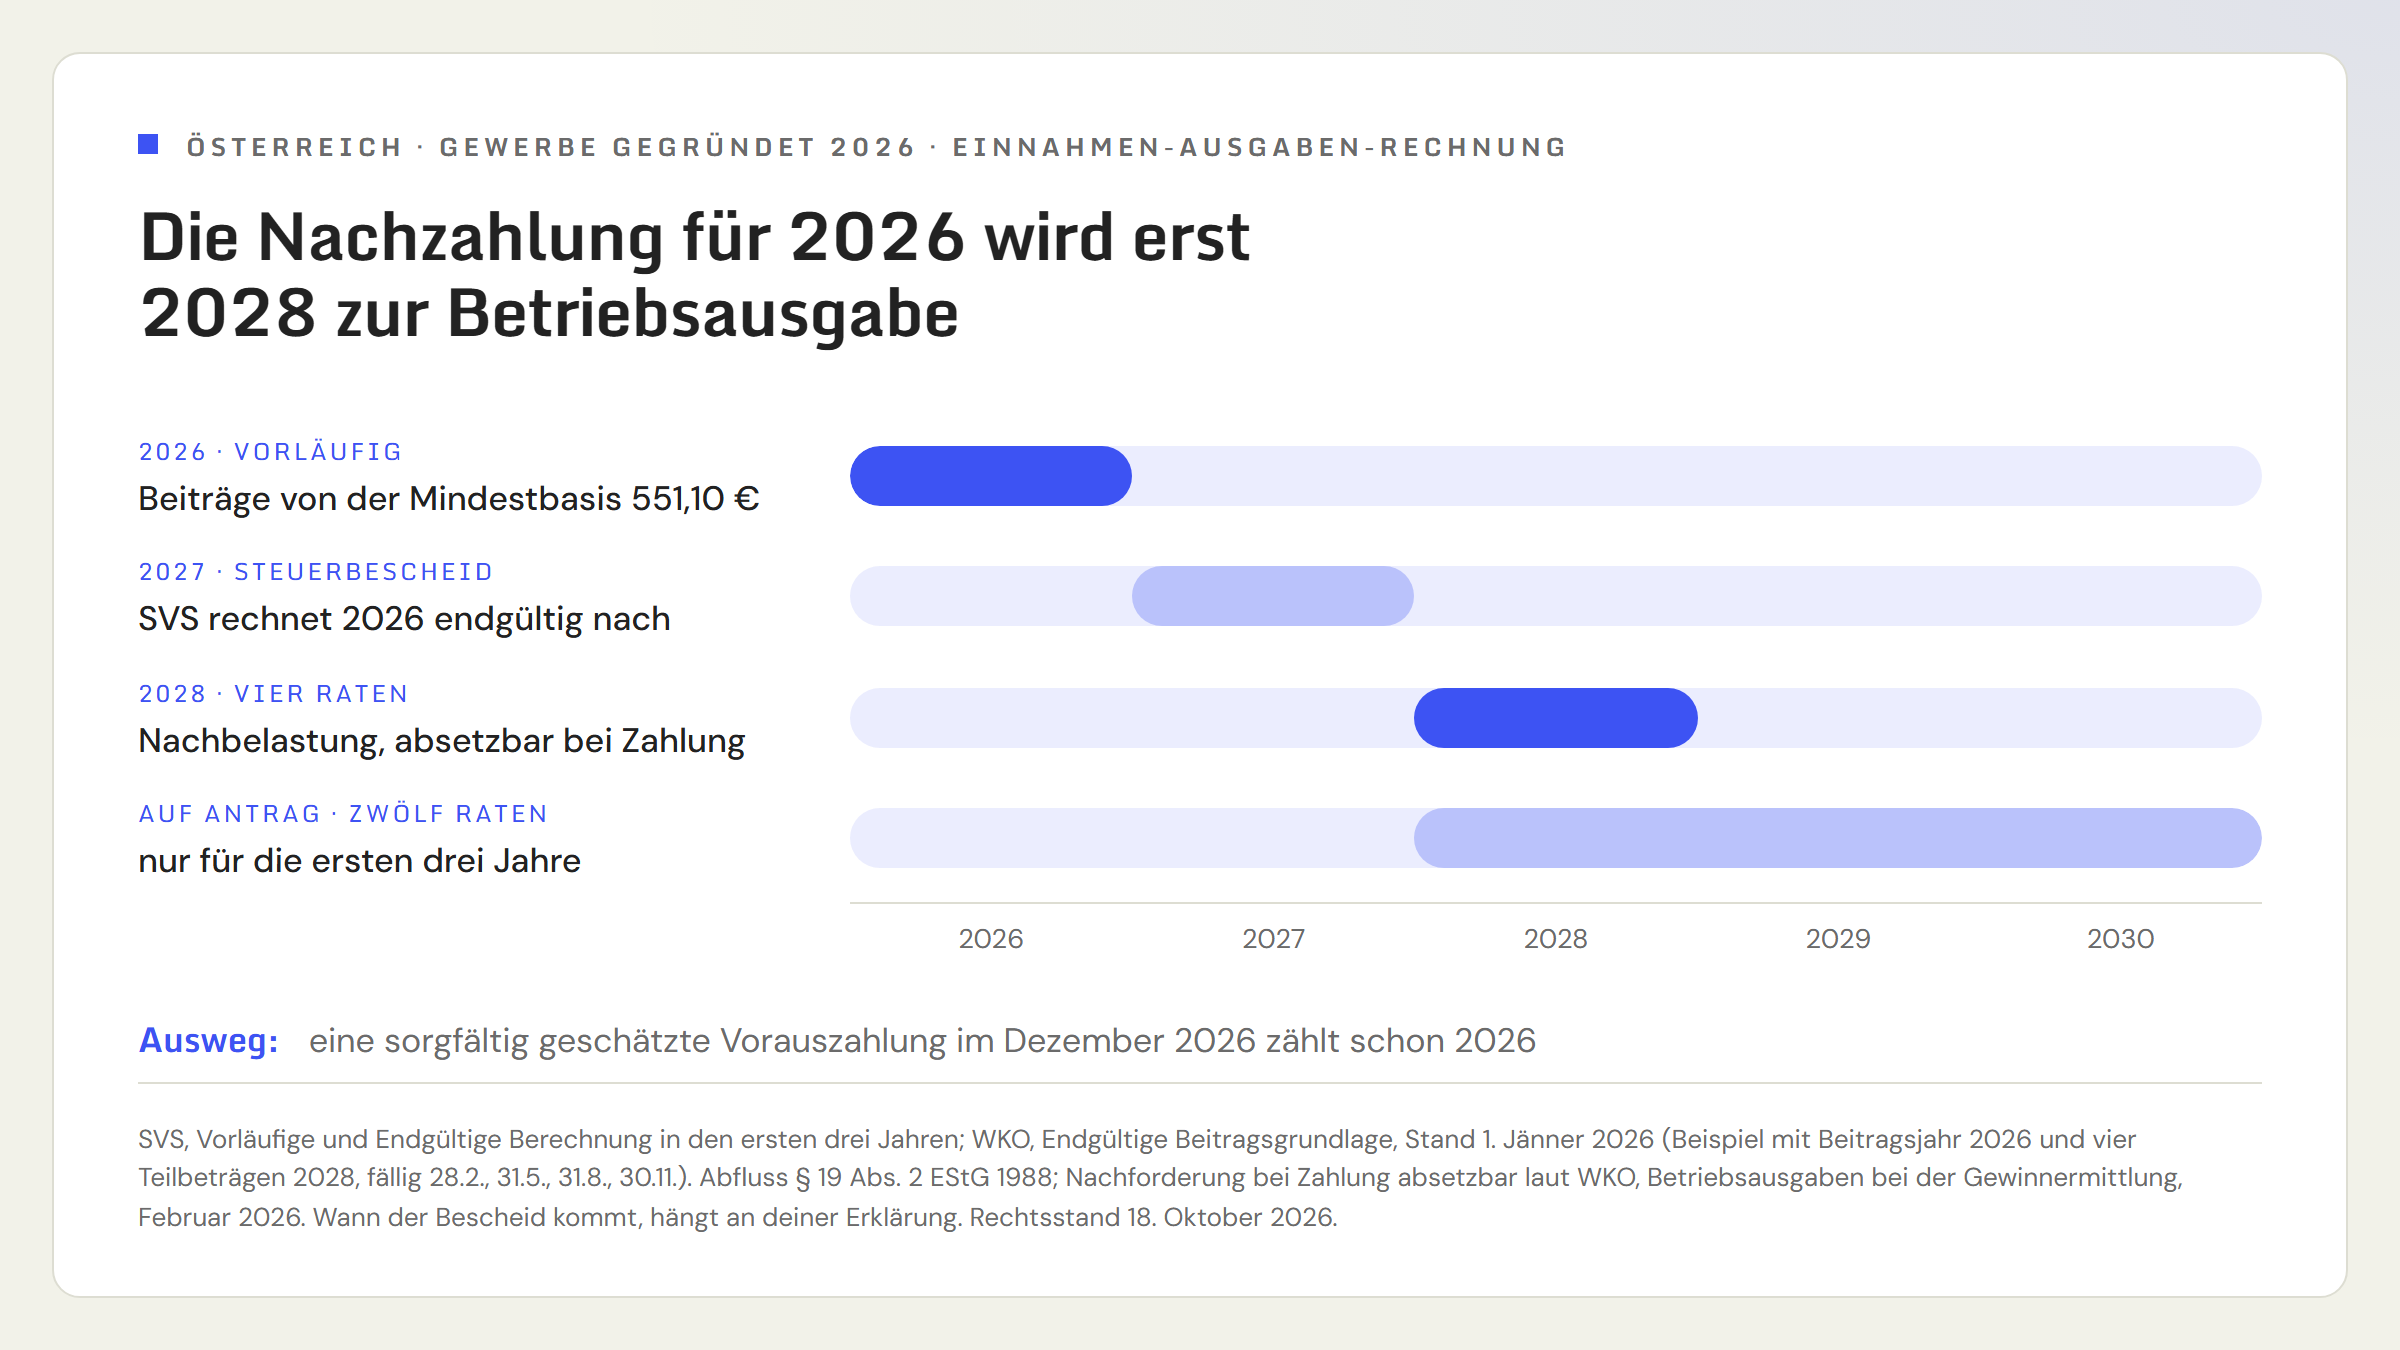
Daraus ergibt sich die bekannte Dezember-Frage: Darfst du eine absehbare Nachzahlung schon vorher überweisen und im laufenden Jahr absetzen? Ja, mit einer Bedingung. Laut WKO müssen freiwillige Zahlungen an die Sozialversicherung "sorgfältig geschätzt werden", sonst wird die Betriebsausgabe im Zeitpunkt der Zahlung versagt (WKO, Geldflussprinzip, Stand 24. Juni 2026). Eine runde Summe, die mit deinem tatsächlichen Gewinn nichts zu tun hat, ist das nicht. Rechne die Vorauszahlung aus dem voraussichtlichen Gewinn des Jahres und heb die Rechnung auf.
Deutschland. Das Muster ist ähnlich. Deine Krankenkasse setzt die Beiträge "auf der Grundlage des zuletzt erlassenen Einkommensteuerbescheides vorläufig" fest, beim Start nach den voraussichtlichen Einnahmen, und nach dem Bescheid für das jeweilige Jahr endgültig (§ 240 Abs. 4a SGB V). Weist du deine Einnahmen auf Verlangen nicht innerhalb von drei Jahren nach, wird mit der Beitragsbemessungsgrenze abgerechnet, also mit dem Höchstbeitrag. Steuerlich gilt auch hier das Jahr der Zahlung: "Ausgaben sind für das Kalenderjahr abzusetzen, in dem sie geleistet worden sind" (§ 11 Abs. 2 EStG). Erstattet die Kasse später etwas, wird die Erstattung mit den Beiträgen des Erstattungsjahres verrechnet, und ein Überhang bei der Kranken- und Pflegeversicherung wird deinem Gesamtbetrag der Einkünfte hinzugerechnet (§ 10 Abs. 4b EStG). Kranken- und Pflegeversicherungsbeiträge, die du für künftige Jahre vorauszahlst, zählen sofort, solange sie zusammen das Dreifache der Beiträge des laufenden Jahres nicht übersteigen (§ 10 Abs. 1 Nr. 3 Satz 5 EStG). Die Beiträge musst du nicht selbst nachweisen: Die Krankenkasse übermittelt sie an die Finanzverwaltung (§ 10 Abs. 2b EStG).
Was heißt das praktisch?
Drei Punkte, die den Unterschied machen.
In Österreich: SVS als Betriebsausgabe buchen, auch bei Pauschalierung. Jede Abbuchung der SVS gehört in deine Gewinnermittlung, im Jahr, in dem sie vom Konto geht. Für die spätere Nachbemessung legst du ab dem ersten Jahr eine Rücklage an, denn die Nachzahlung für 2026 kommt erst 2028 und fällt dann mit den laufenden Beiträgen zusammen. Läuft ein Jahr deutlich besser als die Mindestbasis, rechne im Herbst die voraussichtliche Nachzahlung aus und entscheide, ob du sie im Dezember sorgfältig geschätzt vorauszahlst.
In Deutschland: Krankenkasse und Rente nicht in die Gewinnermittlung. Zahlst du die Beiträge vom Geschäftskonto, ist das eine Privatentnahme, keine Betriebsausgabe. Wie du das sauber buchst, steht in Privatentnahme und Eigenverbrauch richtig buchen. Die Beiträge erscheinen in der Anlage Vorsorgeaufwand. Prüf dort, ob die Krankenkasse die richtigen Zahlen gemeldet hat, vor allem nach einer endgültigen Festsetzung mit Nachzahlung oder Erstattung.
In beiden Ländern: die Gründungsjahre im Blick behalten. In Österreich hinterlassen schwache Anfangsjahre einen Verlust, den du später nutzen kannst. Dafür brauchst du eine ordnungsgemäße Einnahmen-Ausgaben-Rechnung, also Belege und Aufzeichnungen ab dem ersten Tag (Einnahmen-Ausgaben-Rechnung oder Bilanz). In Deutschland wirkt der Mindestbeitrag im schwachen Jahr steuerlich kaum. Wichtig ist dort etwas anderes: Die Kasse setzt deine Beiträge erst nach dem Steuerbescheid endgültig fest. Leg ihn ihr vor, wenn sie danach fragt, sonst rechnet sie nach drei Jahren mit dem Höchstbeitrag.