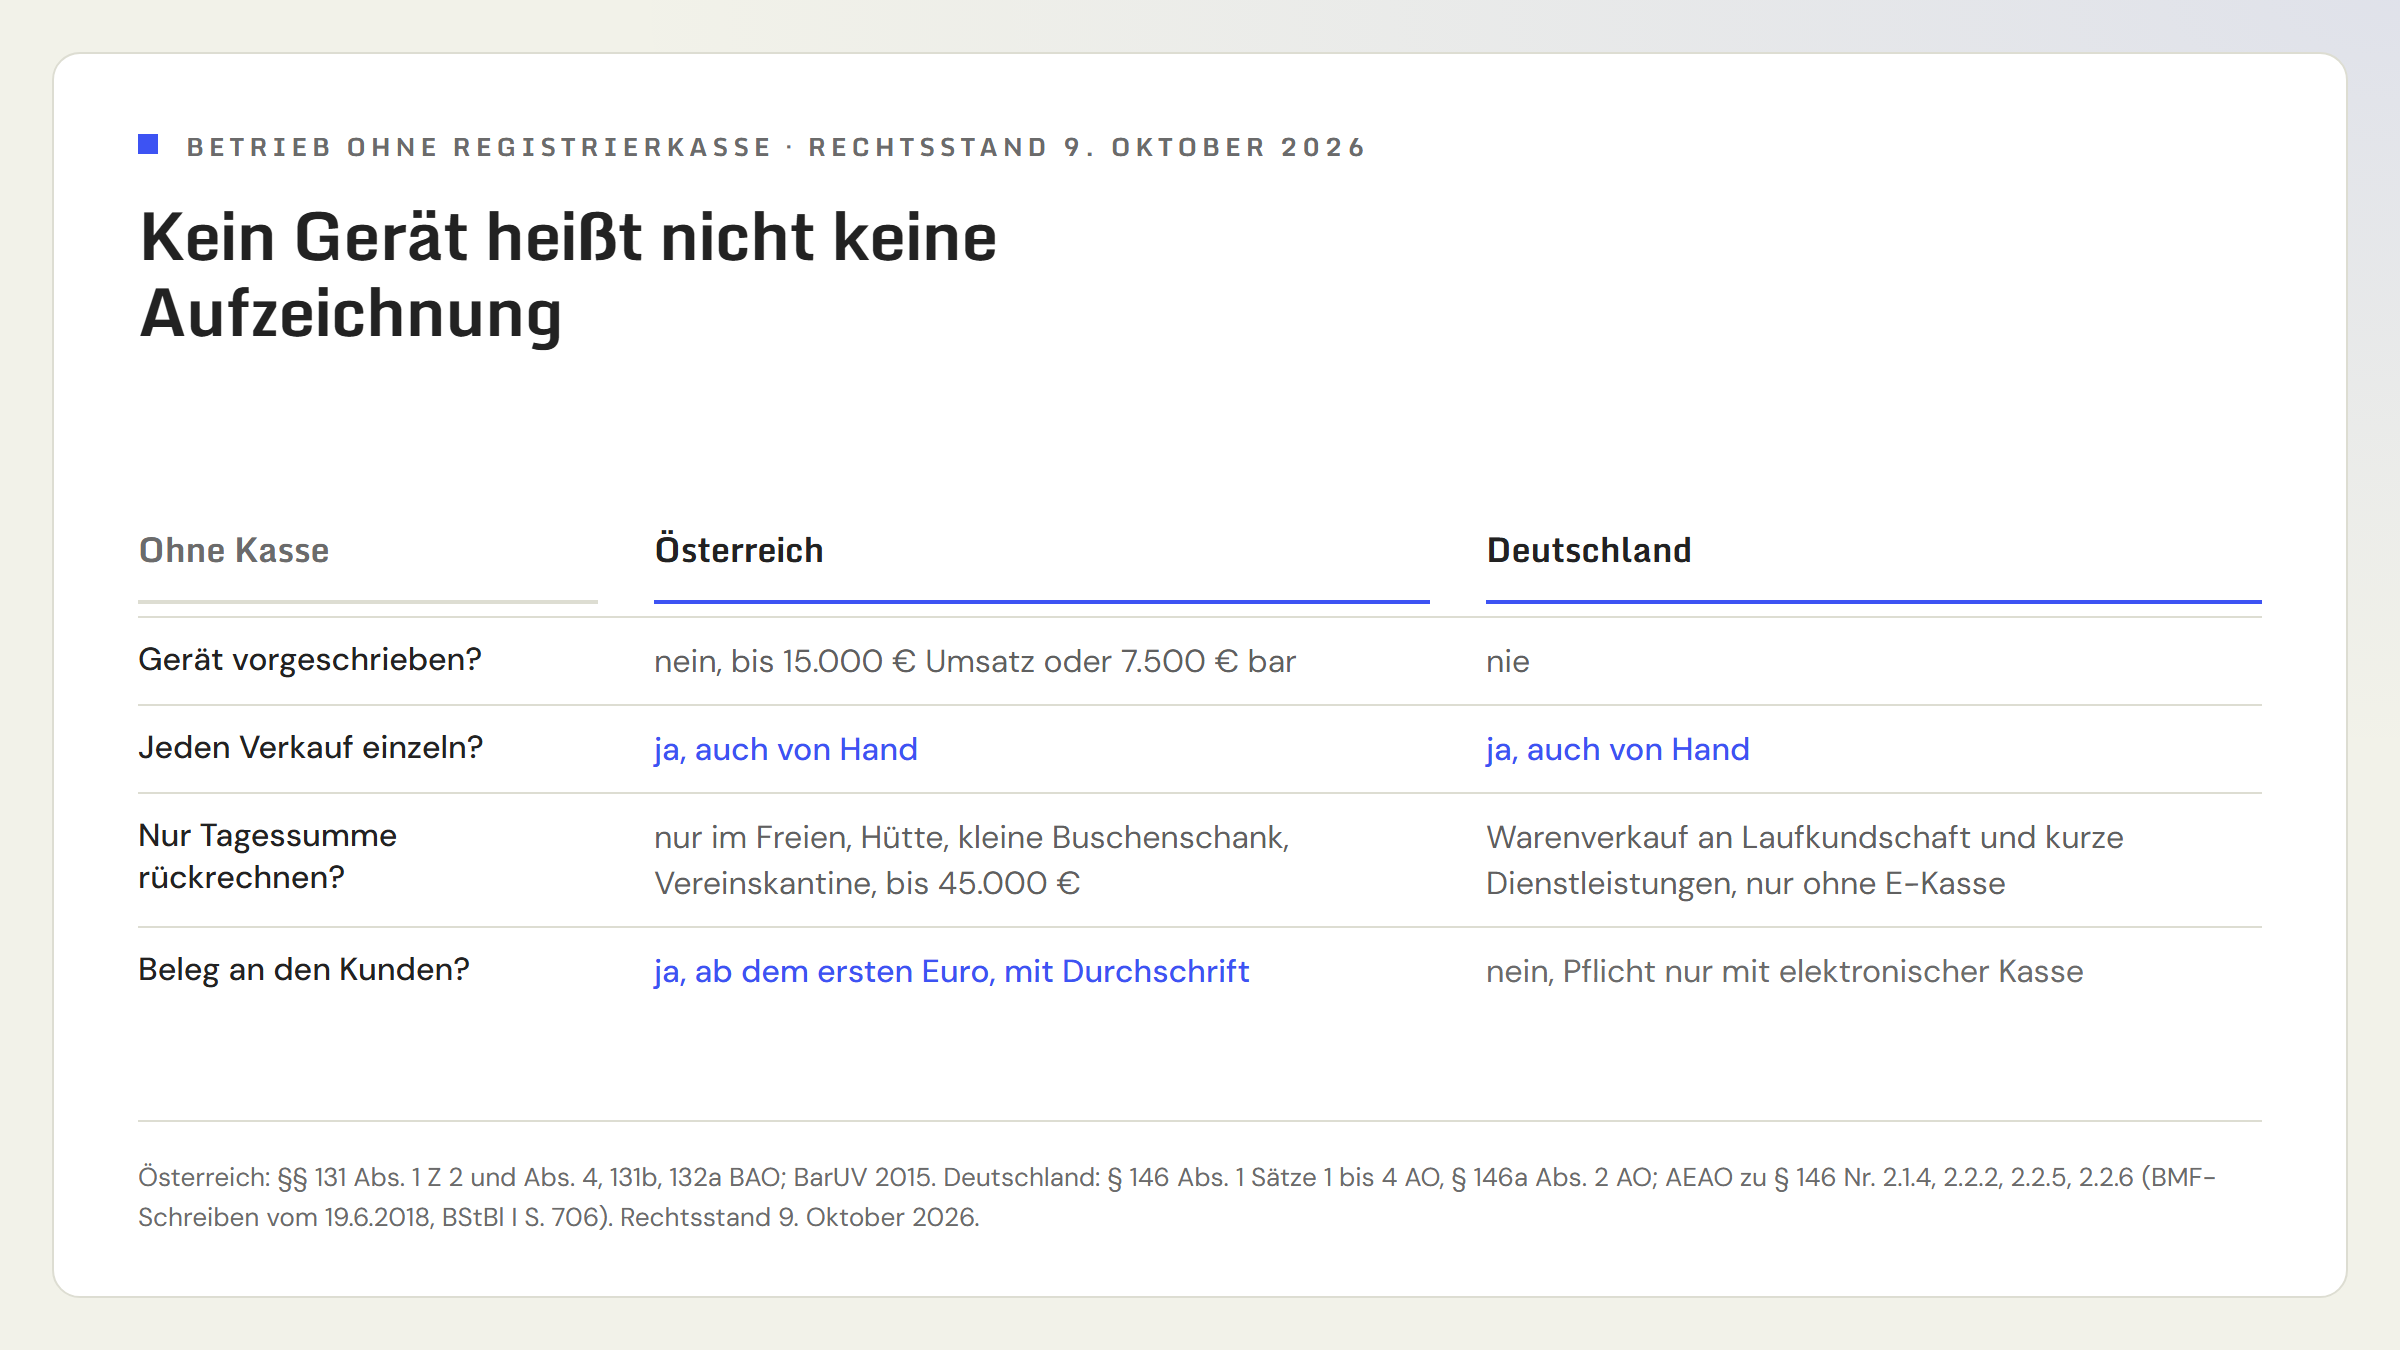
Du verkaufst am Wochenmarkt, gibst Nachhilfe gegen Bargeld oder nimmst in deinem kleinen Atelier ab und zu ein paar Scheine entgegen. Eine Registrierkasse brauchst du nicht, weil du in Österreich unter den Grenzen bleibst oder weil Deutschland überhaupt keine vorschreibt. Viele lesen das als Erlaubnis, am Monatsende einfach die Summe aus der Geldbörse einzutragen. Genau das ist es nicht. Beide Länder verlangen auch ohne Kasse eine Aufzeichnung, nur eine andere als mit Kasse. Österreich will in der Regel jeden einzelnen Verkauf und gibt dem Kunden zusätzlich einen Anspruch auf einen Beleg. Deutschland will grundsätzlich auch jeden einzelnen Verkauf, lässt aber für eine bestimmte Gruppe von Betrieben einen täglichen Kassenbericht genügen. Dieser Beitrag geht durch, welche Aufzeichnung für dich gilt, wann die Tagessumme reicht und wie du sie richtig rückrechnest.
Ob du eine Registrierkasse brauchst und was sie technisch können muss, steht im Beitrag Registrierkasse oder offene Kasse. Hier geht es um alle, die keine haben.
Was gilt in Österreich unterhalb der Registrierkassengrenzen?
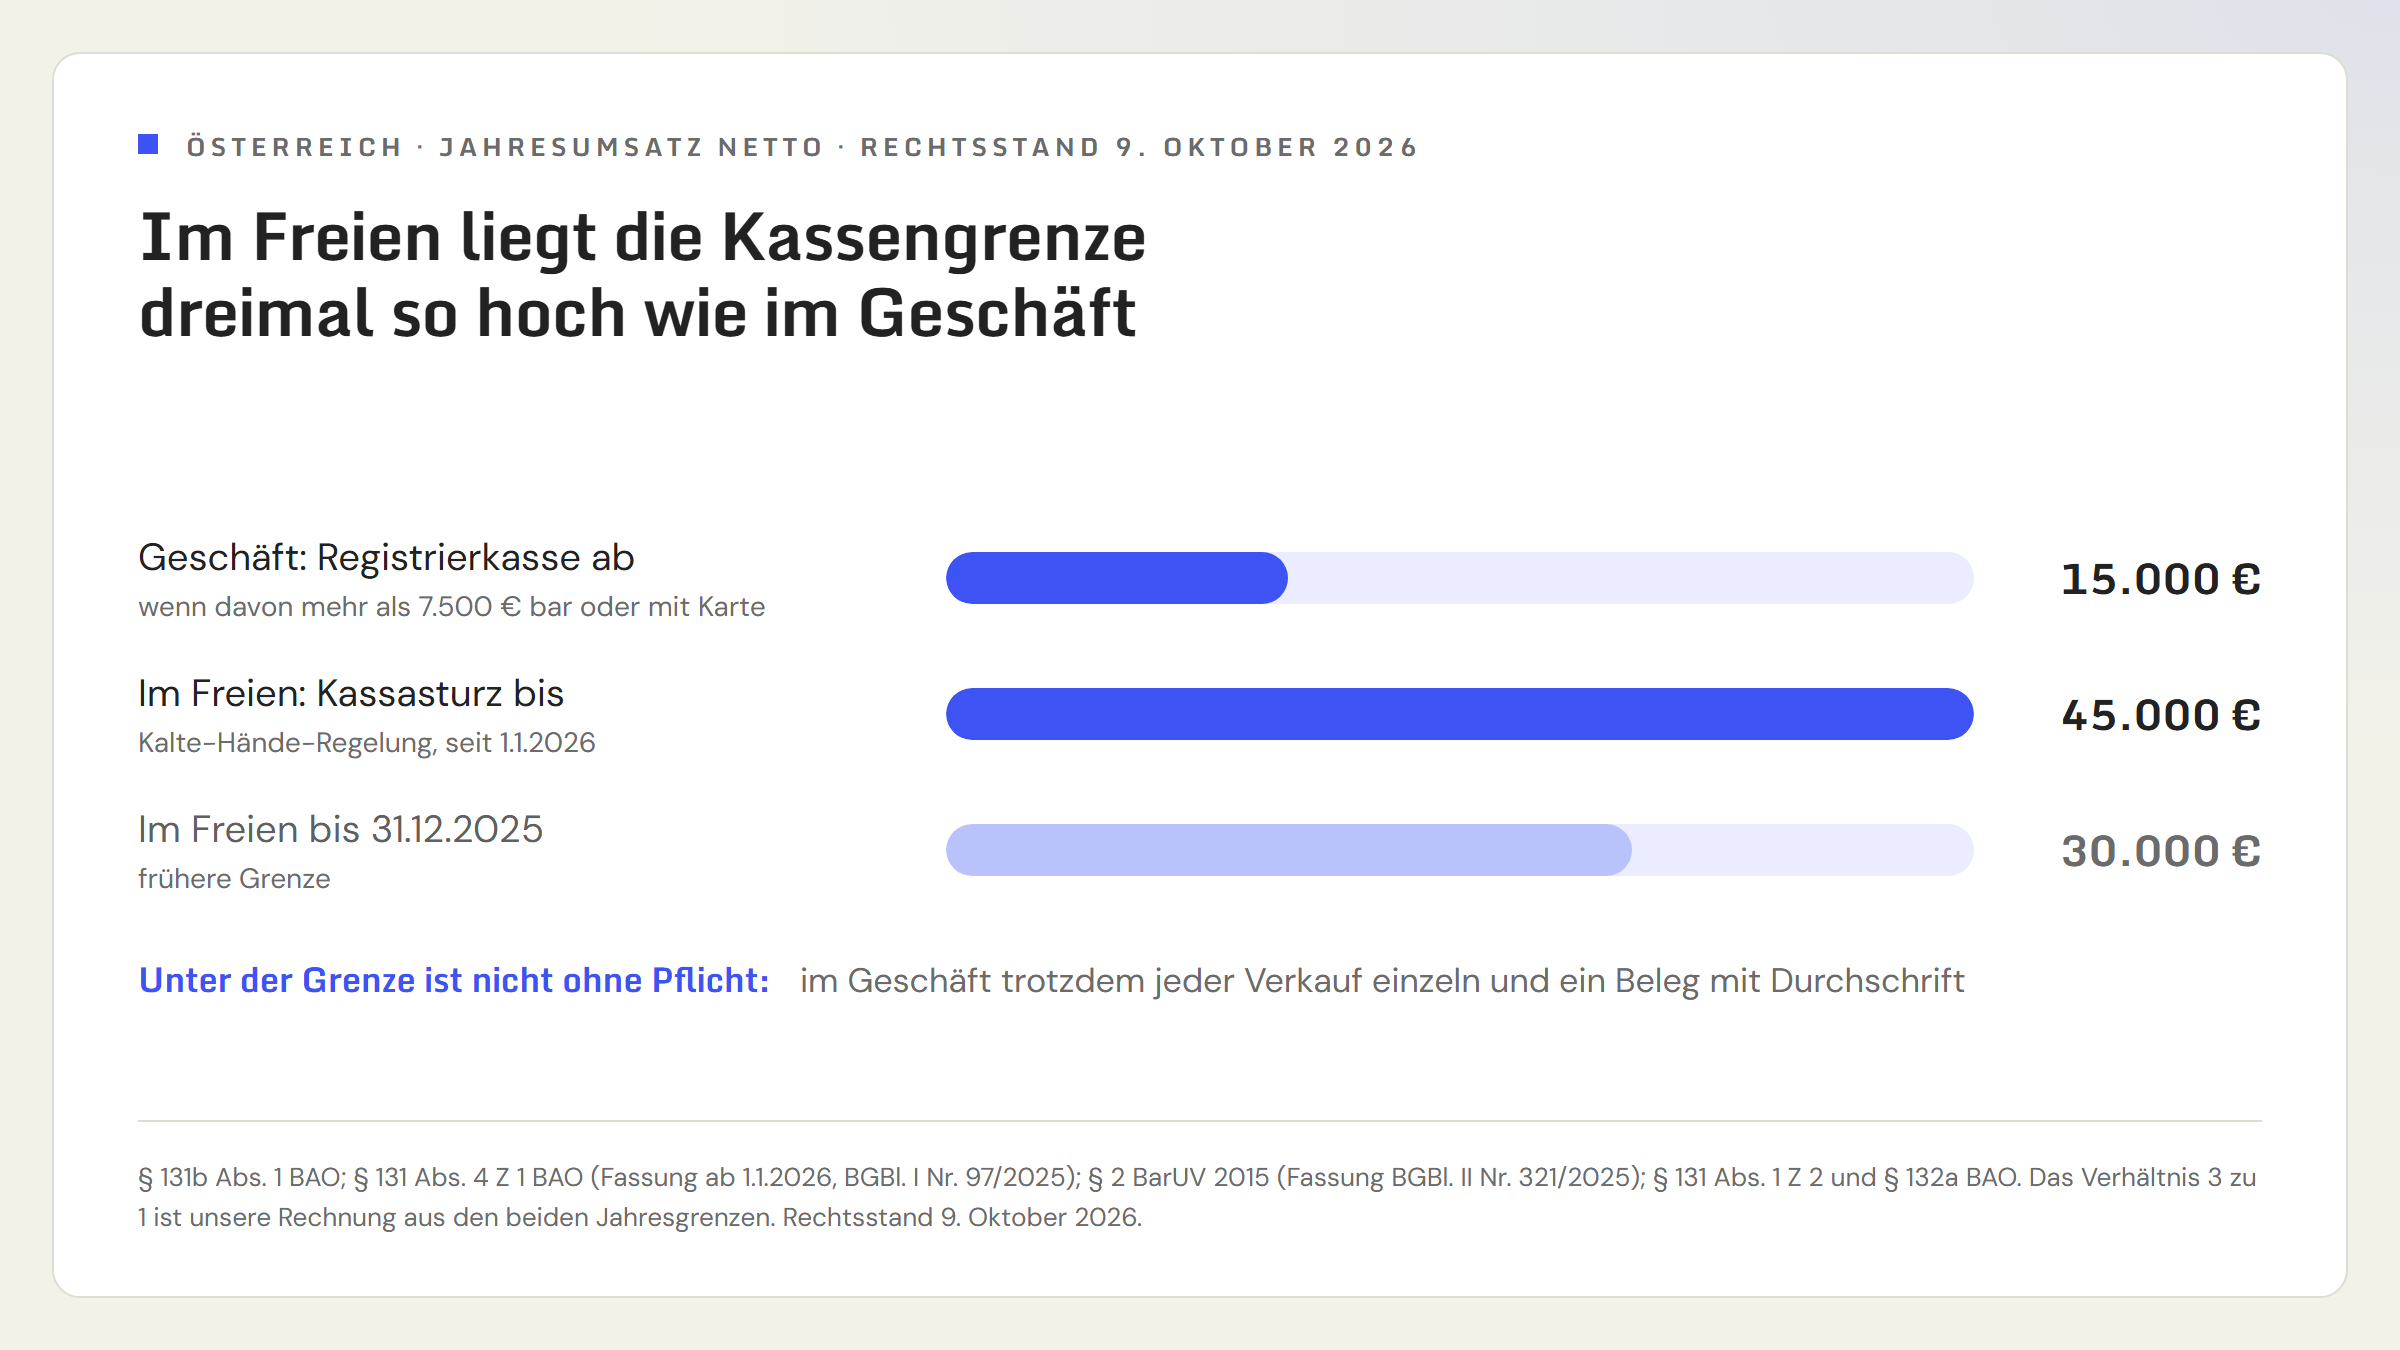
Die Registrierkasse wird in Österreich erst Pflicht, wenn ein Betrieb mehr als 15.000 Euro Jahresumsatz macht und davon mehr als 7.500 Euro Barumsätze sind (§ 131b Abs. 1 BAO). Kartenzahlungen zählen dabei als Barumsatz. Wer darunter bleibt, braucht kein Gerät. Die Aufzeichnungspflicht bleibt trotzdem, sie steht nur in einer anderen Vorschrift.
§ 131 Abs. 1 Z 2 BAO (Fassung ab 1. Jänner 2026) unterscheidet nach der Gewinnermittlung:
- Wer Bücher führt, soll alle Bareingänge und Barausgänge täglich einzeln festhalten (lit. b).
- Wer eine Einnahmen-Ausgaben-Rechnung macht, soll alle Bargeschäfte einzeln festhalten (lit. c).
Das Gesetz sagt nicht, womit. Ein Kassablock mit fortlaufender Nummer, ein Heft oder eine Tabelle sind möglich, solange jeder Verkauf als eigene Zeile mit Datum und Betrag dasteht und sich nachträglich nichts unbemerkt ändern lässt (§ 131 Abs. 1 Z 6 BAO: keine Radierungen, keine leicht entfernbaren Schreibmittel).
Die zweite Pflicht übersehen viele: die Belegerteilungspflicht nach § 132a BAO. Sie knüpft an die Barzahlung an, nicht an die Kasse. Jeder Unternehmer muss dem Kunden über eine Barzahlung einen Beleg ausstellen, ab dem ersten Euro. Auch hier gelten Karte, Barscheck und selbst ausgegebene Gutscheine als Barzahlung. Der Beleg braucht fünf Angaben (Abs. 3):
- eine eindeutige Bezeichnung des Unternehmers,
- eine fortlaufende, einmalig vergebene Nummer,
- das Ausstellungsdatum,
- Menge und handelsübliche Bezeichnung der Ware oder Art und Umfang der Leistung,
- den Betrag der Barzahlung.
Vom Beleg fertigst du im selben Arbeitsgang eine Durchschrift an und bewahrst sie sieben Jahre ab Ende des Kalenderjahres auf (Abs. 6). Der klassische Durchschreibeblock erfüllt das. Neu seit 1. Oktober 2026: Der Beleg darf auch elektronisch sein, wenn der Kunde ihn unmittelbar nach der Zahlung abrufen kann, etwa über einen QR-Code. Verlangt der Kunde Papier, bekommt er Papier (§ 132a Abs. 1 BAO in der Fassung BGBl. I Nr. 97/2025).
Wann reicht in Österreich der Kassasturz?
Nur in einer Handvoll gesetzlich aufgezählter Fälle. Die Barumsatzverordnung 2015 erlaubt dort eine vereinfachte Losungsermittlung: Statt jeden Verkauf aufzuschreiben, zählst du am Ende des Tages das Geld und rechnest die Tageseinnahmen aus End- und Anfangsbestand zurück (§ 1 Abs. 2 BarUV 2015). Gleichzeitig entfallen Registrierkassenpflicht und Belegerteilungspflicht (§ 1 Abs. 4).
Wer darf das? § 131 Abs. 4 Z 1 BAO nennt vier Gruppen, jeweils für Umsätze bis 45.000 Euro im Kalenderjahr:
| Fall | Voraussetzung |
|---|---|
| Umsätze im Freien ("Kalte-Hände-Regelung") | von Haus zu Haus oder auf öffentlichen Wegen, Straßen, Plätzen, nicht in oder in Verbindung mit fest umschlossenen Räumen |
| Hütten | Alm-, Berg-, Schi- und Schutzhütten |
| Buschenschank | an nicht mehr als 14 Tagen im Kalenderjahr geöffnet |
| Kantine eines gemeinnützigen Vereins | an nicht mehr als 52 Tagen im Kalenderjahr betrieben |
Dazu kommen Waren- und Dienstleistungsautomaten mit höchstens 20 Euro je Vorgang (§ 4 BarUV 2015). Sie brauchen keine Kasse, aber eine eigene Routine: mindestens alle sechs Wochen die verkaufte Ware über den Bestand beim Nachfüllen oder über Zählwerke festhalten und das Geld bei der Leerung, mindestens monatlich, je Automat zählen. Für Automaten, die schon vor dem 1. Jänner 2016 in Betrieb gingen, tritt diese Regel erst mit 1. Jänner 2027 in Kraft (§ 9 Abs. 2 BarUV 2015). Wer so ein Altgerät betreibt, hat also bis Jahresende Zeit, den Rhythmus einzurichten.
Die Grenze für die Kalte-Hände-Regelung lag bis Ende 2025 bei 30.000 Euro. Seit 1. Jänner 2026 sind es 45.000 Euro netto pro Jahr (Unternehmensserviceportal, Stand 1. Jänner 2026). Für den Maronistand oder den Christbaumverkauf heißt das: Er darf dreimal so viel umsetzen wie ein Geschäft, bevor eine Kasse Pflicht wird.
Drei Bedingungen hängen am Kassasturz, und an ihnen scheitern die meisten:
- Nur, solange du keine Einzelaufzeichnungen führst. Die Verordnung gilt ausdrücklich nur, "soweit über die Bareingänge keine Einzelaufzeichnungen geführt werden" (§ 1 Abs. 1 BarUV 2015). Wer am Stand doch eine App mitlaufen lässt, die jeden Verkauf speichert, kann sich auf die Erleichterung für diese Umsätze nicht mehr berufen.
- Für jede Kasse getrennt und bis zum nächsten Arbeitstag. Die Rückrechnung muss nachvollziehbar dokumentiert sein, für jede Geldtasche oder Kassenlade gesondert, spätestens zu Beginn des nächsten Arbeitstages (§ 1 Abs. 3).
- Nur für den begünstigten Teil. Verkaufst du am Markt und zusätzlich im eigenen Geschäftslokal, gilt die Erleichterung nur für den Marktumsatz (§ 131 Abs. 4 Z 1 BAO).
Überschreitest du die 45.000 Euro, kommen Registrierkasse und Belegpflicht nicht sofort, sondern mit Beginn des viertfolgenden Monats nach dem Voranmeldungszeitraum, in dem die Grenze gerissen wurde (§ 2 Abs. 2 BarUV 2015).
Was verlangt Deutschland, wenn du keine elektronische Kasse hast?
Deutschland schreibt kein Gerät vor. "Es besteht keine gesetzliche Pflicht zur Verwendung eines elektronischen Aufzeichnungssystems", heißt es im Anwendungserlass zur Abgabenordnung (AEAO zu § 146 Nr. 3.1, BMF-Schreiben vom 19. Juni 2018, BStBl I S. 706). Wer ohne Gerät mit Geldkassette oder Geldbörse arbeitet, führt eine offene Ladenkasse.
Die Pflicht zur Einzelaufzeichnung gilt für sie genauso. § 146 Abs. 1 Satz 1 AO verlangt, dass Aufzeichnungen "einzeln, vollständig, richtig, zeitgerecht und geordnet" vorgenommen werden, und Satz 2 schiebt nach: "Kasseneinnahmen und Kassenausgaben sind täglich festzuhalten." Der Anwendungserlass stellt klar, dass das unabhängig davon gilt, ob du eine elektronische Kasse oder eine offene Ladenkasse verwendest (Nr. 2.1.4), und auch für die Einnahmenüberschussrechnung (Nr. 2.1.7).
Was zu einer Einzelaufzeichnung gehört, zählt Nr. 2.1.3 auf: der verkaufte, eindeutig bezeichnete Artikel, der endgültige Einzelverkaufspreis, Umsatzsteuersatz und -betrag, vereinbarte Preisnachlässe, die Zahlungsart, Datum und Zeitpunkt sowie die Menge. Gleiche Waren zum gleichen Preis darfst du zu einer Warengruppe zusammenfassen, solange die Menge erkennbar bleibt. Bei der offenen Ladenkasse kannst du das in einem Kassenbuch erledigen oder, wenn du die Tageslosung per Kassenbericht ermittelst, durch eine geordnete, zum Beispiel nummerierte Sammlung aller Barbelege (Nr. 3.2).
Einen Unterschied zu Österreich gibt es beim Beleg. Die deutsche Belegausgabepflicht nach § 146a Abs. 2 AO trifft nur, wer mit einem elektronischen Aufzeichnungssystem erfasst. Wer eine offene Ladenkasse führt, muss dem Kunden deshalb nicht bei jedem Verkauf einen Beleg aufdrängen. Verlangt ein Geschäftskunde eine Rechnung, gelten die normalen Rechnungsregeln; für Beträge bis 250 Euro reicht die Kleinbetragsrechnung.
Wann darfst du in Deutschland nur die Tagessumme ermitteln?
Hier liegt die eigentliche Erleichterung, und sie ist enger, als viele glauben. § 146 Abs. 1 Satz 3 AO erlaubt den Verzicht auf die Einzelaufzeichnung "beim Verkauf von Waren an eine Vielzahl von nicht bekannten Personen gegen Barzahlung". Satz 4 nimmt die Erleichterung sofort wieder weg, wenn du ein elektronisches Aufzeichnungssystem verwendest.
Der Anwendungserlass legt beide Merkmale aus:
- Vielzahl nicht bekannter Personen: wenn nach der typisierenden Art des Geschäftsbetriebs alltäglich Barverkäufe an namentlich nicht bekannte Kunden stattfinden und die Identität der Käufer für das Geschäft keine Rolle spielt (Nr. 2.2.5). Dass du viele Stammkunden privat beim Namen kennst, schadet nicht.
- Dienstleistungen: Die Erleichterung darf auch auf Dienstleistungen angewendet werden, aber nur, wenn der Betrieb auf viele Kundenkontakte ausgerichtet ist und der Kontakt sich im Wesentlichen auf die Bestellung und den kurzen Bezahlvorgang beschränkt. Dauert der Kontakt etwa so lange wie die Leistung selbst und kann der Kunde individuell Einfluss nehmen, sind Einzelaufzeichnungen zu führen (Nr. 2.2.6).
Nach unserer Einordnung fallen Nachhilfe, Friseurtermin, Fotoshooting oder Massage damit typischerweise nicht unter die Erleichterung: Der Kunde ist die ganze Zeit dabei und bestimmt mit, was passiert. Der Gemüsestand, der Kiosk und der Flohmarktverkauf dagegen schon.
Und genau wie in Österreich gilt: Wer tatsächlich einzeln aufzeichnet, kann sich auf die Erleichterung insoweit nicht berufen (Nr. 2.2.6 Satz 5). Die beiden Länder haben an dieser Stelle dieselbe Logik. Die Vereinfachung ist ein Ersatz für Aufzeichnungen, die nicht zumutbar sind, keine zweite Wahlmöglichkeit neben Aufzeichnungen, die es schon gibt.
Wie rechnest du die Tageslosung richtig zurück?
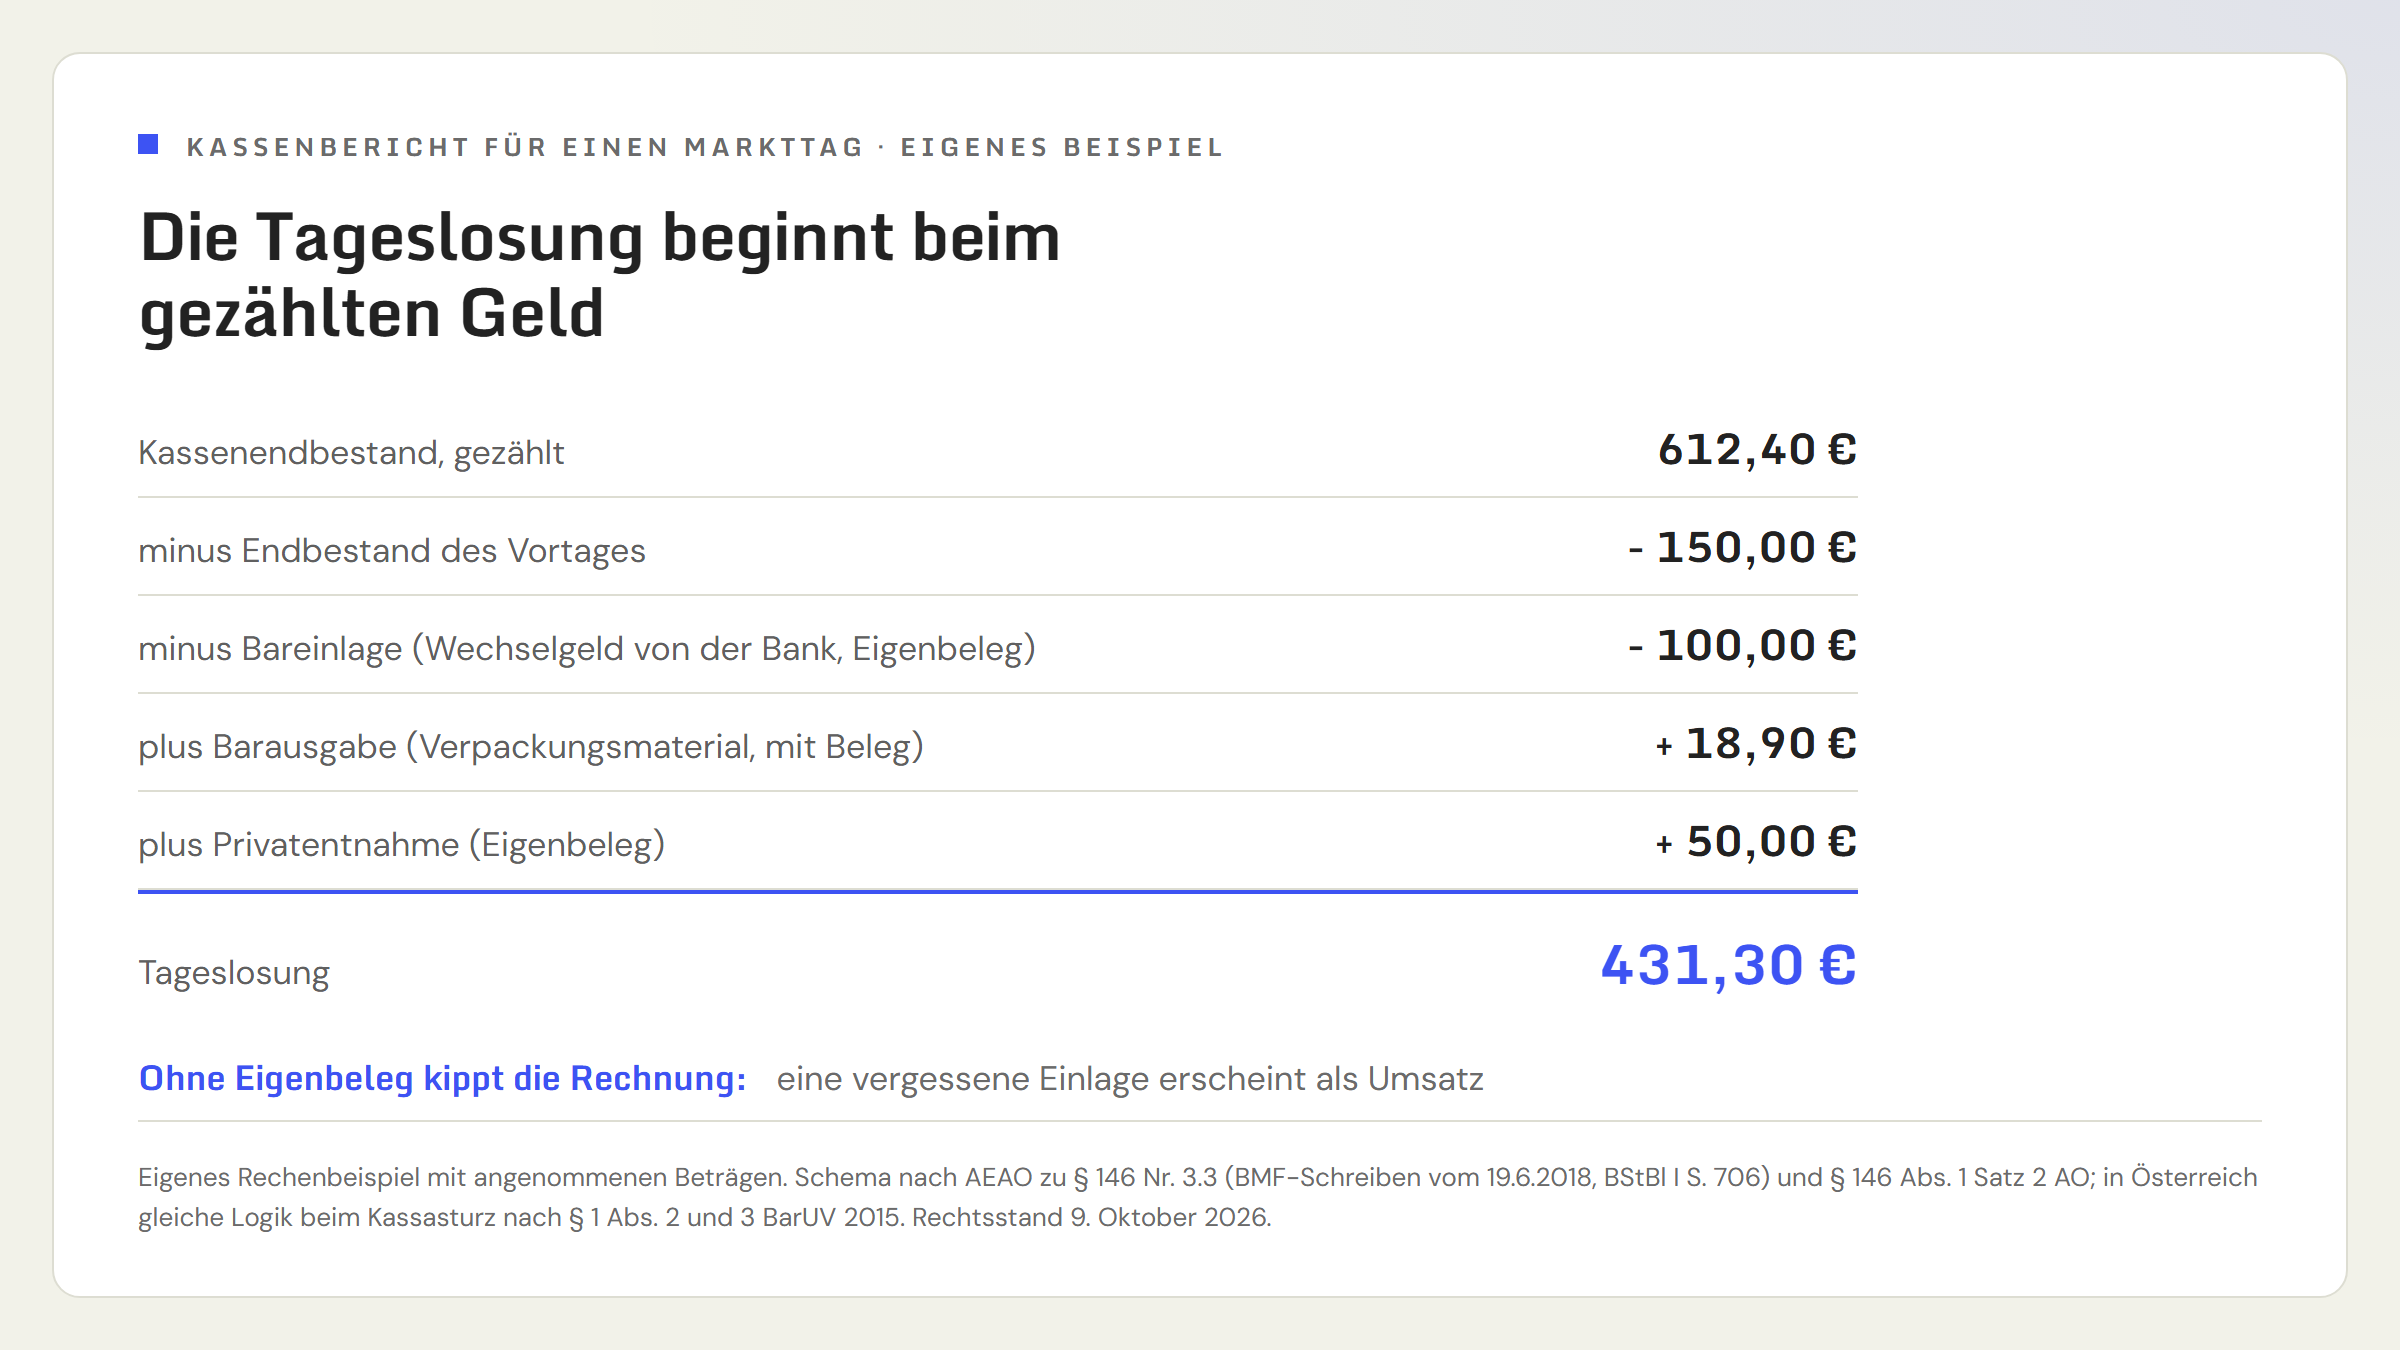
Ob deutscher Kassenbericht oder österreichischer Kassasturz: Die Rechnung läuft rückwärts. Du startest nicht mit den Verkäufen, die du nicht aufgeschrieben hast, sondern mit dem Geld, das du zählen kannst. Der Anwendungserlass beschreibt das für Deutschland so (AEAO zu § 146 Nr. 3.3):
- Ausgangspunkt ist der gezählte Kassenendbestand des Geschäftstages.
- Davon abziehen: den Kassenendbestand bei Geschäftsschluss des Vortages und die Bareinlagen, also Geld, das du selbst in die Kasse gelegt hast, etwa Wechselgeld von der Bank.
- Hinzurechnen: die Ausgaben, die du an diesem Tag aus der Kasse bezahlt hast, und die Barentnahmen, also Geld, das du privat herausgenommen hast.
Einlagen und Entnahmen belegst du mit einem Eigenbeleg. Was übrig bleibt, ist die Tageslosung.
Vier Details entscheiden, ob dieser Bericht in einer Prüfung hält:
- Wirklich zählen. Ein Zählprotokoll mit der Stückzahl jeder Münze und jedes Scheins ist in Deutschland nicht vorgeschrieben (BFH, Beschluss vom 16.12.2016, X B 41/16), erleichtert aber den Nachweis, dass du gezählt und nicht geschätzt hast (Nr. 3.3).
- Täglich. Erst am nächsten Geschäftstag aufzuschreiben ist nur in Ordnung, wenn zwingende geschäftliche Gründe dagegen sprachen und der Kassenbestand trotzdem sicher nachvollziehbar bleibt. Für Vertrauenskassen ohne Personal, etwa den Gemüsestand am Feldrand, reicht das Zählen bei der Leerung (Nr. 3.4).
- Jederzeit vergleichbar. Die Aufzeichnungen müssen so beschaffen sein, dass ein Prüfer jederzeit Soll- und Istbestand der Kasse vergleichen kann (Nr. 3.4). Ein Kassenbestand, der rechnerisch unter null fällt, ist das deutlichste Warnsignal, denn eine echte Geldkassette kann nicht weniger als nichts enthalten. Meist steckt eine nicht erfasste Einlage dahinter.
- Jede Kasse für sich. Führst du eine zweite Geldtasche für den Markt, gelten die Anforderungen für jede Nebenkasse eigens (Nr. 2.2.3). In Österreich schreibt § 1 Abs. 3 BarUV 2015 dasselbe vor.
Was passiert, wenn die Aufzeichnung fehlt oder nicht stimmt?
Dann schätzt das Finanzamt. In Deutschland ist zu schätzen, wenn du vorgeschriebene Aufzeichnungen nicht vorlegen kannst oder sie der Besteuerung nicht zugrunde gelegt werden (§ 162 Abs. 2 Satz 2 AO). In Österreich reicht schon, dass die Aufzeichnungen "solche formelle Mängel aufweisen, die geeignet sind, die sachliche Richtigkeit" in Zweifel zu ziehen (§ 184 Abs. 3 BAO).
Eine Schätzung ist kein Rechenfehler, den man nachträglich korrigiert. Sie ersetzt deine Zahlen durch eine Annahme des Prüfers, und die Beweislast, dass sie zu hoch ist, liegt dann praktisch bei dir. Bei Bargeschäften ist das besonders unangenehm, weil Bargeld keine Spur auf dem Bankkonto hinterlässt, mit der du die Annahme widerlegen könntest. Wie eine Prüfung im Kleinbetrieb abläuft und was du vorbereiten kannst, steht in Betriebsprüfung im Kleinbetrieb. Wie lange du Durchschriften, Kassenberichte und Belege aufbewahren musst, steht in Aufbewahrungsfristen für Belege.
Was heißt das praktisch?
Drei Punkte, die den Unterschied machen.
Wenn du in Österreich unter den Grenzen bleibst, kauf dir einen Durchschreibeblock mit fortlaufender Nummer. Er erledigt Einzelaufzeichnung und Belegerteilung in einem Arbeitsgang: Original an den Kunden, Durchschrift in den Ordner, sieben Jahre aufbewahren. Den Kassasturz gibt es nur für den Stand im Freien, die Hütte, die kleine Buschenschank und die Vereinskantine, nicht für das Atelier oder die Praxis.
Wenn du in Deutschland mit offener Ladenkasse arbeitest, prüf zuerst, ob du die Erleichterung überhaupt hast. Warenverkauf an Laufkundschaft: ja, dann täglicher Kassenbericht vom gezählten Bestand rückwärts. Dienstleistung, bei der der Kunde die ganze Zeit dabei ist: nein, dann jede Einnahme einzeln, mit Datum, Leistung und Betrag.
In beiden Ländern gilt: Entscheide dich für eine Methode und bleib dabei. Wer einzeln aufzeichnet, verliert die Vereinfachung, und wer eine Kassen-App laufen lässt, ist in Deutschland ohnehin aus der Erleichterung heraus. Einlagen und Entnahmen bekommen immer einen Eigenbeleg, sonst stimmt am Ende des Tages die Rückrechnung nicht, und eine Kasse, die nicht stimmt, lädt zur Schätzung ein.