Irgendwann kommt die Nachricht: Vinted, eBay oder Etsy will deine Steuer-Identifikationsnummer und dein Geburtsdatum, sonst wird das Konto eingeschränkt. Viele lesen das als Vorstufe zum Steuerbescheid und hören auf zu verkaufen. Das ist fast immer die falsche Reaktion. Die Plattform meldet ab einer Grenze, die mit deiner Steuer nichts zu tun hat. Seit 2023 übermittelt sie Namen, Erlöse und die Zahl der Verkäufe an das Finanzamt, sobald du im Jahr auf einer Plattform 30 Verkäufe oder 2.000 Euro erreichst. Ob davon etwas zu versteuern ist, hängt an ganz anderen Fragen: Was hast du verkauft, wann hast du es gekauft, und hast du es gekauft, um es weiterzuverkaufen? Dieser Beitrag trennt die beiden Linien, für Deutschland und für Österreich.
Wer schon als Händler mit Gebrauchtware arbeitet und wissen will, wie die Umsatzsteuer darauf funktioniert, findet das im Beitrag Differenzbesteuerung für Händler und Reseller. Hier geht es um die Meldung und um die Frage davor: Bist du überhaupt Händler?
Ab wann meldet dich die Plattform?
Grundlage ist eine EU-Richtlinie, die unter dem Kürzel DAC7 bekannt ist. Deutschland hat sie im Plattformen-Steuertransparenzgesetz (PStTG) umgesetzt, Österreich im Digitale Plattformen-Meldepflichtgesetz (DPMG). Beide gelten seit 1. Jänner 2023, beide melden für das Kalenderjahr, und beide nehmen kleine Warenverkäufer aus. Die Ausnahme ist aber enger, als die meisten denken.
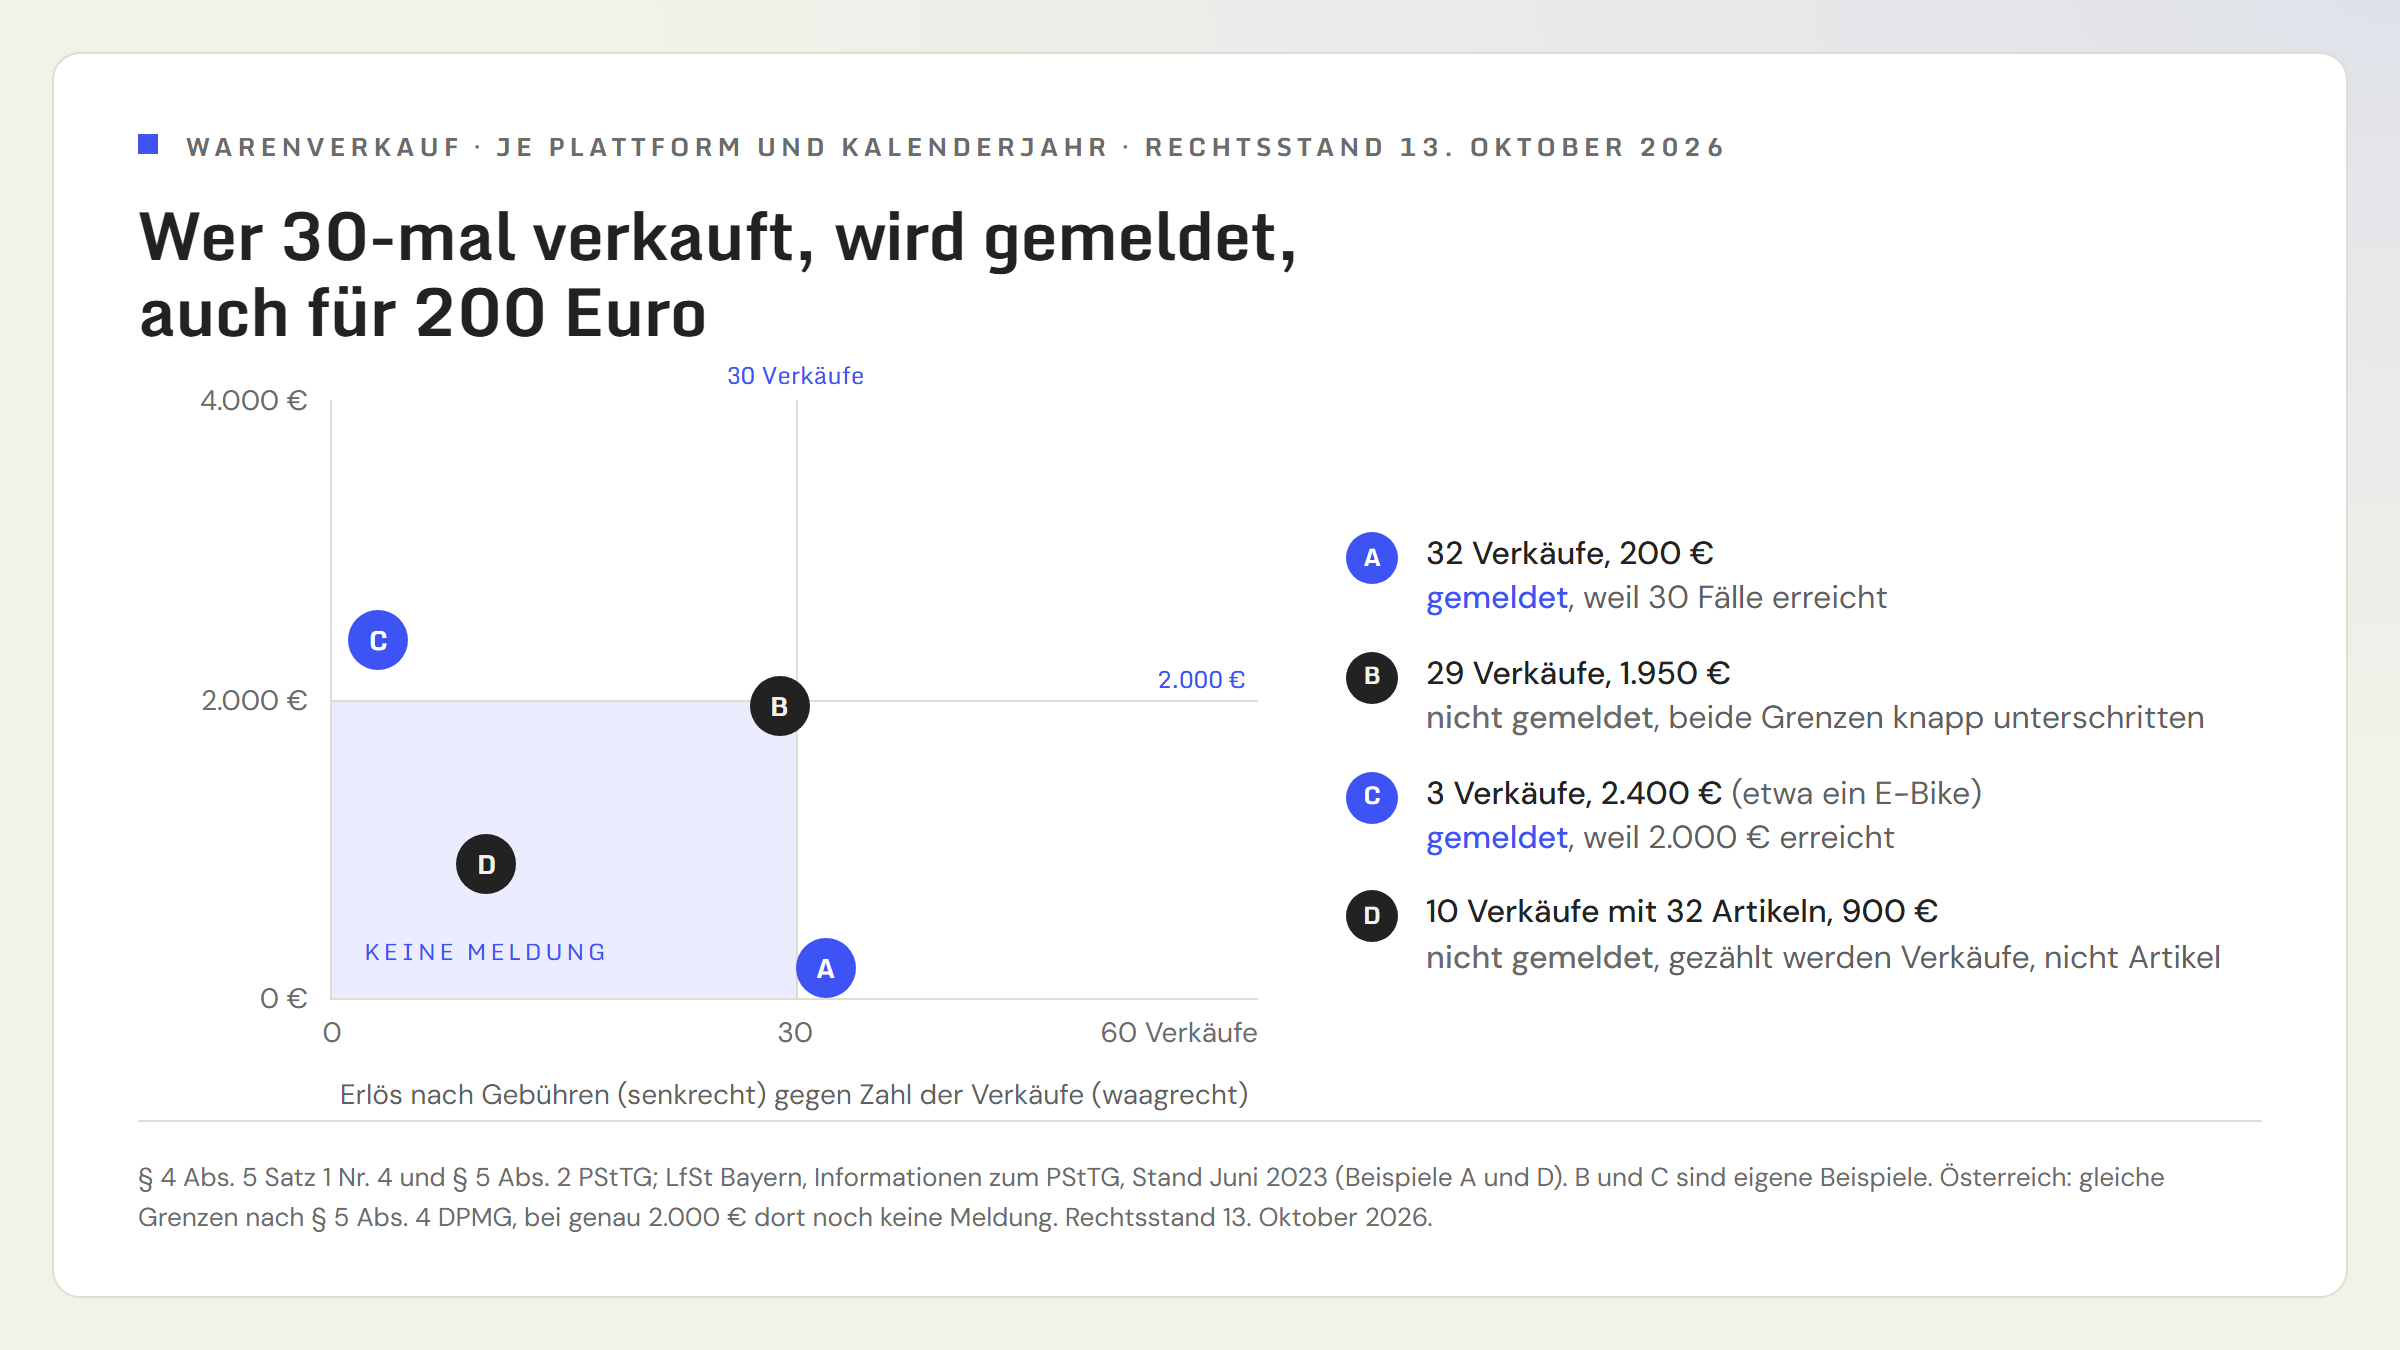
In Deutschland bleibt ungemeldet, wer über dieselbe Plattform in weniger als 30 Fällen Waren verkauft und dafür insgesamt weniger als 2.000 Euro bekommen hat (§ 4 Abs. 5 Satz 1 Nr. 4 PStTG). Beide Bedingungen müssen zusammen erfüllt sein. Umgekehrt heißt das: Der 30. Verkauf reicht für die Meldung, egal wie wenig er gebracht hat, und ein einziger Verkauf über 2.000 Euro reicht auch. Das Bayerische Landesamt für Steuern rechnet es selbst vor: Wer in 32 Online-Auktionen Artikel für insgesamt 200 Euro verkauft, ist kein freigestellter Anbieter und wird gemeldet (LfSt Bayern, Informationen zum PStTG, Stand Juni 2023).
Drei Details entscheiden in der Praxis:
- Gezählt werden Verkäufe, nicht Artikel. Maßgeblich ist laut Landesamt "die Anzahl der Rechtsgeschäftsabschlüsse". Zehn Auktionen mit zusammen 32 Artikeln sind zehn Fälle.
- Die Grenze gilt je Plattform. Das Landesamt formuliert sie "pro Kalenderjahr und Plattform". 25 Verkäufe auf Vinted und 25 auf eBay lösen bei keiner der beiden eine Meldung aus. Für die Steuer spielt diese Aufteilung keine Rolle.
- Gezählt wird der Betrag nach Abzug der Plattformgebühren. Das Gesetz definiert die Vergütung als Entgelt "abzüglich aller vom Plattformbetreiber einbehaltenen oder erhobenen Gebühren, Provisionen oder Steuern" (§ 5 Abs. 2 PStTG).
Österreich hat dieselbe Ausnahme mit einem kleinen Unterschied im Wortlaut: Freigestellt ist, wer weniger als 30 Verkäufe hatte und dessen Vergütung "2 000 Euro nicht übersteigt" (§ 5 Abs. 4 DPMG). Bei genau 2.000 Euro bleibt man in Österreich also ungemeldet, in Deutschland nicht. Im Alltag ist das eine Randnotiz. Die 30 Verkäufe sind die Grenze, an die man viel schneller kommt.
Ein Punkt für alle, die über Plattformen keine Waren, sondern Dienstleistungen anbieten, etwa Nachhilfe, Reinigung oder Handwerk: Die Ausnahme nach Nr. 4 gilt nur für den Verkauf von Waren. Für persönliche Dienstleistungen kennt das Gesetz keine solche Bagatellgrenze (§ 4 Abs. 5 und § 5 Abs. 1 PStTG), gemeldet wird dann ab dem ersten Auftrag.
Was erfährt das Finanzamt aus der Meldung?
Mehr, als vielen recht ist, und weniger, als viele fürchten. Für eine Privatperson meldet die Plattform nach § 14 Abs. 2 PStTG Vor- und Nachnamen, Wohnanschrift, Geburtsdatum, die Steuer-Identifikationsnummer (fehlt sie, den Geburtsort), eine Umsatzsteuer-Identifikationsnummer, falls du eine hast, und die Kennung des Kontos, auf das ausgezahlt wird. Dazu kommen drei Zahlen, jeweils für jedes Quartal: die ausgezahlte Vergütung, die einbehaltenen Gebühren und die Zahl der Verkäufe.
Was nicht drinsteht: was du verkauft hast, wann und zu welchem Preis du es ursprünglich gekauft hast, und ob es aus deinem Kleiderschrank oder aus einem Restposten stammt. Das Finanzamt sieht also deine Erlöse, nicht deinen Gewinn. Deshalb schreibt das Bayerische Landesamt für Steuern ausdrücklich, bei den Grenzen von 30 Fällen und 2.000 Euro handle es sich "nicht um steuerliche Freibeträge oder Freigrenzen". Ob und in welchem Umfang die gemeldeten Verkäufe steuerpflichtig sind, entscheidet das Finanzamt im Einzelfall (LfSt Bayern, Stand Juni 2023).
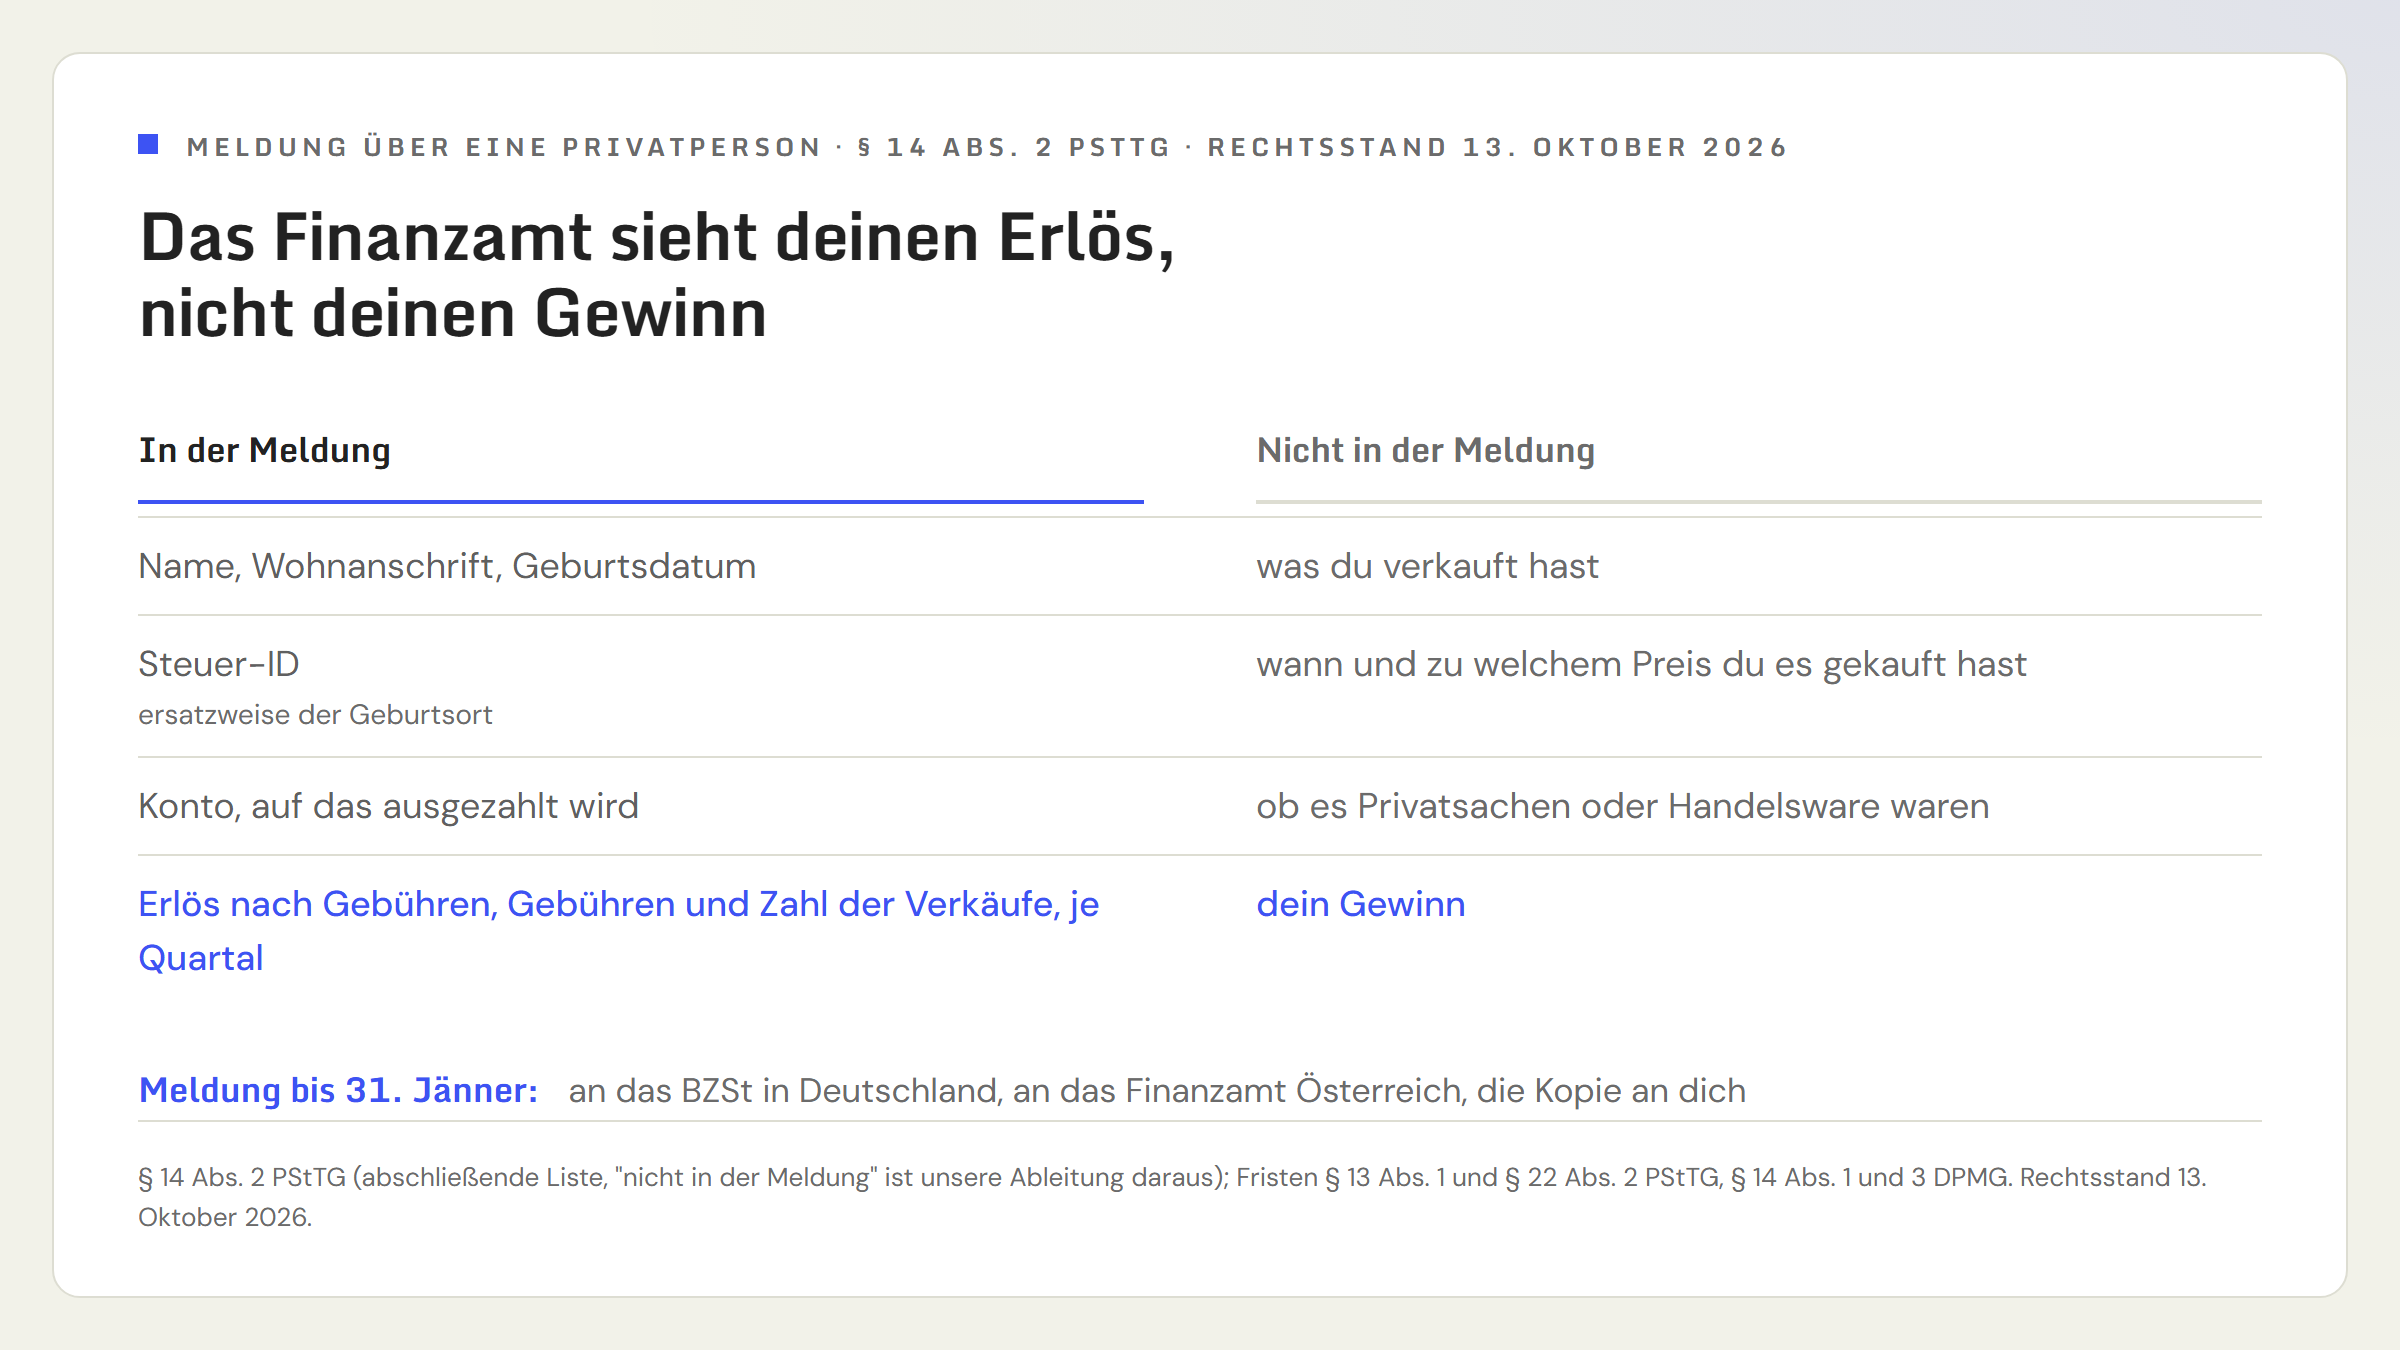
Die Fristen: In Deutschland meldet die Plattform bis 31. Januar des Folgejahres an das Bundeszentralamt für Steuern (§ 13 Abs. 1 PStTG) und muss dir die gemeldeten Angaben bis zum selben Tag mitteilen (§ 22 Abs. 2 PStTG). In Österreich geht die Meldung bis 31. Jänner an das Finanzamt Österreich (§ 14 Abs. 1 und 3 DPMG). Die Nachricht der Plattform im Jänner ist also eine Kopie dessen, was das Finanzamt bekommt. Leg sie zu deinen Unterlagen.
Dass bisher wenig passiert ist, ist keine Entwarnung. Die Bundesregierung schrieb im Juli 2025, die Daten würden noch im Bundeszentralamt verarbeitet, die Weiterleitung an die Landesfinanzbehörden sei ab dem dritten Quartal 2025 vorgesehen, und ausgewertet werde "ab dem Veranlagungszeitraum 2023" (BT-Drucksache 21/1075 vom 29.07.2025). Die Berliner Finanzverwaltung meldete im September 2025, bei ihren Finanzämtern sei noch nichts angekommen (Abgeordnetenhaus Berlin, Drucksache 19/23784). Die Finanzämter bekommen die Daten also auch für Jahre, die schon zurückliegen. Wie groß die Menge ist, zeigt die einzige veröffentlichte Teilzahl: Allein von Plattformen, über die ausschließlich Immobilien vermietet werden, erhielt das Bundeszentralamt 131.386 Datensätze für 2023 und 157.336 für 2024 (BT-Drucksache 21/1075). Für Warenverkäufe hat die Bundesregierung keine Zahl veröffentlicht.
Und wenn du der Plattform die Steuer-ID einfach nicht gibst? Dann muss sie dich in Deutschland zweimal erinnern und anschließend, frühestens 60 und spätestens 180 Tage nach der ersten Aufforderung, entweder dein Konto sperren oder Auszahlungen einbehalten, bis du die Angaben lieferst (§ 23 PStTG). In Österreich sind es zwei schriftliche Mahnungen im Abstand von mindestens sieben Tagen, danach 60 Tage Frist und dann Kontoschließung oder Einbehalt (§ 20 DPMG). Schweigen kostet also Geld oder das Konto, an der Meldung ändert es nichts.
Musst du Verkäufe aus deinem Kleiderschrank versteuern?
In Deutschland in aller Regel nicht. Private Verkäufe sind nur als privates Veräußerungsgeschäft steuerpflichtig, und das setzt voraus, dass zwischen Kauf und Verkauf nicht mehr als ein Jahr liegt (§ 23 Abs. 1 Satz 1 Nr. 2 EStG). Selbst dann gilt: "Ausgenommen sind Veräußerungen von Gegenständen des täglichen Gebrauchs." Dazu zählt das Landesamt ausdrücklich Kleidung, Möbel, Spielsachen, Elektronikgeräte, das eigene Auto und das Wohnmobil. Wer ausmistet, verkauft genau solche Dinge, und zwar fast immer unter dem Einkaufspreis.
Vorsicht ist bei Wertgegenständen angebracht: Schmuck, Edelmetall, Kunst, Antiquitäten, Briefmarkensammlungen, Oldtimer. Kaufst und verkaufst du so etwas innerhalb eines Jahres mit Gewinn, ist der Gewinn steuerpflichtig, außer alle privaten Veräußerungsgewinne des Jahres zusammen bleiben unter 1.000 Euro (§ 23 Abs. 3 Satz 5 EStG; die Grenze gilt seit 2024, vorher waren es 600 Euro). Das ist eine Freigrenze, kein Freibetrag: Bei 1.000 Euro Gewinn ist der ganze Betrag zu versteuern, nicht nur der Teil darüber.
In Österreich ist der Ansatz ähnlich, der Wortlaut strenger. § 31 EStG 1988 erfasst als Spekulationsgeschäft die Veräußerung von Wirtschaftsgütern des Privatvermögens, wenn "der Zeitraum zwischen Anschaffung und Veräußerung nicht mehr als ein Jahr beträgt". Eine ausdrückliche Ausnahme für Gegenstände des täglichen Gebrauchs wie in Deutschland enthält der Paragraf nicht. Beim Ausmisten ändert das wenig: Steuerpflichtig ist nur ein Gewinn, und weder die getragene Jacke noch das drei Jahre alte Handy bringen einen, das Handy liegt außerdem außerhalb der Jahresfrist. Bleiben die Einkünfte aus Spekulationsgeschäften im Jahr insgesamt bei höchstens 440 Euro, sind sie steuerfrei (§ 31 Abs. 3 EStG 1988).
Wann wird aus dem Ausmisten ein Gewerbe?
Hier gibt es keine Zahl, und das ist die eigentliche Unsicherheit. Beide Länder fragen nach dem Gesamtbild. Ein Gewerbebetrieb ist in Deutschland eine selbständige, nachhaltige Betätigung mit Gewinnerzielungsabsicht, die sich als Beteiligung am allgemeinen wirtschaftlichen Verkehr darstellt (§ 15 Abs. 2 EStG). Österreich definiert fast wortgleich (§ 23 Z 1 EStG 1988). Die Linie verläuft bei der privaten Vermögensverwaltung: Wer Dinge für sich gekauft, genutzt und dann verkauft hat, verwaltet sein Vermögen, auch wenn es viele Dinge sind. Das Landesamt nennt den Verkauf nach längerer Nutzung den "letzten Akt der privaten Vermögensverwaltung" und als typisches Gegenzeichen ein händlertypisches Verhalten, "wie der Erwerb von Gegenständen zum Zweck der Weiterveräußerung" (LfSt Bayern, mit Verweis auf BFH, Urteil vom 17.06.2020, X R 18/19).
Wie weit das Gesamtbild reichen kann, zeigt ein Fall, den der Bundesfinanzhof für die Umsatzsteuer entschieden hat. Ein Ehepaar verkaufte über eBay Gegenstände aus vielen Bereichen: 2003 waren es 328 Verkäufe für rund 28.000 Euro, 2004 waren es 226 Verkäufe für rund 21.000 Euro. Das Gericht bestätigte, dass der Verkauf vieler Gebrauchsgegenstände über mehrere Jahre eine nachhaltige, unternehmerische Tätigkeit sein kann, und zwar auch dann, wenn beim Kauf noch keine Absicht zum Weiterverkauf bestand. Entscheidend ist das Gesamtbild der Verhältnisse (BFH, Urteil vom 26.04.2012, V R 2/11, Pressemitteilung vom 16.05.2012).
Aus diesen Quellen lassen sich drei Signale ableiten, die den Ausschlag geben. Das ist unsere Einordnung, keine Grenze aus dem Gesetz:
- Du kaufst ein, um zu verkaufen. Flohmarkt-Ankauf, Restposten, Retourenpaletten, limitierte Sneaker zum Weiterverkauf. Das ist das deutlichste Zeichen.
- Du stellst her, um zu verkaufen. Wer auf Etsy Schmuck, Kerzen oder Drucke anbietet, die eigens für den Verkauf entstanden sind, verkauft kein gebrauchtes Privatvermögen. Die Frage nach dem Ausmisten stellt sich dann gar nicht.
- Du trittst auf wie ein Händler. Laufend viele Angebote, ein eigener Shop-Auftritt, Versand als Routine. Der BFH stellt darauf ab, ob jemand aktiv vertreibt und dabei Mittel einsetzt, wie sie auch ein Händler nutzt.
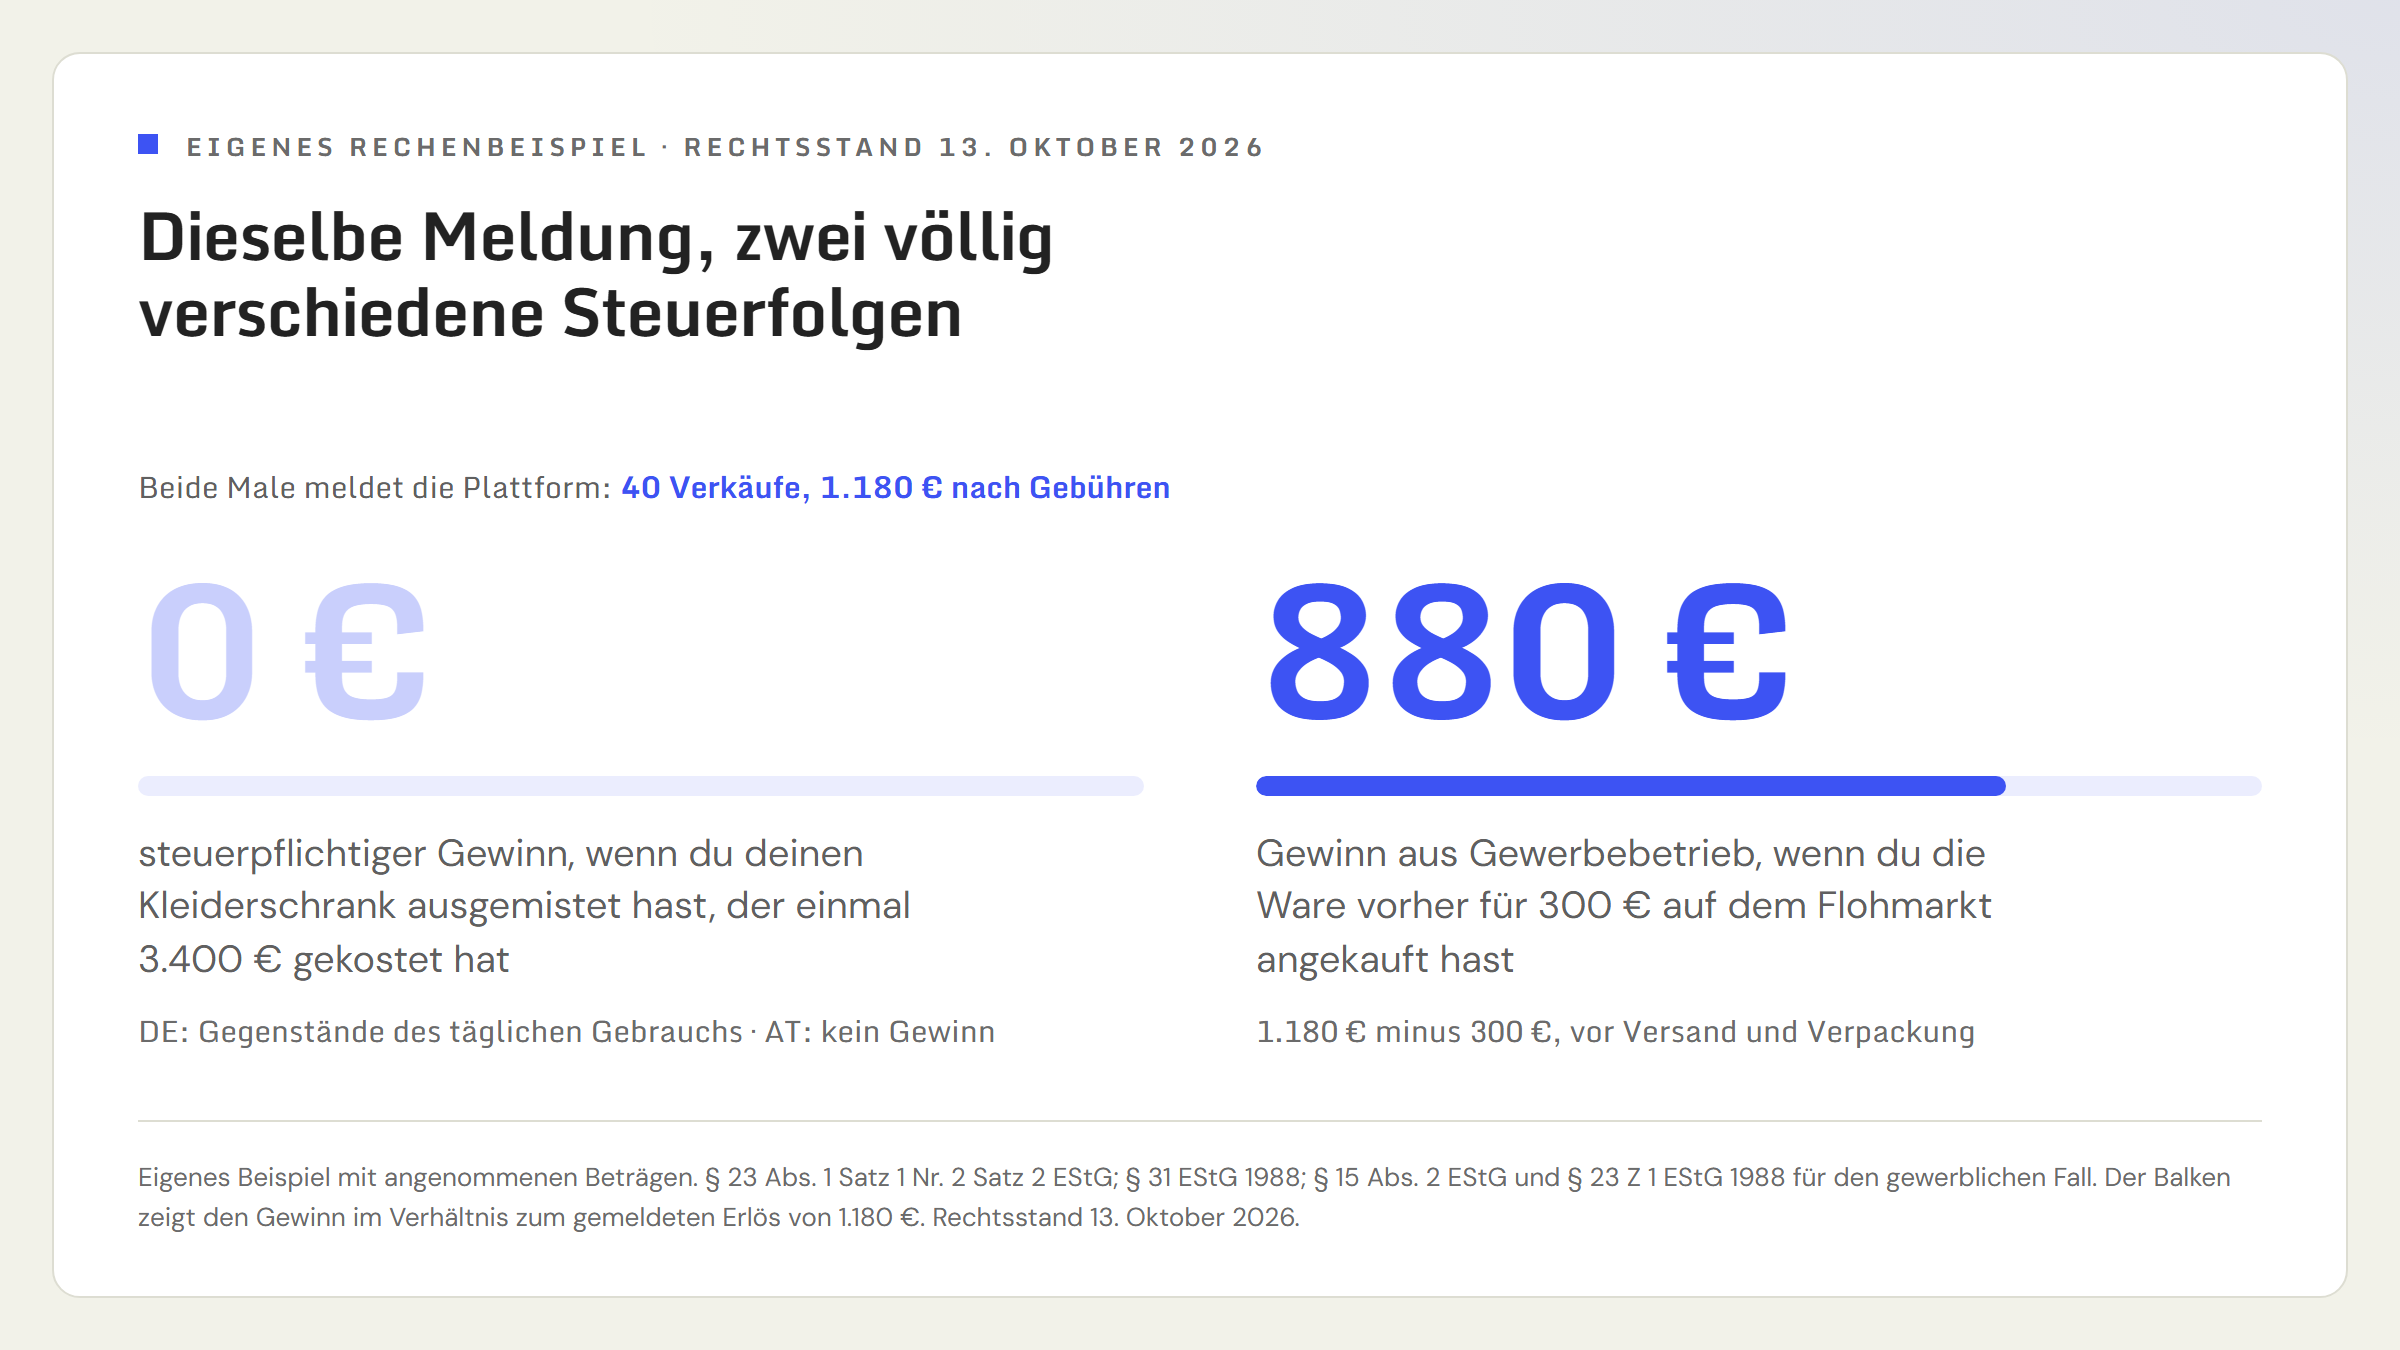
Gewerblich zu verkaufen heißt noch nicht, dass Steuer anfällt. Es heißt, dass du einen Gewinn ermittelst und erklärst. Für die Einkommensteuer zählt der Gewinn, also Erlöse minus Einkauf, Plattformgebühren, Versand und Verpackung. Wie du mit den Gebühren der Zahlungsdienste umgehst, steht in PayPal, Stripe und Co.
Bist du angestellt und verkaufst nebenbei, kommt es auf eine kleine Grenze an. In Deutschland musst du eine Steuererklärung abgeben, wenn deine Einkünfte ohne Lohnsteuerabzug mehr als 410 Euro betragen, und bis 410 Euro werden sie vom Einkommen wieder abgezogen (§ 46 Abs. 2 Nr. 1 und Abs. 3 EStG). In Österreich wirst du veranlagt, wenn deine anderen Einkünfte 730 Euro übersteigen (§ 41 Abs. 1 Z 1 EStG 1988, Fassung ab 1. Jänner 2026). Mit 880 Euro Gewinn aus dem Beispiel oben liegst du in beiden Ländern darüber.
Bei der Umsatzsteuer schützt dich in der Regel die Kleinunternehmerregelung: in Deutschland bis 25.000 Euro Umsatz im Vorjahr und 100.000 Euro im laufenden Jahr (Kleinunternehmerregelung in Deutschland), in Österreich bis 55.000 Euro (Wer gilt als Kleinunternehmer in Österreich). Und dann ist da noch das Gewerberecht. In Deutschland musst du den Beginn eines stehenden Gewerbes "gleichzeitig anzeigen" (§ 14 Abs. 1 GewO). In Österreich ist eine Tätigkeit gewerbsmäßig, wenn sie selbständig, regelmäßig und mit Ertragsabsicht betrieben wird (§ 1 Abs. 2 GewO 1994), und die Gewerbeanmeldung erstattest du bei der Bezirksverwaltungsbehörde deines Standorts (§ 339 Abs. 1 GewO 1994).
Was heißt das praktisch?
Drei Punkte, die den Unterschied machen.
Gib der Plattform die Angaben und heb die Jahresmitteilung auf. Wer schweigt, riskiert Kontosperre oder einbehaltene Auszahlungen, die Meldung kommt trotzdem. Die Mitteilung bis Ende Jänner zeigt dir, was das Finanzamt über dich weiß. Vergleich sie mit deinen eigenen Zahlen, bevor das Finanzamt es tut.
Beim Ausmisten zählt, was es war, nicht wie oft du verkaufst. Für gebrauchte Kleidung, Möbel und Elektronik musst du nichts versteuern, auch nicht bei 80 Verkäufen. Für den Fall einer Rückfrage hilft eine kurze Notiz, dass es sich um eigene, länger genutzte Sachen handelt. Bei Wertgegenständen hebst du den Kaufbeleg auf, denn Kaufdatum und Kaufpreis entscheiden über Jahresfrist und Gewinn.
Sobald du einkaufst oder herstellst, um zu verkaufen, trenn es von Anfang an. Eigene Aufzeichnung über Einkauf, Erlöse, Gebühren und Versand ab dem ersten Verkauf, Kleinunternehmergrenze im Blick, Gewerbe angemeldet. Dann ist die Plattformmeldung für dich nur noch ein Abgleich, und kein Brief, vor dem du dich fürchten musst. Wie eine einfache Gewinnermittlung aussieht, steht in Einnahmen-Ausgaben-Rechnung oder Bilanz.